作者:度刻 Fintech
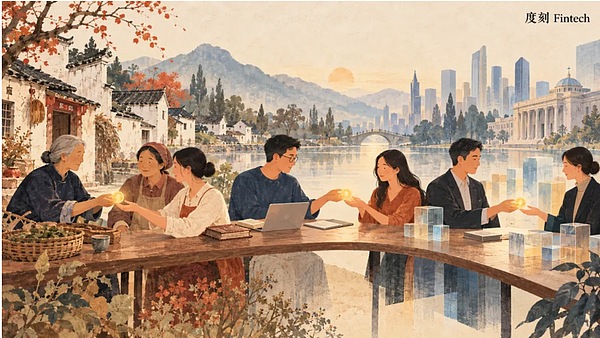
P2P は、実は中立的な言葉だ。それは古くからある行為を表しており、金融の本質でもある。すなわち、ある人はお金を必要とし、別の人は余剰資金を持っていて、二人の間で直接貸し借りが行われる、ということだ。
しかし、この行為には本来的な緊張関係がある。人が少なければ、知り合いという関係に頼る。人が多くなれば、仲介者に頼る。仲介者が現れると、人と人との間はもはや直接的ではなくなる。
合会、抬会、宜信、DeFi、RWA は、いずれも同じ行為が時代ごとに異なる名前で呼ばれたものだ。形は変わり、技術も変わるが、根底にある問いは変わっていない——お金を見知らぬ他人に預けるとき、私たちは何を根拠に安心できるのか。
人類の金融ニーズは古今変わらないが、金融サービスの形態は常に新しく変わり続ける。世代ごとに、それぞれの P2P がある。
一、呈会:一枚一枚の見知った顔
浙江省温州・楽清。ある「呈会」が開かれている。
会首(まとめ役)は村で顔の利く人物で、会脚(参加者)はその親戚や友人、近所の人々だ。各自が毎期一定額の「会銭」を出し合い、それをまとめて、順番にそのうちの一人が使う。家を建てたい家、嫁を娶りたい家、いずれもこの仕組みでお金を工面できる。温州の『市志』には素朴にこう記されている。「急にお金が必要になったが、借りるあてがない。そこで親戚や近所、友人に頼んで呈会を開く。」
信頼は日々の付き合いから生まれ、「この人は小さい頃から知っている」という関係から生まれる。ここでの金融は抽象的な数字ではなく、一枚一枚の具体的な顔なのだ。
1985 年前後になると、温州の民間経済が立ち上がり、家内制手工業が至るところに花開いた。銀行の融資は個人事業主や小さな工場には行き届かない。資金需要は、知り合いの輪が供給できる規模をはるかに超えていた。そこで抬会が生まれた。「抬」には二つの意味がある。利息を引き上げること、そして会の規模を大きくすることだ。「単万会」から 10 万会、50 万会、100 万会へと膨らんでいった。
やがて、お金が集まると、一枚一枚数えるのではなく、「定規で測ったり、秤で量ったり」するようになった。知り合いの信頼に基づく互助の仕組みは、数か月のうちに、誰にも全体像が見えない資金プールへと膨れ上がった。1986 年の春夏、資金の連鎖が断ち切れ、会主は夜逃げした。
この仕組みは普通の人々の生活に非常に近いところにある。幼い頃、母は私に、祖母が一時期とても苦労したのは、会主が逃げてしまったからだと話してくれた。こうした出来事は、多くの普通の家庭に影響を与えてきた。
合会は数百年にわたって機能してきたが、それは知り合い同士の信用に支えられていた。しかし、お金が集まれば集まるほど、参加者は遠くの人間になっていき、「彼を知っている」は次第に「会主を信じる」へと変わっていった。誰がお金を借りたのか、誰が返せるのか、問題が起きたら誰に頼るのか、すべてが会主一人にのしかかるようになった。
会主の名声はお金を集めることはできても、会が倒れたときに、その穴を埋められるとは限らない。
そしてついに、「温州皮革工場」は倒産した。
二、宜信:個人からプラットフォームへ
1997 年、唐寧はバングラデシュへ赴き、ユヌスに会いに行った。彼が目にしたのは、グラミン銀行の最も素朴な光景だった。ある村の女性たちが、少額のお金を借りて原材料を買い、労働によって返済し、また借りては返す、というものだ。
その 9 年後、唐寧は北京で宜信を創業した。初期のやり方は素朴だった。個人名義で第一貸付人として融資を行い、その債権を分割して譲渡する。投資家が信じたのは「システム」ではなく、「唐寧という人物」だった。彼は北京大学数学科とウォール街での経歴を、この仕組みの信用保証として用いた。
唐寧本人こそが、その「仲介者」だった。抬会の会主と同じように。違うのは、彼が訓練を受け、ウォール街での経験を持ち、知り合い同士の貸し借りを、より多くの見知らぬ人々に広げられるビジネスに仕立て上げたことだ。
ほぼ同時期、地球の反対側でも同じことが行われていた。2005 年、ロンドンで 4 人の若者が世界初の P2P ネット融資プラットフォーム Zopa を創業した。2006 年には米国で Lending Club が設立された。彼らの語りもまた「銀行が相手にしない人々に信用を届ける」というものだった。しかし 2016 年、Lending Club で問題が起きた。内部評価により 2200 万ドルの融資が不正に売却されていたことが判明し、創業者兼 CEO が辞任した。
この出来事は、プラットフォームにも独自の利害があることを人々に示した。それは借り手と貸し手を引き合わせるだけでなく、どの融資を誰に売るかを決めている。投資家が信じなければならないのは、借り手だけでなく、自分たちのために融資を選別するプラットフォームでもあるのだ。
2015 年、宜人貸はニューヨーク証券取引所で上場の鐘を鳴らし、「中国 P2P 第一株」となった。投資家の目の前には、唐寧の経歴に加えて、上場企業という看板が加わった。それから十数年の間に、宜信の事業は P2P にとどまらず、商品や取引構造もますます複雑になっていった。
十数年後に振り返ると、あの鐘の音は、一つの時代の幕開けのようでもあり、一つの時代の終わりのようでもあった。
2026 年 10 月 11 日夜、宜信は傘下のアプリを通じて、類固定利回り商品の投資家に謝罪文を配信した。その文書は、グループの複数事業が赤字で、市場化による資産処分の価値が低く、有効な資金源に乏しく、類固定利回り商品は実質的にデフォルトしており、「債務超過の可能性がある」と認めた。
5 月 22 日に全面停止を発表してから、すでに 4 か月が経っていた。投資家は 4 か月待ったが、返済計画は届かず、ただ一言だけが届いた。返済はもうできないかもしれない、と。
謝罪文には、繰り返し読む価値のある一文がもう一つある。法務デューデリジェンス機関は、グループが提供した取引経路やモデルなどの関連資料に基づいて、類固定利回り商品のコンプライアンスについて独立した調査を行うことができないと述べた。
20 年をかけて、一人の人間から、一つの上場企業へ、そして誰にも見通せない構造へと変わっていった。
三、ブロックチェーン——野生から機関へ
2014 年、HashKey の肖風博士はある講演でこう述べた。「インターネットは金融サービスへの需要を覆すことはない。覆すのは金融サービスを提供する機関だ。」
さらに以前の講演では、彼はより簡潔な表現を引用した。「人類の金融ニーズは古今変わらないが、金融サービスの形態は常に新しく変わり続ける。」
合会、抬会、宜信、Zopa、Lending Club。形は変わるが、その根底にあるもの——貯蓄を投資に変え、価値をある人の手から別の人の手へ、時間と空間を越えて移すこと——は決して変わっていない。変わったのは、誰がリスクを負い、誰が記録し、誰が説明するかだ。
問題はこうだ。プラットフォームがブラックボックスになってしまったのなら、プラットフォームそのものを取り除くことはできないのか。
2009 年、ビットコインは過激な答えを示した。信頼はコードに書き込まれ、どこかの機関に預けられるのではなくなった。
そして DeFi の 10 年が続く。野生から機関化へ。
2022 年、Luna/UST は、一つのアルゴリズムでドルへのペッグを維持しようとした。Anchor プロトコルは 20% 近い年利回りを提供し、LUNA の時価総額は一時 410 億ドルに達した。そしてデススパイラルが始まった。UST はペッグを外れ、LUNA の供給は急増し、価格はさらに下落し、循環は起点へと戻っていった。LUNA は数日のうちに 90 ドル近くから 0.00017 ドルへと暴落し、数百億ドルが蒸発した。
アルゴリズムは価格が乖離したときにどう調整すべきかを定めていたが、全員が同時に信頼を失うことを防ぐことはできなかった。安定を保つためのルールが、逆に崩壊を加速させたのだ。
これはかつての倒会を思い起こさせる。普段は、誰もが次のラウンドも回り続けると信じている。ある日、全員が同時にお金を引き出そうとするまでは。
Luna の崩壊後、DeFi は一段の縮小期を経験した。しかし、状況を本当に変えたのは、DeFi 内部の技術革新ではなく、伝統的な金融機関が自ら参入し始めたことだった。
今、チェーン上には別の名前が現れ始めている。ブラックロック、JPモルガン、フランクリン・テンプルトン。彼らがもたらしたのは、国債、マネーファンド、そして長年にわたって運用されてきたカストディと管理の仕組みだ。Bernstein の調査によると、2026 年の RWA 市場規模は約 510 億ドルにまで拡大した。
DeFi 1.0 の野生的な語りは「銀行を迂回する」だったが、今の RWA の語りは「銀行自身をチェーンに乗せる」だ。かつて金融機関を迂回しようとした技術は、今や金融機関によって利用されている。
これらの商品の背後には、運用者、カストディアン、技術プラットフォームが依然としてそれぞれの位置を占めている。仲介者は消えたのではなく、役割を再分担しただけだ。
今回、チェーンに上がってきたのは、私たちがすでによく知っている金融機関たちだ。
名前は見慣れたものになり、ルールも増えた。しかし、信頼は依然として誰かが担わなければならない。
四、金融の本質
ジェヴォンズは直感に反する現象を記した。蒸気機関が石炭を節約できるようになると、石炭の総消費量はかえって増えた。効率が上がると、より多くの用途も生まれるのだ。
金融技術の発展は、このことを思い起こさせる。取引を組織することがますます容易になり、お金はより多くの人へ、より遠くへ流れるようになった。
合会のお金は親戚や近所の間を巡り、プラットフォームは一度も会ったことのない人々を結びつけ、チェーン上のプロトコルは資金を国境の向こうへ運ぶ。参加者が増えれば増えるほど、一か所で問題が起きたときに、影響が及ぶ範囲も遠くへ広がり得る。
しかし、リスクは消えていない。それは古い形から新しい形へ移っただけで、規模が大きく、連鎖が長くなった分、一回の衝撃が及ぼす範囲はむしろ広くなっている。
技術はお金をより速く動かし、取引をより遠くへ届けることができる。しかし、借りた人が返せるのか、お金を預かる人が別の思惑を持っていないか、問題が起きたお金を取り戻せるのか。こうした疑問は常に存在してきた。
世代ごとに、それぞれの P2P がある。
会首の顔から、プラットフォームの看板へ、そしてチェーン上のコードへ。私たちは、見知らぬ人同士でも安心してお金を預け合える方法を探し続けてきた。
方法は増えていく。しかし、安心することは、いまだに難しい。