
執筆:angelilu、Foresight News
10月16日、MSCIは新たな指数採用規則を確定させた。最初に直撃を受けるのは暗号資産トレジャリー企業だ。
新規則は11月の指数レビューから適用され、主に資産の保有によって価値を得ており、実質的な事業活動に乏しい上場企業は「非事業会社」に分類され、MSCIグローバル・インベスタブル市場指数(GIMI)への採用資格を失う可能性がある。つまり、Strategy、Metaplanet、Upexiなど、資本市場での資金調達によってコインを購入する企業は、MSCIから通常の事業会社とはみなされなくなる可能性がある。
MSCIは同時に、潜在的な影響を受ける企業のリストを公表した。22社のうち14社が暗号資産に直接関連している。Strategy、Metaplanet、SOLトレジャリー企業のUpexiが削除予定とされ、SharpLink、Solana Companyなど残り11社はウォッチリスト入りした。表の浮動株時価総額で計算すると、暗号資産企業がリスト全体の94.5%を占め、その大部分はStrategyによるものだ。
新規則はまず、企業の資産構成に十分な事業用資産が存在するかを判断する。この関門を通過できなかった企業は、さらに事業支出、事業キャッシュフロー、公正価値変動、外部資金調達への依存度という5つの財務指標によるチェックを受け、そのうち4つ以上に該当すれば指数採用資格を失う可能性がある。すでに指数に採用されている企業については、MSCIは直近2つの年度報告期間のいずれもスクリーニングを通過できなかった場合にのみ削除する。
これはまだ最終的な削除結果ではない。MSCIは11月11日に正式なリストを公表し、新規則は11月30日の取引終了後に発効する。しかしこの論争はすでに「1社が保有する暗号資産が多すぎるかどうか」から、より根本的な問いへと進んでいる。上場企業の主な業務が資金調達とコイン購入になったとき、それはまだ事業会社なのか、という問いだ。
14社の暗号資産企業がリストに登場
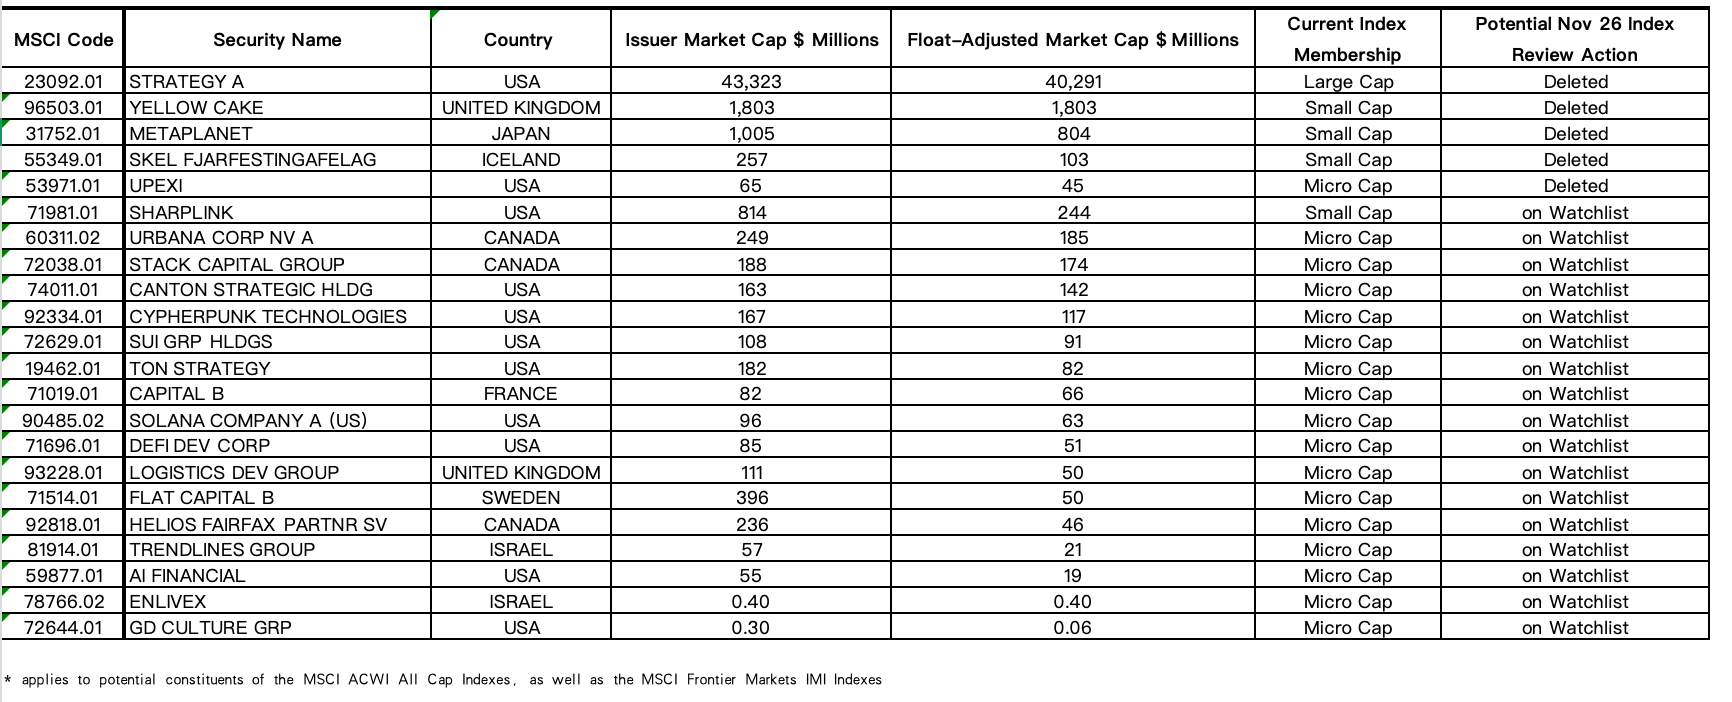
削除予定の5社のうち、3社はデジタル資産トレジャリー企業だ。
- ビットコイン・トレジャリー企業のStrategy
- ビットコイン・トレジャリー企業のMetaplanet
- SOLトレジャリー企業のUpexi
残り2社は英国のウラン投資会社Yellow Cakeとアイスランドの投資持株会社SKELであり、この規則が形式上は暗号資産だけを対象としていないことを示している。
残り11社の暗号資産関連企業はウォッチリストに入れられた。内訳は以下の通り。
- ETHトレジャリー企業のSharpLink
- CC(Canton)トレジャリー企業のCanton Strategic Holdings
- ZECトレジャリー企業のCypherpunk Technologies
- SUIトレジャリー企業のSUI Group
- TONトレジャリー企業のTON Strategy
- BTCトレジャリー企業のCapital B
- SOLトレジャリー企業のSolana Compan
- SOLトレジャリー企業のDeFi Development
- WLFIトレジャリー企業のAI Financial
- RAINトレジャリー企業のEnlivex
- BTCを保有し、TRUMPへの配分を発表したことがある企業GD Culture
MSCIの表のデータで計算すると、これら14社の浮動株時価総額は合計約420億1600万ドルで、潜在的な影響を受ける22社の浮動株時価総額の94.5%を占める。
ただし、この数字はほぼStrategy1社によって支えられている。同社の浮動株時価総額は約402億9100万ドルで、14社の暗号資産企業の95.9%を占める。残りの大半は依然として流動性の限られたマイクロキャップ株だ。
MSCIはもはや企業が保有するコインの量だけを数えない
MSCIがデジタル資産トレジャリー企業を扱うのは今回が初めてではない。
2025年10月、MSCIははるかに直接的な基準を提案した。デジタル資産が企業の総資産の50%以上を占める場合、その企業をデジタル資産トレジャリー企業とみなすというものだ。関連証券は当時すぐには削除されなかったが、株式数、外国人投資家組入比率、国内組入比率の引き上げが凍結され、新規の指数採用資格や規模階層の移行も延期された。
この基準はすぐに問題に直面した。大量のビットコインを保有する企業がなぜ投資ファンドのように扱われる一方、大量の金、ウラン、証券、その他の非事業用資産を保有する企業は通常の株式指数に残り続けられるのか。
2026年1月、MSCIはデジタル資産トレジャリー企業を対象とした削除案の実施を当面見送り、代わりに「事業活動ではなく主に投資を行う」すべての上場企業を調査することを決めた。8月に公表された新案はビットコインやその他のトークンを名指しせず、企業の資産、キャッシュフロー、資金調達方法から、それが事業を営んでいるのか、それとも資産を積み上げているのかを判断する。
したがって、今回の変更は通常の四半期リバランスでもない。一般的な指数レビューは主に時価総額、流動性、浮動株比率、規模階層の変化を扱うが、この新規則はより前段階の採用資格の問題を扱う。株式が取引され続け、規模と流動性が要件を満たしていても、その財務構造が投資ビークルに近づくほど、通常の事業会社として指数に採用されなくなる可能性がある。
8月のシミュレーションリストには削除予定3社とウォッチリスト3社しかなかった。最新の文書では削除予定5社、ウォッチリスト17社に拡大している。暗号資産トレジャリー企業もStrategy、Metaplanet、SharpLinkなど少数の事例から、BTC、ETH、SOL、SUI、ZECなど多様な資産へと広がった。
除外された場合、まず売られるのは株式
Strategyが最終的に関連MSCI指数から除外された場合、最も直接的な動きは株式市場で起こる。これらの指数を追跡するパッシブファンドはStrategy株を売却し、資金を他の構成銘柄に再配分する必要がある。同社が保有するビットコインが指数調整によって自動的に市場に出ることはない。
市場では潜在的な売り圧力について見方が大きく分かれている。JPモルガンは以前の試算で、StrategyがMSCI関連指数から削除された場合、約28億ドルのパッシブ資金流出に相当する可能性があるとしていた。Strategy自身の計算では、MSCI GIMIを追跡するファンドは約1300万株を保有しており、これは基本株式数の約3.1%、30日平均出来高の60%に相当する。前者の数字は集中的な売り圧力を強調し、後者の数字は市場がこれらの株式を消化する能力があることを強調するが、いずれも最終的な損失と直接同一視することはできない。
Strategy自身の見解では、関連指数の保有量は1日の出来高に満たない。リスト内のマイクロキャップ企業にとっては、問題はより深刻かもしれない。日常の取引量が少ないため、指数資金は金額こそ限られているものの、より高い限界的な需要を占める可能性がある。ウォッチリスト入り自体も、投資家が事前にバリュエーションやポジションを調整するきっかけになり得る。
指数調整がトレジャリー企業にBTC、ETH、SOLの売却を直接強制することはないが、彼らがコインを買い続ける能力を弱める可能性はある。デジタル資産トレジャリー企業は通常、株価が保有資産の純資産価値を上回っているときに株式や債券を発行し、調達した資金でさらに多くのトークンを購入する。指数資金の退出が株価とバリュエーション・プレミアムを押し下げれば、企業の資金調達コストは上昇し、将来のコイン購入規模も縮小する可能性がある。暗号資産市場にとって、実際に減少する可能性が高いのは、即時の強制売却ではなく、その後の追加的な買い需要だ。
企業が何であるかを決めるのは誰か
MSCIの意見募集期間中、Strategyはこの線引きに公然と反対した。同社は、「事業会社」と「非事業会社」は米国会計基準、国際財務報告基準、または既存の法的枠組みにおける確立された分類ではなく、同社のビットコイン事業もすでに事業セグメントとして財務報告に登場していると主張する。Strategyの説明によれば、MSCIはこれまでデジタル資産トレジャリー企業を対象とした規則を別の書き方に変えたにすぎない。
MSCIが挙げる理由は、グローバル株式指数はもともとETF、投資ファンド、事業開発会社、その他のパッシブ投資ビークルを除外しているというものだ。新しい財務指標は、法的形態は依然として上場企業でありながら、経済的特性がすでに投資ビークルに近い発行体を識別するためのものにすぎない。
Yellow Cakeもリストに含まれていることは、MSCIの新規則がデジタル資産だけを対象としていないことを示している。しかし、潜在的な影響を受ける22社のうち14社が暗号資産に直接関連し、浮動株時価総額の9割以上を占める。規則は資産中立的な財務基準を用いているが、実際の圧力は主に暗号資産トレジャリー企業にのしかかる。
したがって、MSCIが11月11日に公表する最終リストは、単なる構成銘柄の調整ではない。StrategyとUpexiが削除されるかどうか、SharpLink、Solana Companyなどがウォッチリストに残るかどうかは、MSCIが「事業会社」と「投資ビークル」の線をどこに引こうとしているのかを示すことになる。

