작성자: 둥징
연방준비제도(Fed)가 막 금리 인상을 발표했고 골드만삭스 이코노미스트들은 10월에 추가 금리 인상이 있을 것으로 예상하지만, 골드만삭스 글로벌 원자재 리서치팀은 여전히 금의 2027년 말 목표가 5,400달러를 확고히 유지하고 있다.
추펑 트레이딩 데스크 소식에 따르면, 골드만삭스는 9월 18일 최신 귀금속 리서치 보고서에서 시장에 분명한 신호를 전달했다. 긴축 정책은 금의 단기 상승 속도를 늦출 뿐, 결코 장기 강세장 추세를 끝내지 못한다는 것이다. 단기적으로 금리 인상 압력은 대부분 시장에 반영되었으며, 금에는 여전히 상승 여지가 있다.
보고서에 따르면, 현재 글로벌 중앙은행의 구조적 금 매입 열풍과 G10 국가의 재정 지속가능성에 대한 우려로 촉발된 콜옵션 수요가 금값에 매우 견고한 바닥을 구축하고 있다.
골드만삭스는 올해 말 금의 공정가치가 온스당 4,650달러에 이를 것으로 전망한다(현재 약 4,350달러인 현물 가격을 크게 웃도는 수준). 또한 투자자들은 옵션 시장 딜러의 헤지 행위가 초래할 수 있는 기계적 급등(숏 스퀴즈) 위험과 미국 중간선거 전후의 투기적 급변동에 높은 경계심을 가져야 한다.
금리 인상 충격 제한적: 최근 경로 둔화, 최종 목표 불변
골드만삭스는 보고서에서 분명히 지적했다. 연준이 3년 만에 처음으로 금리를 인상했고 골드만삭스 이코노미스트들은 10월에 한 차례 추가 인상을 예상하지만, 금의 2027년 말 온스당 5,400달러라는 최종 목표가는 그대로 유지된다.
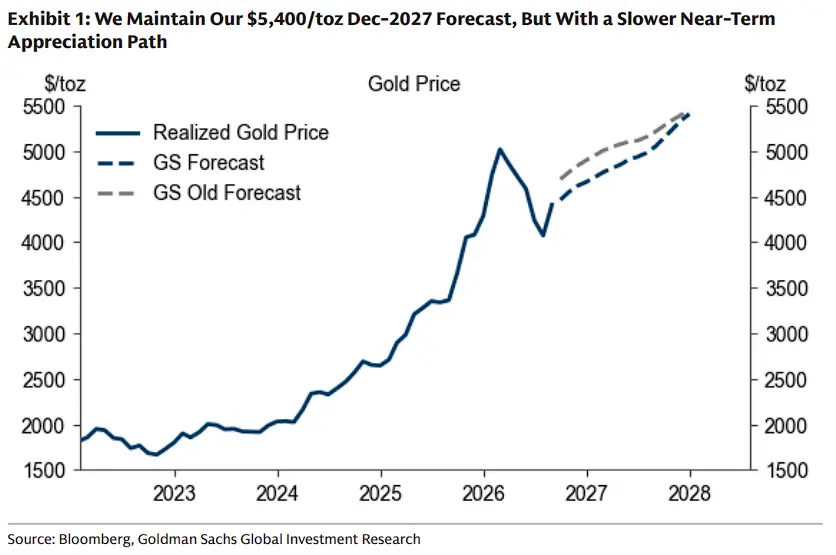
골드만삭스의 판단 논리는 다음과 같다. 통화정책 긴축의 영향은 주로 금의 최근 가치 상승 경로 둔화로 나타날 뿐, 최종 가격의 하향 조정으로 이어지지는 않는다는 것이다. 골드만삭스 이코노미스트들은 연준이 2027년 9월부터 2028년 3월 사이에 세 차례 금리 인하를 단행할 것으로 예상하며, 최종 금리 전망치는 3.25%~3.5%로 유지된다.
바로 이 때문에 골드만삭스는 2026년 말 금 공정가치 전망치를 기존 온스당 4,900달러에서 4,650달러로 하향 조정했지만, 이 수치는 여전히 현재 약 4,350달러인 현물 가격을 크게 웃돈다. 보고서는 동시에 예상된 통화정책 긴축이 이미 상당 부분 ETF 수요에 반영되었다고 지적하는데, 이는 금리 상승이 금값에 미치는 한계적 억제 효과가 약화되고 있음을 의미한다.
중앙은행 금 매입: 금 강세장의 가장 핵심적인 구조적 동력
골드만삭스 보고서는 중앙은행의 지속적인 금 매입을 금 강세 논리의 가장 주요한 구조적 동인으로 규정하며, 2027년 말까지 예상되는 약 23% 상승폭의 대부분을 기여한다고 평가했다.
골드만삭스의 중앙은행 금 매입 실시간 추적 모델(Nowcast)에 따르면, 현재 중앙은행의 금 매입 속도는 약 월 91톤(계절 조정 3개월 평균)으로, 2022년 이전 월 17톤이던 역사적 평균을 크게 웃돌며 5배 이상 증가했다.
이러한 가속 추세를 바탕으로 골드만삭스는 중앙은행 수요 가정을 상향 조정했다.
- 기존 전망: 2026년 월 50톤, 2027년 월 40톤
- 최신 전망: 2026~2027년 평균 월 60톤
골드만삭스는 2022년 러시아 중앙은행 자산 동결 사건이 촉발한 글로벌 중앙은행의 준비자산 다변화 수요가 주기적(순환적)이 아닌 구조적 변화라고 보며, 최근 여러 중앙은행과의 소통에서도 금에 대한 지속적이고 강한 수요가 확인되었다고 밝혔다.
콜옵션 수요의 강한 회복탄력성, 금값에 추가 지지 제공
보고서는 특히 금 콜옵션 시장의 움직임에 주목한다. 현재 금 콜옵션 보유량은 약 역사적 평균의 3배이며, 연준의 금리 인상과 비교적 매파적인 기자회견 이후에도 이 보유 수준은 이례적인 회복탄력성을 보였다.
골드만삭스는 이 현상을 다음과 같이 해석한다. G10 국가의 재정 지속가능성에 대한 시장의 우려가 금을 거시정책 헤지 수단으로 삼으려는 수요를 지속적으로 뒷받침하고 있다는 것이다.
주목할 점은, 골드만삭스의 5,400달러 목표가는 현재 콜옵션 보유 수준이 대체로 안정적으로 유지된다는 가정(GLD 순 콜옵션 미결제약정 약 230만 계약)에 기반하며, 콜옵션 포지션의 추가 증가가 가져올 추가적인 가격 증폭 효과를 기준 전망에 포함하지 않았다는 것이다.
골드만삭스의 산정에 따르면, 현재 약 230만 계약의 보유 수준에서 확신에 찬 수요가 100톤 증가할 때마다 금값 상승폭은 약 **6.8%**인 반면, 정상적인 보유 조건에서는 이 수치가 약 2%에 불과하다. 이는 마켓메이커의 헤지 행위가 금값 상승세를 기계적으로 증폭시켜 금값이 골드만삭스의 기준 전망을 크게 웃돌도록 밀어올릴 수 있음을 의미한다.
꼬리 위험 경고: 극단적 매파 경로와 대선 전 '대기실' 효과
골드만삭스는 보고서에서 조정(하락)을 촉발할 수 있는 두 가지 시나리오를 분명히 경고했다.
1. 하방 위험(극단적 매파 시나리오): 연준이 연말 전에 예상을 뛰어넘어 세 차례 추가 금리 인상을 단행하고 더 높은 최종 금리를 시사할 경우, 선진국 중앙은행의 독립성에 대한 시장의 의구심이 사그라들면서 거시 헤지 수요가 부분적으로 청산될 수 있다.
여기에 금리 민감형 ETF 보유자의 순매도가 더해지면, 금값은 단기적으로 약 온스당 4,070달러의 바닥까지 하락할 수 있다. 다만 중앙은행의 지속적인 금 매입이 가격 하한선을 계속 끌어올리는 덕분에, 금값은 2026년 말까지 약 온스당 4,200달러 수준으로 점진적으로 회복될 것이다.
2. 이벤트성 변동(미국 중간선거의 '대기실' 효과): 투기적 자금은 결과가 불확실한 중대한 이벤트를 앞두고 금을 안전자산인 '대기실'로 삼는 경향이 있다.
골드만삭스는 미국 중간선거 전에 투기적 포지션 구축으로 금값이 일시적으로 약 5% 상승할 수 있다고 지적한다(순 매니지드 펀드 보유량이 현재보다 약 250톤 높아져 2014년 이후 90번째 백분위수인 685톤에 도달한다고 가정). 그러나 선거 결과가 확정되고 자금이 재배치되면 금값에 급격한 매도세가 나타날 수 있으며, 이러한 현상은 2016년 브렉시트와 2024년 미국 대통령 선거 이후 실제로 벌어진 바 있다.