
작성자: Zhou, ChainCatcher
10월 7일, 이더리움 금고(treasury) 기업 Bitmine의 회장 Tom Lee는 싱가포르 Token2049 컨퍼런스에서 회사가 보유한 ETH가 총 공급량의 5%에 도달하면 매수를 중단할 것이며, 5%는 하드 상한선(hard cap)이라고 밝혔다.
Bitmine이 공개한 바에 따르면, 10월 4일 기준 회사는 6,016,414개의 ETH를 보유하고 있으며 이는 총 공급량의 약 4.9%에 해당한다. 상한선까지는 10만 개 미만이 남아 있어, 회사의 최근 매수 속도로 보면 한 달 반 정도면 채울 수 있다.
이는 곧 ETH가 지난 1년여 동안 가장 안정적으로 의지해 온 매수자가 이탈한다는 의미이기도 하다. 동시에 ETH 현물 ETF는 최근 지속적으로 유출되고 있으며, 10월 7일부터 8일까지 ETH는 누적 약 8.2% 하락했다. Bitmine이 매수를 멈춘 뒤 시장이 스스로 이를 감당할 수 있을까?
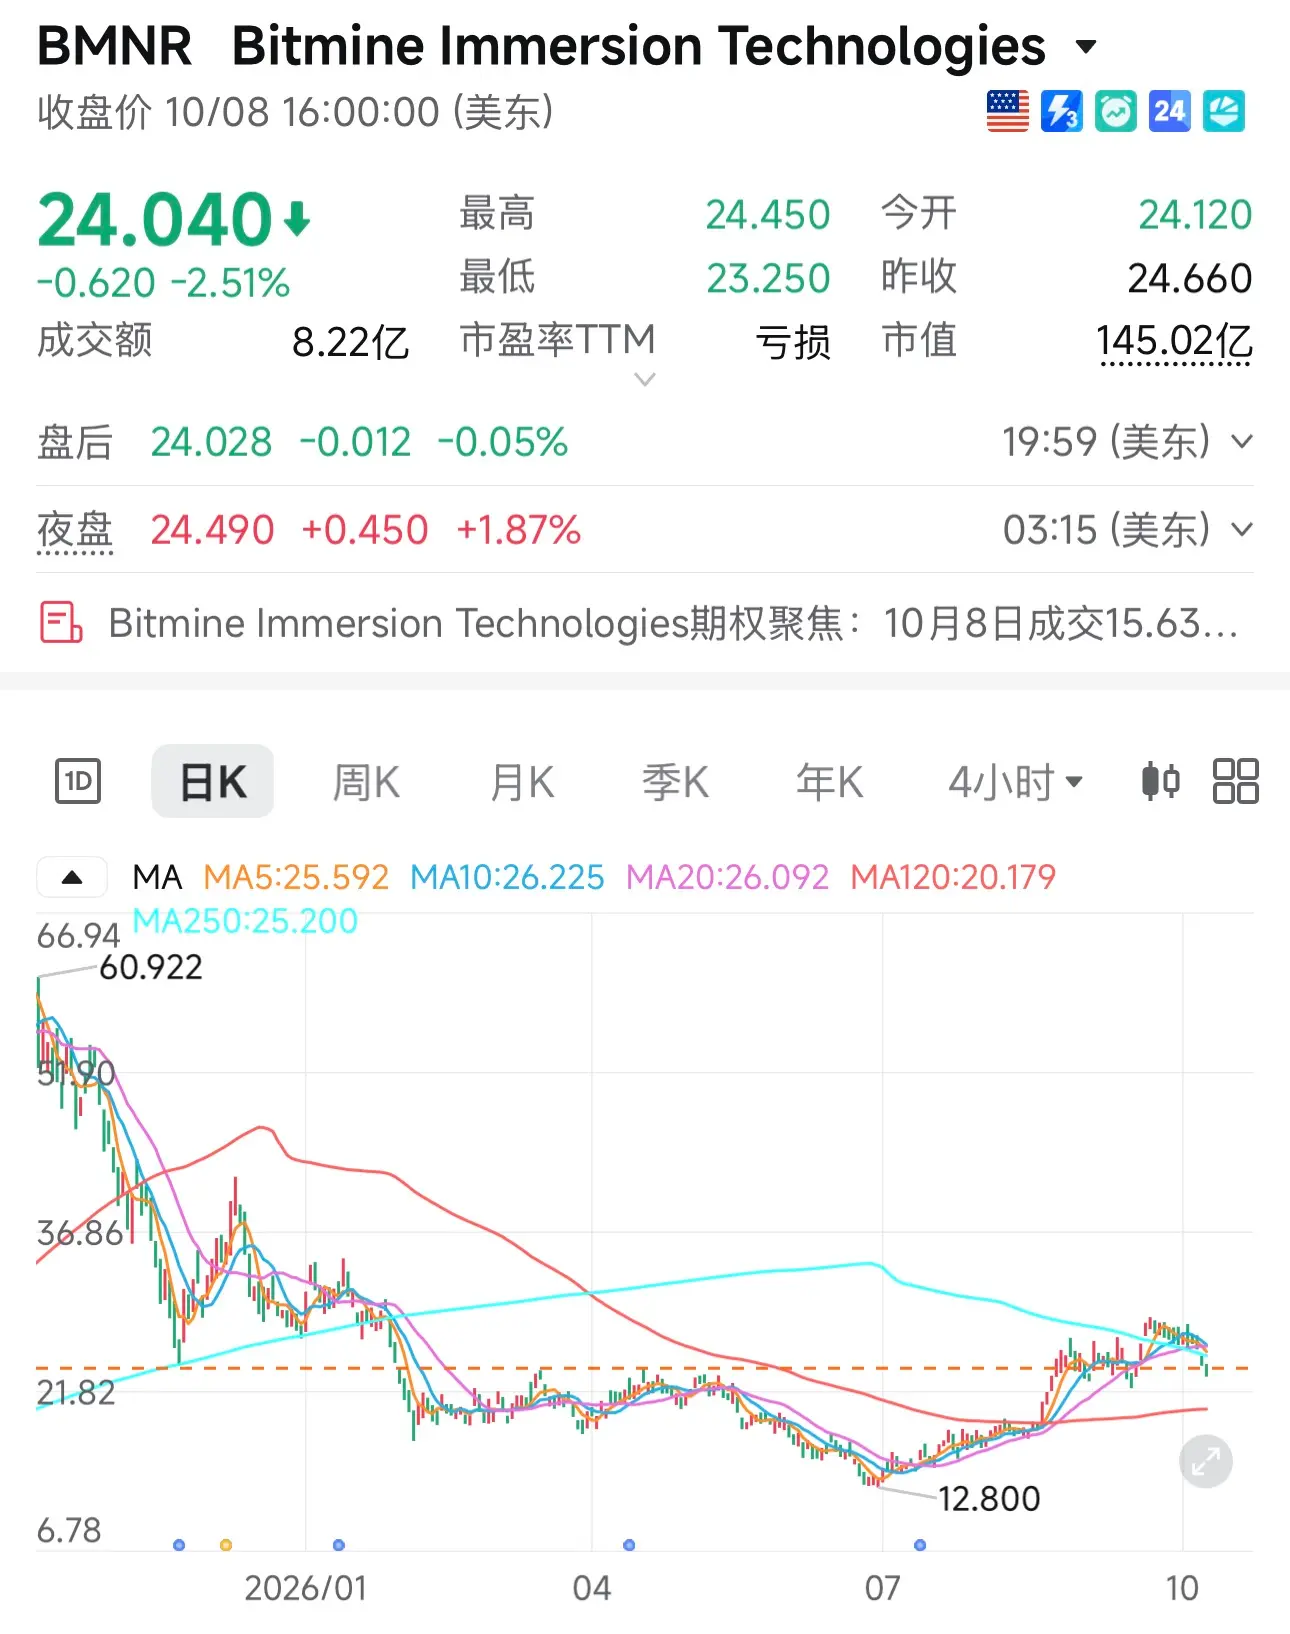
Bitmine, 한때 신규 발행 ETH의 70%를 흡수
널리 알려져 있듯, Bitmine은 2025년 6월 30일 ETH 금고 전략을 시작한 이후 매주 매수해 왔다. 회사는 ETH 총 공급량의 5%를 보유한다는 목표를 '5% 연금술'이라고 부른다.
Tom Lee는 회사가 처음에는 이 목표를 달성하는 데 5년이 걸릴 것으로 예상했지만, 실제로는 1년여 만에 끝났다고 언급했다.
포지션 구축이 가장 빨랐던 시기에는 Bitmine의 주간 매수량이 한때 10만 개를 넘어섰다. 올해 5월부터 회사는 자발적으로 속도를 늦춰 주간 매수를 수만 개 수준으로 줄였고, 최근 몇 주 동안에는 약 1.5만 개까지 더 줄였다. 그럼에도 2026년 들어 Bitmine이 누적 증액한 ETH는 여전히 100만 개를 넘는다.
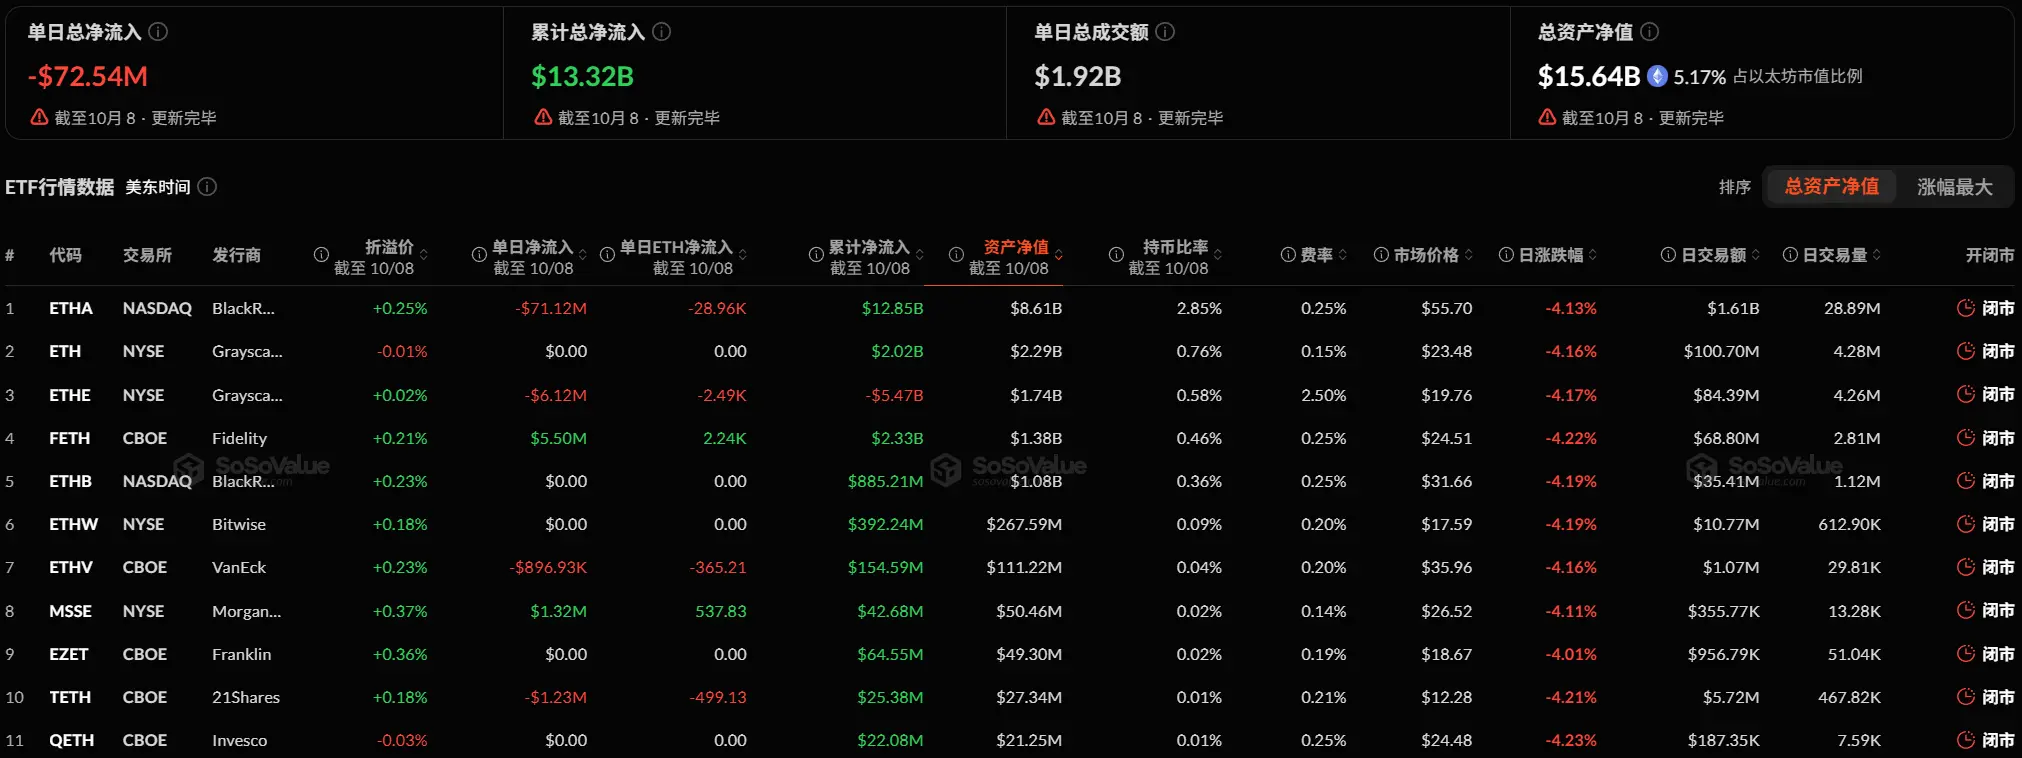
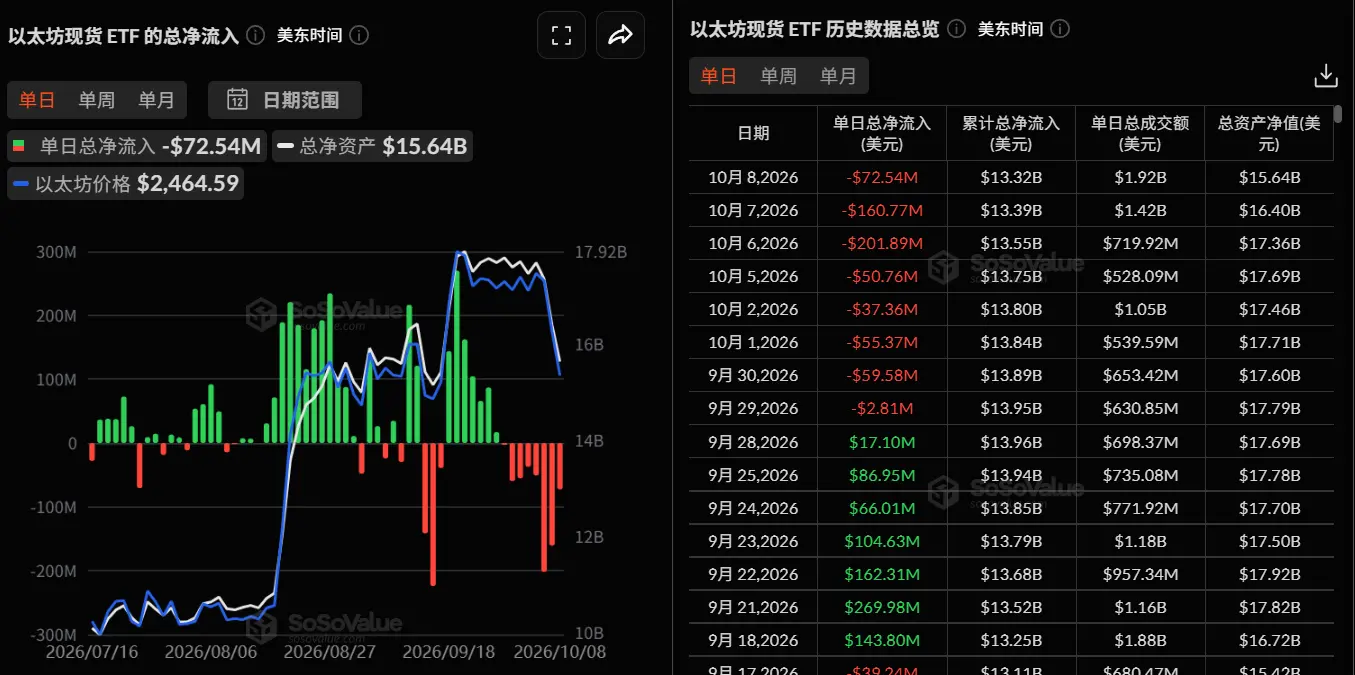
SoSoValue 데이터에 따르면, 10월 8일 기준 미국 ETH 현물 ETF의 총 순자산가치는 약 156.4억 달러로 ETH 시가총액의 약 5.17%에 해당한다. Bitmine 한 곳이 약 4.9%를 차지해, 보유 규모가 이미 미국 ETH 현물 ETF 전체와 맞먹는 수준이다.
이 매수세가 ETH에 얼마나 중요한지는 ETH의 공급 측면에서 살펴봐야 한다.
이더리움이 지분 증명(Proof of Stake)으로 전환한 뒤, 새로 발행되는 ETH는 스테이킹 참여자에게 보상 형태로 지급되며, 발행량은 전체 네트워크의 스테이킹 규모가 커질수록 증가한다. 반대편에서는 사용자가 지불하는 기본 수수료가 소각된다. 2024년 Dencun 업그레이드 이후 레이어2 네트워크의 수수료가 크게 하락하면서 소각량도 함께 줄어들었고, ETH는 그때부터 순증발(순발행 증가) 상태로 돌아섰다.
ultrasound.money 데이터에 따르면, 지난 7일간 ETH는 20,876개가 신규 발행된 반면 소각은 655개에 그쳤으며, 일평균 신규 발행은 약 2,980개(약 722만 달러)로, 연율 환산 공급 증가율은 약 0.86%다.
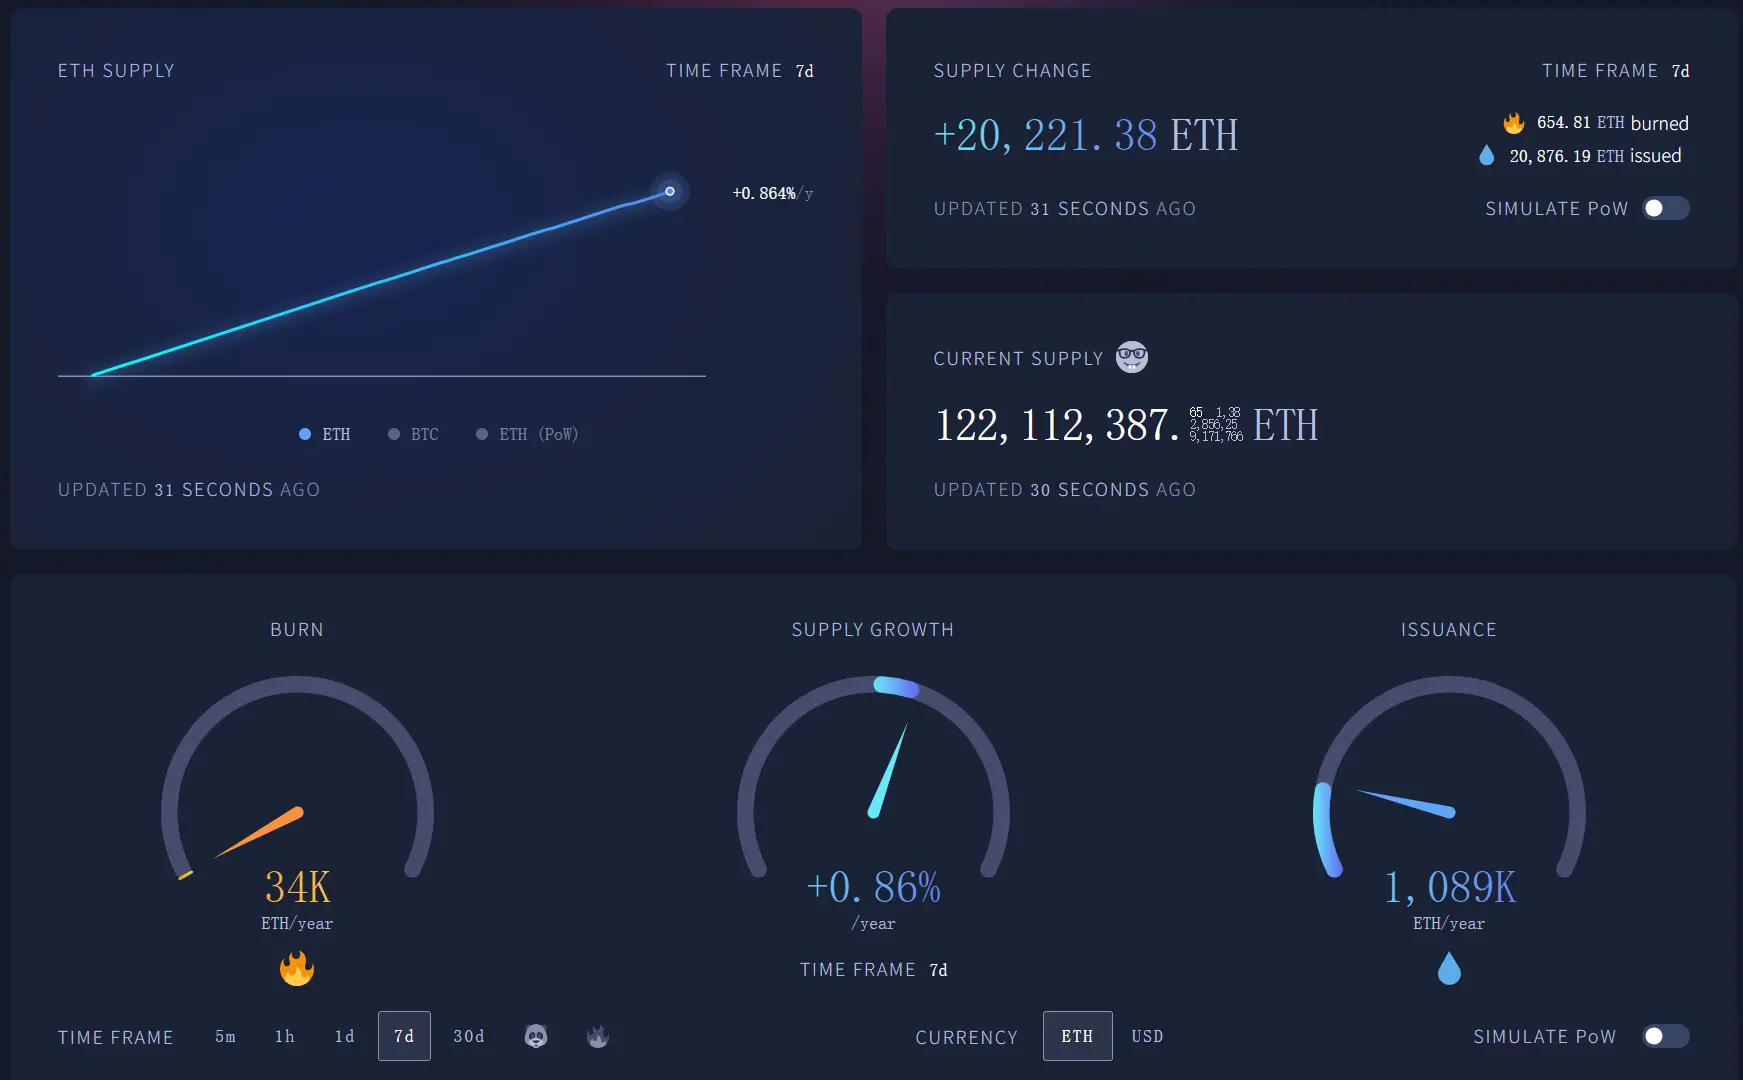
Bitmine 공고에 따르면, 지난주 회사는 시장에서 15,112개의 ETH를 매수했는데, 이는 같은 기간 신규 발행량의 약 72%에 해당한다. 즉, 최근 한동안 ETH가 매일 새로 공급하는 물량의 약 70%가 이 한 회사에 흡수된 셈이다.
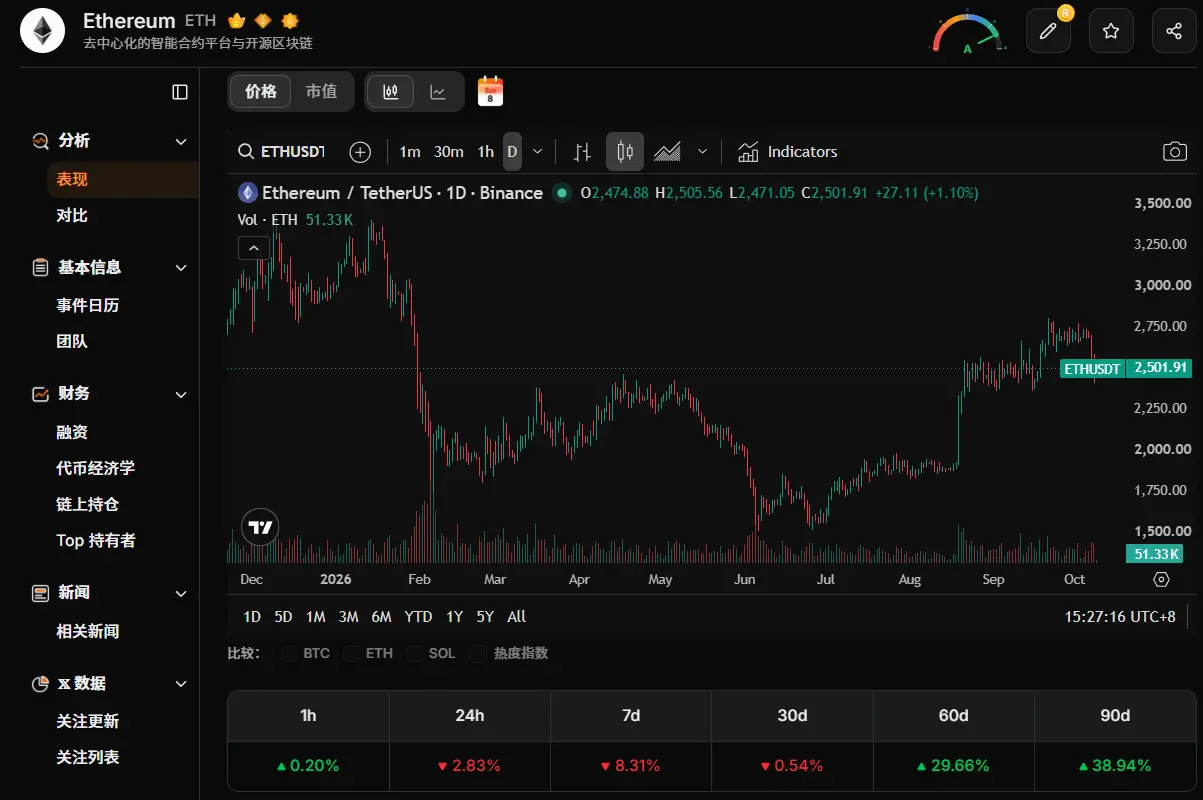
그러나 이 매수세는 가격을 떠받치지 못했다. 2025년 10월 ETH가 고점을 찍은 뒤 암호화폐 시장은 약세장에 진입했고, 3분기에 ETH가 상당한 반등을 보이기도 했지만 10월 들어 다시 약세로 돌아서며 최근 1년간 하락폭은 여전히 40%를 넘는다.
5% 하드 상한선 이후, Bitmine은 매수에서 매도로 전환될 수도
5%가 처음부터 Bitmine의 하드 상한선이었던 것은 아니다. 앞서 Tom Lee는 인터뷰에서, 이더리움의 활용이 지속적으로 확대되고 더 많은 기업이 ETH를 보유하기 시작한다면 5%를 초과해 보유하는 것도 합리성이 있으며, 회사가 2027년에 이 문제를 다시 평가할 수도 있다고 밝힌 바 있다.
Lee는 또한 Bitmine의 연간 약 3억 달러에 달하는 스테이킹 수익이 9.5% A시리즈 우선주의 연간 3,000만~3,500만 달러 배당금을 충분히 감당할 수 있어, 회사가 자금 필요 때문에 ETH를 매도할 이유가 없다고 언급했다.
이제 Lee의 입장은 더 엄격해졌다. 그는 5%가 하드 상한선이며 회사는 이 비율을 초과해 ETH를 보유하지 않을 것이라고 밝혔다. 그의 관점에서 하드 상한선이 생기면 주주들은 회사가 계속 자금을 조달해 코인을 매수할 것을 걱정할 필요가 없고, BMNR은 상승장에서 ETH를 능가할 기회가 더 커진다.
이 같은 발언은 Bitmine의 최근 1년간 처지와 관련이 있다. 금고 기업의 주가가 보유 자산 가치 아래로 떨어지면, 주식을 증자해 코인을 매수하는 것이 주당 대응 ETH를 희석시키게 된다. Bitmine은 올해 이미 2,100만 주를 자사주 매입했으며, Lee는 공고에서 이것이 암호화폐 금고 기업 역사상 최대 규모의 자사주 매입이라고 밝혔다.
일부 암호화폐 KOL은 하드 상한선이 BMNR의 지분 희석 우려를 해소했다고 평가했고, Lee는 이에 동의했다. ETH 시장 입장에서는 이는 지속적인 매수자의 이탈이 기정사실이 되었음을 의미한다.
매수를 멈춘 뒤에도 Bitmine의 보유량이 그대로 멈춰 있는 것은 아니다. Tom Lee는 5%에 도달한 뒤 회사가 받은 스테이킹 보상을 매도해 비중을 유지할 수 있다고 언급한 바 있다.
Bitmine 공고에 따르면, 10월 4일 기준 회사는 5,067,309개의 ETH를 스테이킹했으며 이는 보유량의 84%에 해당하고, 7일 연환산 수익률은 2.63%, 예상 연환산 스테이킹 수익은 약 3.63억 달러다. 이에 따라 계산하면 Bitmine은 매년 약 13.3만 개의 ETH 보상을 받게 된다.
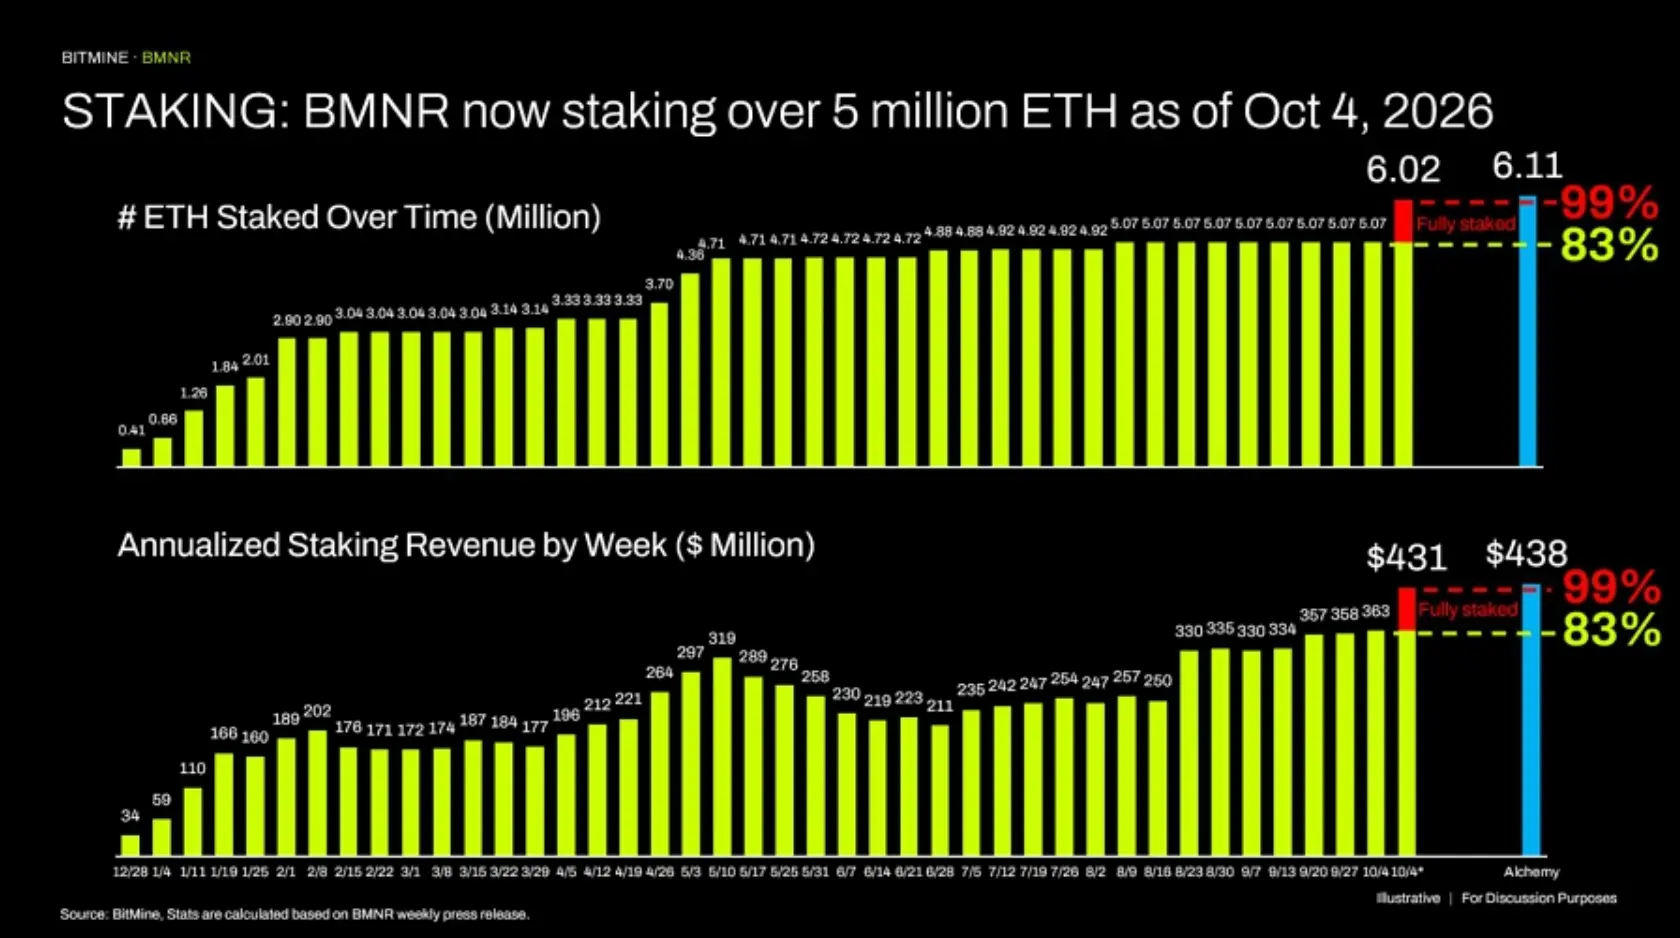
ETH 공급 자체도 증가하고 있어 매년 약 105만 개가 순증가하며, 그중 5%는 약 5.3만 개로 Bitmine은 상한선을 넘지 않으면서 이를 보유할 수 있다. 비중을 5%로 유지하려면 Bitmine은 매년 약 8만 개의 보상을 매도해야 할 수도 있다.
다만 규모 측면에서 보면, 8만 개의 ETH는 현재 가격 기준 약 2억 달러로 일평균 60만 달러 미만이어서 시장에 대한 직접적인 충격은 제한적이다. 진짜 변화는 방향에 있다. Bitmine은 매주 신규 공급의 70%를 흡수하던 매수자에서, 소량의 ETH를 지속적으로 방출하는 매도자로 바뀔 수 있다.
원금은 매도 대상이 아니다. Lee는 앞서 회사가 핵심 보유분을 매도할 필요가 없으며, 이미 스테이킹된 507만 개의 ETH가 여전히 회사에 수익을 창출하고 있다고 밝혔다.
바통을 이어받을 매수세는 아직 없고, 롱·숏 분화는 확대
Bitmine의 이탈이 임박하자 시장은 자연스럽게 다른 매수자에게 시선을 돌리지만, 주요 수요 채널 몇 곳 모두 당분간 바통을 이어받을 조짐이 없다.
먼저 ETF다. SoSoValue 데이터에 따르면, ETH 반등과 함께 8월과 9월 ETH 현물 ETF는 두 달 연속 순유입을 기록했지만 10월 들어 순유출로 전환됐다. 9월 29일부터 ETF는 8거래일 연속 순유출을 기록하며 누적 약 6.41억 달러가 빠져나갔고, 그중 10월 이후 순유출은 5.79억 달러다.
특히 Lee의 발언 전후 며칠이 두드러진다. 10월 6일 하루 순유출 2.02억 달러는 거의 전부 블랙록 산하 ETHA에서 나왔고, 10월 7일과 8일에도 각각 1.61억 달러와 7,254만 달러가 유출됐다.
거래소 데이터도 비슷한 방향을 가리킨다. 바이낸스 준비금 증명에 따르면, 9월 사용자 ETH 잔액은 4.61% 감소해 약 4.99억 달러에 해당하며, 같은 기간 사용자 BTC 보유량은 약 5.37억 달러 증가했다.
다른 ETH 금고 기업들도 바통을 이어받기 어렵다. 주가가 보유 코인 가치보다 낮을 때는 증자로 코인을 매수하는 모델이 지속되기 어렵다. 두 번째로 큰 ETH 금고 기업인 SharpLink를 예로 들면, 올해 6월 ETH가 저점에 있을 때 약 5,000개만 매수했는데, 이는 8개월 만의 첫 증액이었다.
이후 SharpLink의 보유량 증가는 주로 스테이킹 보상에서 비롯됐다. Lookonchain 모니터링에 따르면, 9월 말 기준 SharpLink는 약 89.21만 개의 ETH를 보유하고 있으며 누적 스테이킹 보상은 2.79만 개다.
다만 이달 초 Lee는 이더리움 금고 기업들이 현재 ETH 공급량의 7%를 합산 보유하고 있으며, 이번 사이클 내에 이 비율이 15%까지 오를 수 있다고 지적했다. 이에 따라 계산하면 Bitmine이 매수를 멈춘 뒤에도 다른 기관들은 여전히 약 980만 개의 ETH를 매수해야 한다.
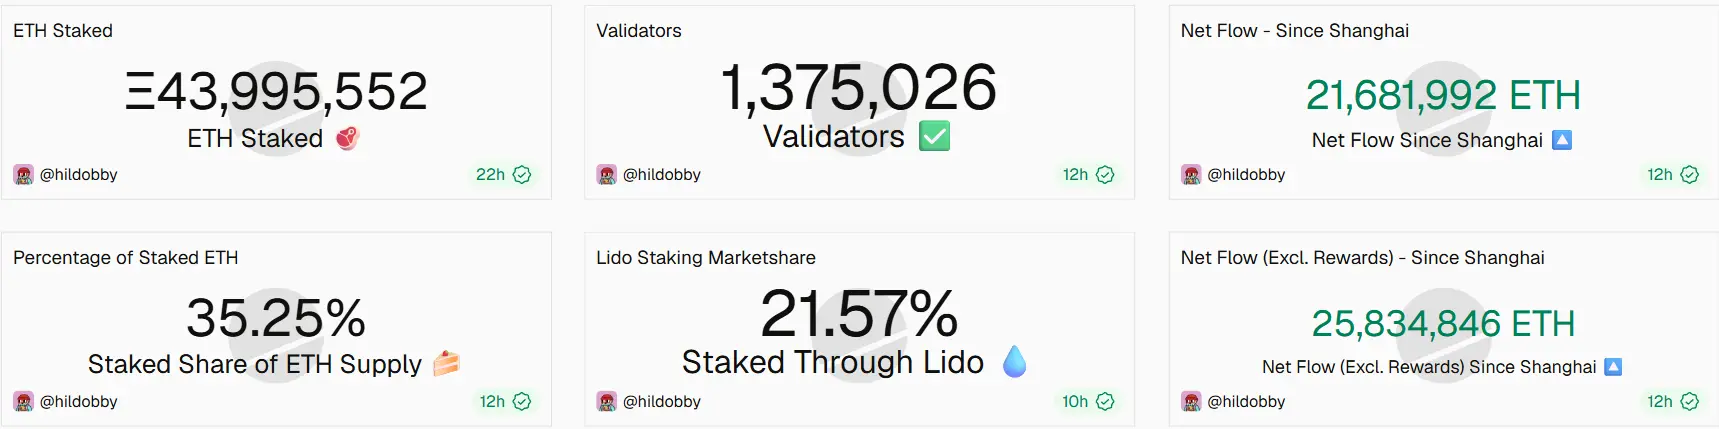
스테이킹 측면의 상황은 다소 낫다. 10월 6일 기준 스테이킹 진입을 기다리는 ETH는 약 150만 개, 출금 대기열은 약 76.7만 개로, 진입 대기열이 출금 대기열보다 뚜렷하게 많다. 다만 출금 대기열은 앞서 MetaMask가 9월 30일 공개한 보안 사건으로 인해 한때 85.1만 개까지 늘어난 바 있다. Lido는 이 예방적 출금 ETH가 점진적으로 다시 스테이킹될 것이라고 밝혔으며, 따라서 진입 대기열 중 일부는 되돌아오는 ETH이지 전부 신규 수요는 아니다.
ETH의 전망에 대해 Lee는 여전히 비교적 낙관적이다. 그는 암호화폐 강세장이 8월에 시작됐으며, 기관이 주도하는 자산 토큰화, 세대 간 부의 이전, 금고 기업의 공급 흡수, 그리고 AI 에이전트의 온체인 결제가 동력이 되어 사상 최대 규모의 강세장이 될 수 있다고 밝혔다.
암호화폐 KOL인 블루폭스(蓝狐)도 Bitmine이 5%까지만 매수한 것은 옳은 선택이며, 저점에서 축적을 마친 뒤 Lee의 다음 주요 과제는 ETH에 대한 내러티브를 만들어 이더리움이 온체인 월스트리트의 결제 레이어가 되도록 추진하는 것이라고 말했다.
많은 사람은 5%가 회사가 스스로 정한 상한선일 뿐이므로 Bitmine의 매수 중단이 반드시 가격 하락을 의미하지는 않는다고 본다. 다만 매수를 멈춘 뒤 ETH는 안정적인 대규모 매수자 하나를 잃게 되어, 가격이 ETF·스테이킹 수요·기타 기관에 더 의존하게 되고 변동성이 확대될 수 있다.
집중도 관점에서 매수 중단이 긍정적으로 평가할 만한 자제라고 보는 시각도 있다. 단일 기관이 최대 참여자가 될 수는 있지만, 이더리움을 지배하려 해서는 안 된다는 것이다.




