
글: angelilu, Foresight News
10월 16일, MSCI는 새로운 지수 편입 규정을 확정했으며, 가장 먼저 직격탄을 맞은 것은 암호화폐 재무 기업이다.
새 규정은 11월 지수 심의부터 적용되며, 주로 자산 보유를 통해 가치를 얻고 실제 영업 활동이 부족한 상장 기업은 '비영업 기업'으로 분류되어 MSCI 글로벌 투자 가능 시장 지수(GIMI) 편입 자격을 잃을 수 있다. 즉, Strategy, Metaplanet, Upexi 등 자본시장 자금조달로 코인을 매수하는 기업은 더 이상 MSCI에서 일반 영업 기업으로 간주되지 않을 수 있다.
MSCI는 동시에 잠재적 영향 대상 명단을 발표했다. 22개 기업 중 14곳이 암호화폐와 직접적으로 관련되어 있다. Strategy, Metaplanet, SOL 재무 기업 Upexi는 삭제 예정으로 분류됐고, SharpLink, Solana Company 등 나머지 11개 기업은 관찰 명단에 올랐다. 표의 유통 시가총액 기준으로 계산하면 암호화폐 기업이 전체 명단의 94.5%를 차지하며, 그중 대부분은 Strategy에서 비롯된다.
새 규정은 먼저 기업의 자산 구조에 충분한 영업 자산이 존재하는지 판단한다. 이 단계를 통과하지 못한 기업은 영업 비용, 영업 현금흐름, 공정가치 변동, 외부 자금조달 의존도 등 5개 재무 지표 검사를 추가로 받게 되며, 그중 4개 이상이 발동되면 지수 자격을 잃을 수 있다. 이미 지수에 편입된 기업의 경우, MSCI는 최근 2개 연도 보고 기간 모두 심사를 통과하지 못해야 삭제하도록 요구한다.
이것이 최종 삭제 결과는 아니다. MSCI는 11월 11일 공식 명단을 발표하며, 새 규정은 11월 30일 장 마감 후 시행된다. 그러나 이 논쟁은 이미 '한 기업이 보유한 암호화폐 자산이 너무 많은가'에서 더 근본적인 질문으로 나아갔다. 상장 기업의 주요 업무가 자금조달과 코인 매수가 되었다면, 그것은 여전히 영업 기업인가?
14개 암호화폐 기업이 명단에 등장
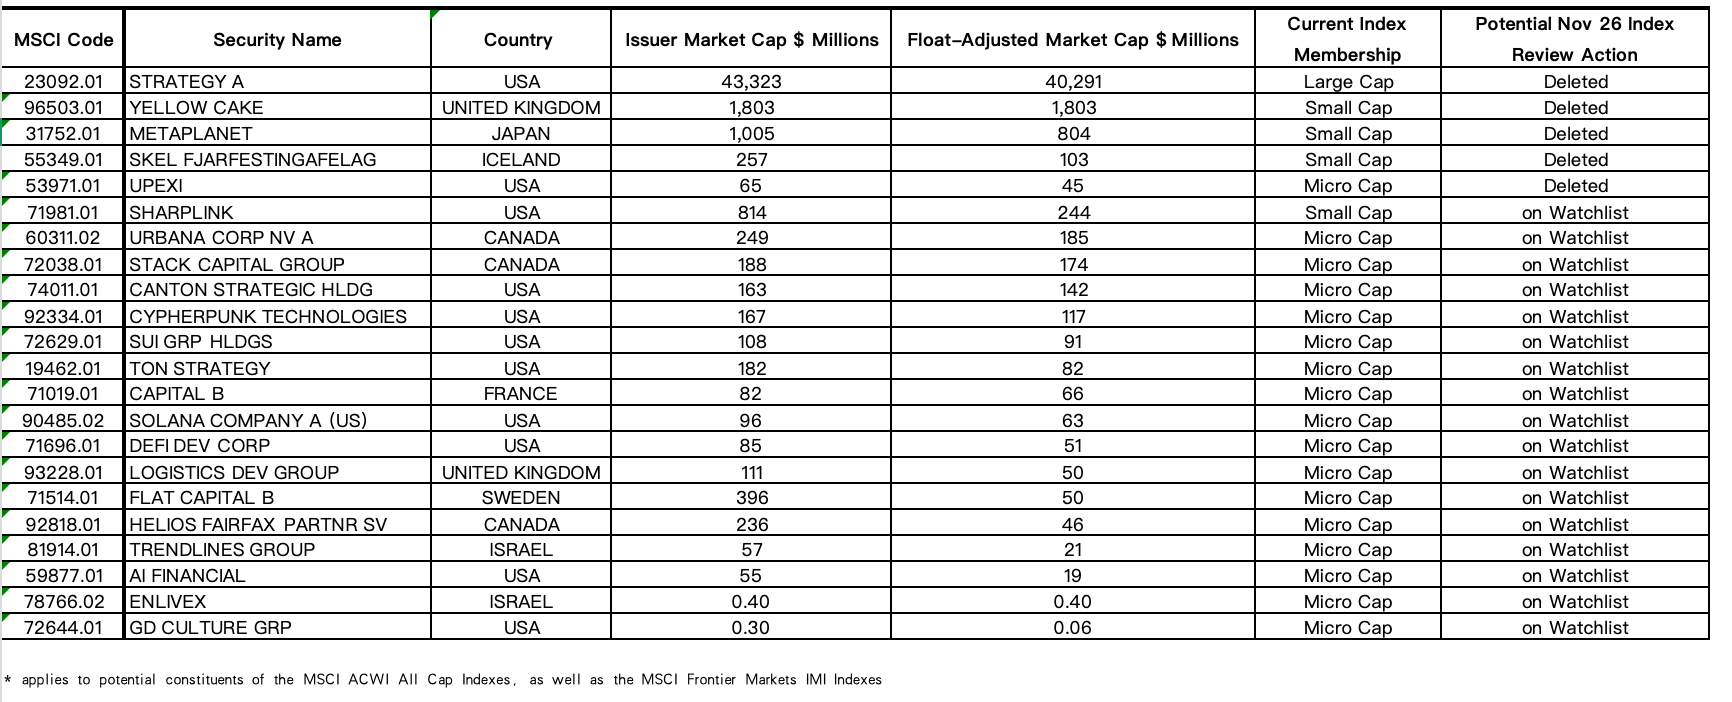
삭제 예정인 5개 기업 중 3곳은 디지털 자산 재무 기업이다.
- 비트코인 재무 기업 Strategy
- 비트코인 재무 기업 Metaplanet
- SOL 재무 기업 Upexi
나머지 두 곳은 영국 우라늄 투자 기업 Yellow Cake와 아이슬란드 투자 지주 기업 SKEL로, 이는 규정이 형식상 암호화폐 자산만을 겨냥한 것이 아님을 보여준다.
나머지 11개 암호화폐 관련 기업은 관찰 명단에 올랐으며, 다음과 같다.
- ETH 재무 기업 SharpLink
- CC(Canton) 재무 기업 Canton Strategic Holdings
- ZEC 재무 기업 Cypherpunk Technologies
- SUI 재무 기업 SUI Group
- TON 재무 기업 TON Strategy
- BTC 재무 기업 Capital B
- SOL 재무 기업 Solana Compan
- SOL 재무 기업 DeFi Development
- WLFI 재무 기업 AI Financial
- RAIN 재무 기업 Enlivex
- BTC를 보유하고 TRUMP 배분을 발표한 적 있는 기업 GD Culture
MSCI 표의 데이터로 계산하면, 이 14개 기업의 유통 시가총액 합계는 약 420억 1,600만 달러로, 잠재적 영향 대상 22개 기업 유통 시가총액의 94.5%를 차지한다.
다만 이 수치는 거의 Strategy 한 기업이 지탱하고 있다. Strategy의 유통 시가총액은 약 402억 9,100만 달러로, 14개 암호화폐 기업의 95.9%를 차지한다. 나머지 대부분 기업은 여전히 유동성이 제한적인 초소형주다.
MSCI는 더 이상 기업이 보유한 코인 수만 세지 않는다
MSCI가 디지털 자산 재무 기업을 다루는 것은 이번이 처음이 아니다.
2025년 10월, MSCI는 훨씬 직접적인 기준을 제안한 바 있다. 디지털 자산이 기업 총자산의 50% 이상을 차지하면 해당 기업을 디지털 자산 재무 기업으로 간주한다는 것이다. 관련 증권은 당시 즉시 삭제되지는 않았지만, 주식 수량, 외국인 투자자 편입 계수, 국내 편입 계수의 상향 조정이 동결됐고, 신규 지수 편입 자격과 규모 계층 이동도 연기됐다.
이 기준은 곧 한 가지 문제에 부딪혔다. 대량의 비트코인을 보유한 기업은 왜 투자 펀드와 유사한데, 대량의 금, 우라늄, 증권 또는 기타 비영업 자산을 보유한 기업은 일반 주식 지수에 계속 남을 수 있는가?
2026년 1월, MSCI는 디지털 자산 재무 기업에 대한 삭제 방안을 당분간 시행하지 않기로 결정하고, 대신 '영업 활동이 아닌 투자를 주로 하는' 모든 상장 기업을 연구하기로 했다. 8월에 발표된 새 방안은 더 이상 비트코인이나 다른 토큰을 지목하지 않고, 기업의 자산, 현금흐름, 자금조달 방식에서 출발해 그것이 실제로 사업을 영위하는지, 아니면 자산을 축적하는지를 판단한다.
따라서 이번 변화는 일반적인 분기별 리밸런싱도 아니다. 일반적인 지수 심의는 주로 시가총액, 유동성, 유통 비율, 규모 계층 변화를 다룬다. 반면 이 새 규정은 더 앞선 단계의 자격 문제를 다룬다. 한 주식이 여전히 거래되고 규모와 유동성도 요건을 충족하더라도, 재무 구조가 점점 투자 수단에 가까워지면 더 이상 일반 영업 기업으로 지수에 편입되지 않을 수 있다.
8월의 시뮬레이션 명단에는 삭제 예정 기업 3곳과 관찰 명단 기업 3곳만 있었다. 최신 문서는 삭제 예정 5곳과 관찰 명단 17곳으로 확대됐다. 암호화폐 재무 기업도 Strategy, Metaplanet, SharpLink 등 소수 사례에서 BTC, ETH, SOL, SUI, ZEC 등 다양한 자산으로 확장됐다.
제외된다면, 가장 먼저 매도되는 것은 주식이다
Strategy가 최종적으로 관련 MSCI 지수에서 제외된다면, 가장 직접적인 움직임은 주식 시장에서 일어난다. 해당 지수를 추종하는 패시브 펀드는 Strategy 주식을 매도하고 자금을 다른 구성 종목에 재배분해야 한다. 기업이 보유한 비트코인이 지수 조정으로 인해 자동으로 시장에 나오는 것은 아니다.
시장은 잠재적 매도 압력에 대해 뚜렷한 의견 차이를 보인다. JP모건은 앞서 추정하기를, Strategy가 MSCI 관련 지수에서 삭제되면 약 28억 달러의 패시브 자금 유출에 해당할 수 있다고 했다. Strategy 자체의 계산에 따르면, MSCI GIMI를 추종하는 펀드는 약 1,300만 주를 보유하고 있으며, 이는 기본 주식 수의 약 3.1%, 30일 평균 거래량의 60%에 해당한다. 앞의 숫자는 집중된 매도 압력을 강조하고, 뒤의 숫자는 시장이 이 주식을 소화할 능력이 있음을 강조한다. 둘 다 최종 손실과 직접적으로 동일시할 수는 없다.
Strategy 자체의 기준으로 보면, 관련 지수 보유량은 하루 거래량에도 미치지 못한다. 그러나 명단에 있는 초소형 기업의 경우 문제가 더 심각할 수 있다. 이들의 일일 거래량은 적어서, 지수 자금의 금액은 제한적이지만 더 높은 한계 수요를 차지할 수 있다. 관찰 명단에 오르는 것 자체만으로도 투자자들이 밸류에이션과 포지션을 미리 조정하게 만들 수 있다.
지수 조정이 재무 기업이 BTC, ETH, SOL을 매도하도록 직접 강제하지는 않지만, 이들이 계속 코인을 매수할 능력을 약화시킬 수 있다. 디지털 자산 재무 기업은 일반적으로 주가가 보유 자산 순자산가치보다 높을 때 주식이나 채권을 발행하고, 조달한 자금으로 더 많은 토큰을 매수한다. 지수 자금이 빠져나가 주가와 밸류에이션 프리미엄을 끌어내리면, 기업의 자금조달 비용이 상승하고 향후 코인 매수 규모도 줄어들 수 있다. 암호화폐 시장 입장에서 실제로 줄어들 수 있는 것은 즉각적인 강제 매도가 아니라 이후의 증분 매수세다.
누가 한 기업이 무엇인지 결정하는가
MSCI의 의견 수렴 기간 동안 Strategy는 공개적으로 이 경계선에 반대했다. 기업은 '영업'과 '비영업'이 미국 회계 기준, 국제재무보고기준 또는 기존 법적 프레임워크에서 확립된 분류가 아니며, 자사의 비트코인 사업도 이미 영업 부문으로 재무 보고서에 나타나 있다고 주장했다. Strategy의 설명에 따르면, MSCI는 이전의 디지털 자산 재무 기업 대상 규정을 다른 표현으로 바꿔 쓴 것에 불과하다.
MSCI가 제시한 이유는, 글로벌 주식 지수는 원래 ETF, 투자 펀드, 사업 개발 회사 및 기타 패시브 투자 수단을 배제한다는 것이다. 새로운 재무 지표는 법적 형태는 여전히 상장 기업이지만 경제적 특성은 이미 투자 수단과 유사해진 발행사를 식별하기 위한 것일 뿐이다.
Yellow Cake도 명단에 포함된 것은 MSCI의 새 규정이 디지털 자산만을 겨냥한 것이 아님을 보여준다. 그러나 잠재적 영향 대상 22개 기업 중 14곳이 암호화폐와 직접 관련되어 있고, 유통 시가총액 비중은 90%를 넘는다. 규정은 자산 중립적인 재무 기준을 사용하지만, 실제 압력은 주로 암호화폐 재무 기업에 집중된다.
따라서 MSCI가 11월 11일 발표할 최종 명단은 단순한 구성 종목 조정이 아니다. Strategy와 Upexi가 삭제될지, SharpLink, Solana Company 등 기업이 관찰 명단에 계속 남을지는 MSCI가 '영업 기업'과 '투자 수단'의 경계선을 어디에 그을 준비가 되어 있는지를 보여줄 것이다.

