作者: Solaire, YBB Capital
前言
稳定币一直是加密世界中最关键的一环,它们占据着整个区块链总市值的8.6%(约1245亿美元)。其中以美元和美债为抵押物的中心化稳定币一直占据主导地位,如USDT和USDC,但中心化稳定币始终受中心控制,比如Tether完全有能力冻结任何一个地址中的USDT,并且它们的安全由中心化实体保证。这显然不符合区块链存在的初衷,而在对于去中心化稳定币的探索中产生了两个主要的分支,超额抵押稳定币与算法稳定币。虽然超额抵押稳定币由于其高抵押率的缘故能在高波动的加密市场中保持稳定,但其1.5-2倍的最低抵押率导致资本效率低下。而算法稳定币的市场从来是最残酷的,虽然它们拥有最高的资本效率,但由于其接近0抵押的模型,死亡总是伴随它们左右,在经历LUNA的失败后,这条赛道已经销声匿迹许久了。但笔者始终认为加密世界应该存在一种非超额抵押的去中心化稳定币,而此文将探讨关于算法稳定币的历史与一些新的想法。
算法稳定币是什么?
通常来说算法稳定币是一种不需要任何储备与抵押的稳定币,通过算法来完全调节其供应和流通。这个算法控制着货币的供求关系,旨在使稳定币的价格与参考货币(通常是美元)挂钩。一般来说,当价格上涨时,算法会发行更多的硬币,而当价格下跌时,则会回购市场上的更多硬币。这个机制类似于铸币税,也就是中央银行通过发行或销毁货币来调节其供应和价值的方式。对于一些算法稳定币来说,其功能是可以根据社区的建议进行修改的,而这种修改是通过去中心化治理来实现的,这样铸币税的权力就交给了货币的使用者,而不是中央银行。
总而言之,相对于常见的稳定币(如USDT和USDC),算法稳定币在去中心化方面有所不同,它们不需要储备而且是独立的。由于算法稳定币是基于数学、货币经济学和技术之间内在关系的货币,因此它们引出了一种可能比中心化稳定币更先进的稳定币模型。
算法稳定币简史
关于影响后来算法稳定币的早期尝试可以追溯到2014年,当时经济学家Robert Sams提出了一种名为"Seigniorage Shares"的模型,该模型通过自动调整货币供应来维持价格稳定。这一理念在一定程度上受到了现代中央银行货币政策的启发。接下来,BitShares尝试采用一种混合模型,该模型虽然主要是基于资产抵押,但也包含了一些算法调整的元素。这可以看作是算法稳定币发展的一个重要步骤,尽管它本身不是一个纯粹的算法稳定币。
到了2017年,一个名为Basis(原名Basecoin)的项目引起了广泛关注。该项目试图通过一个复杂的三代币系统来维持稳定币的价值。然而,由于与美国证券法的不兼容性,该项目最终在2018年底被迫关闭。
2019年,Ampleforth提出了一种名为“弹性供应”的新模型,该模型不仅调整新代币的发行,还调整用户钱包中现有代币的数量,从而实现价格的稳定。几乎同一时期,Terra也发布了其稳定币,该稳定币使用了一种包括税收、算法调整和资产抵押在内的复合模型,通过其原生代币铸造。当然这个代币的名字也广为人知,也就是后来的LUNA。
Terra LUNA
LUNA作为算法稳定币中最具代表性的项目,同时也是加密世界中最为臭名昭著的项目之一。关于它的历史就如同一个闪光弹一样,在一瞬间非常明亮却又在一瞬间消失不见。今天对于LUNA的再次探讨只是想以史为鉴,发现一些对于未来的启示。
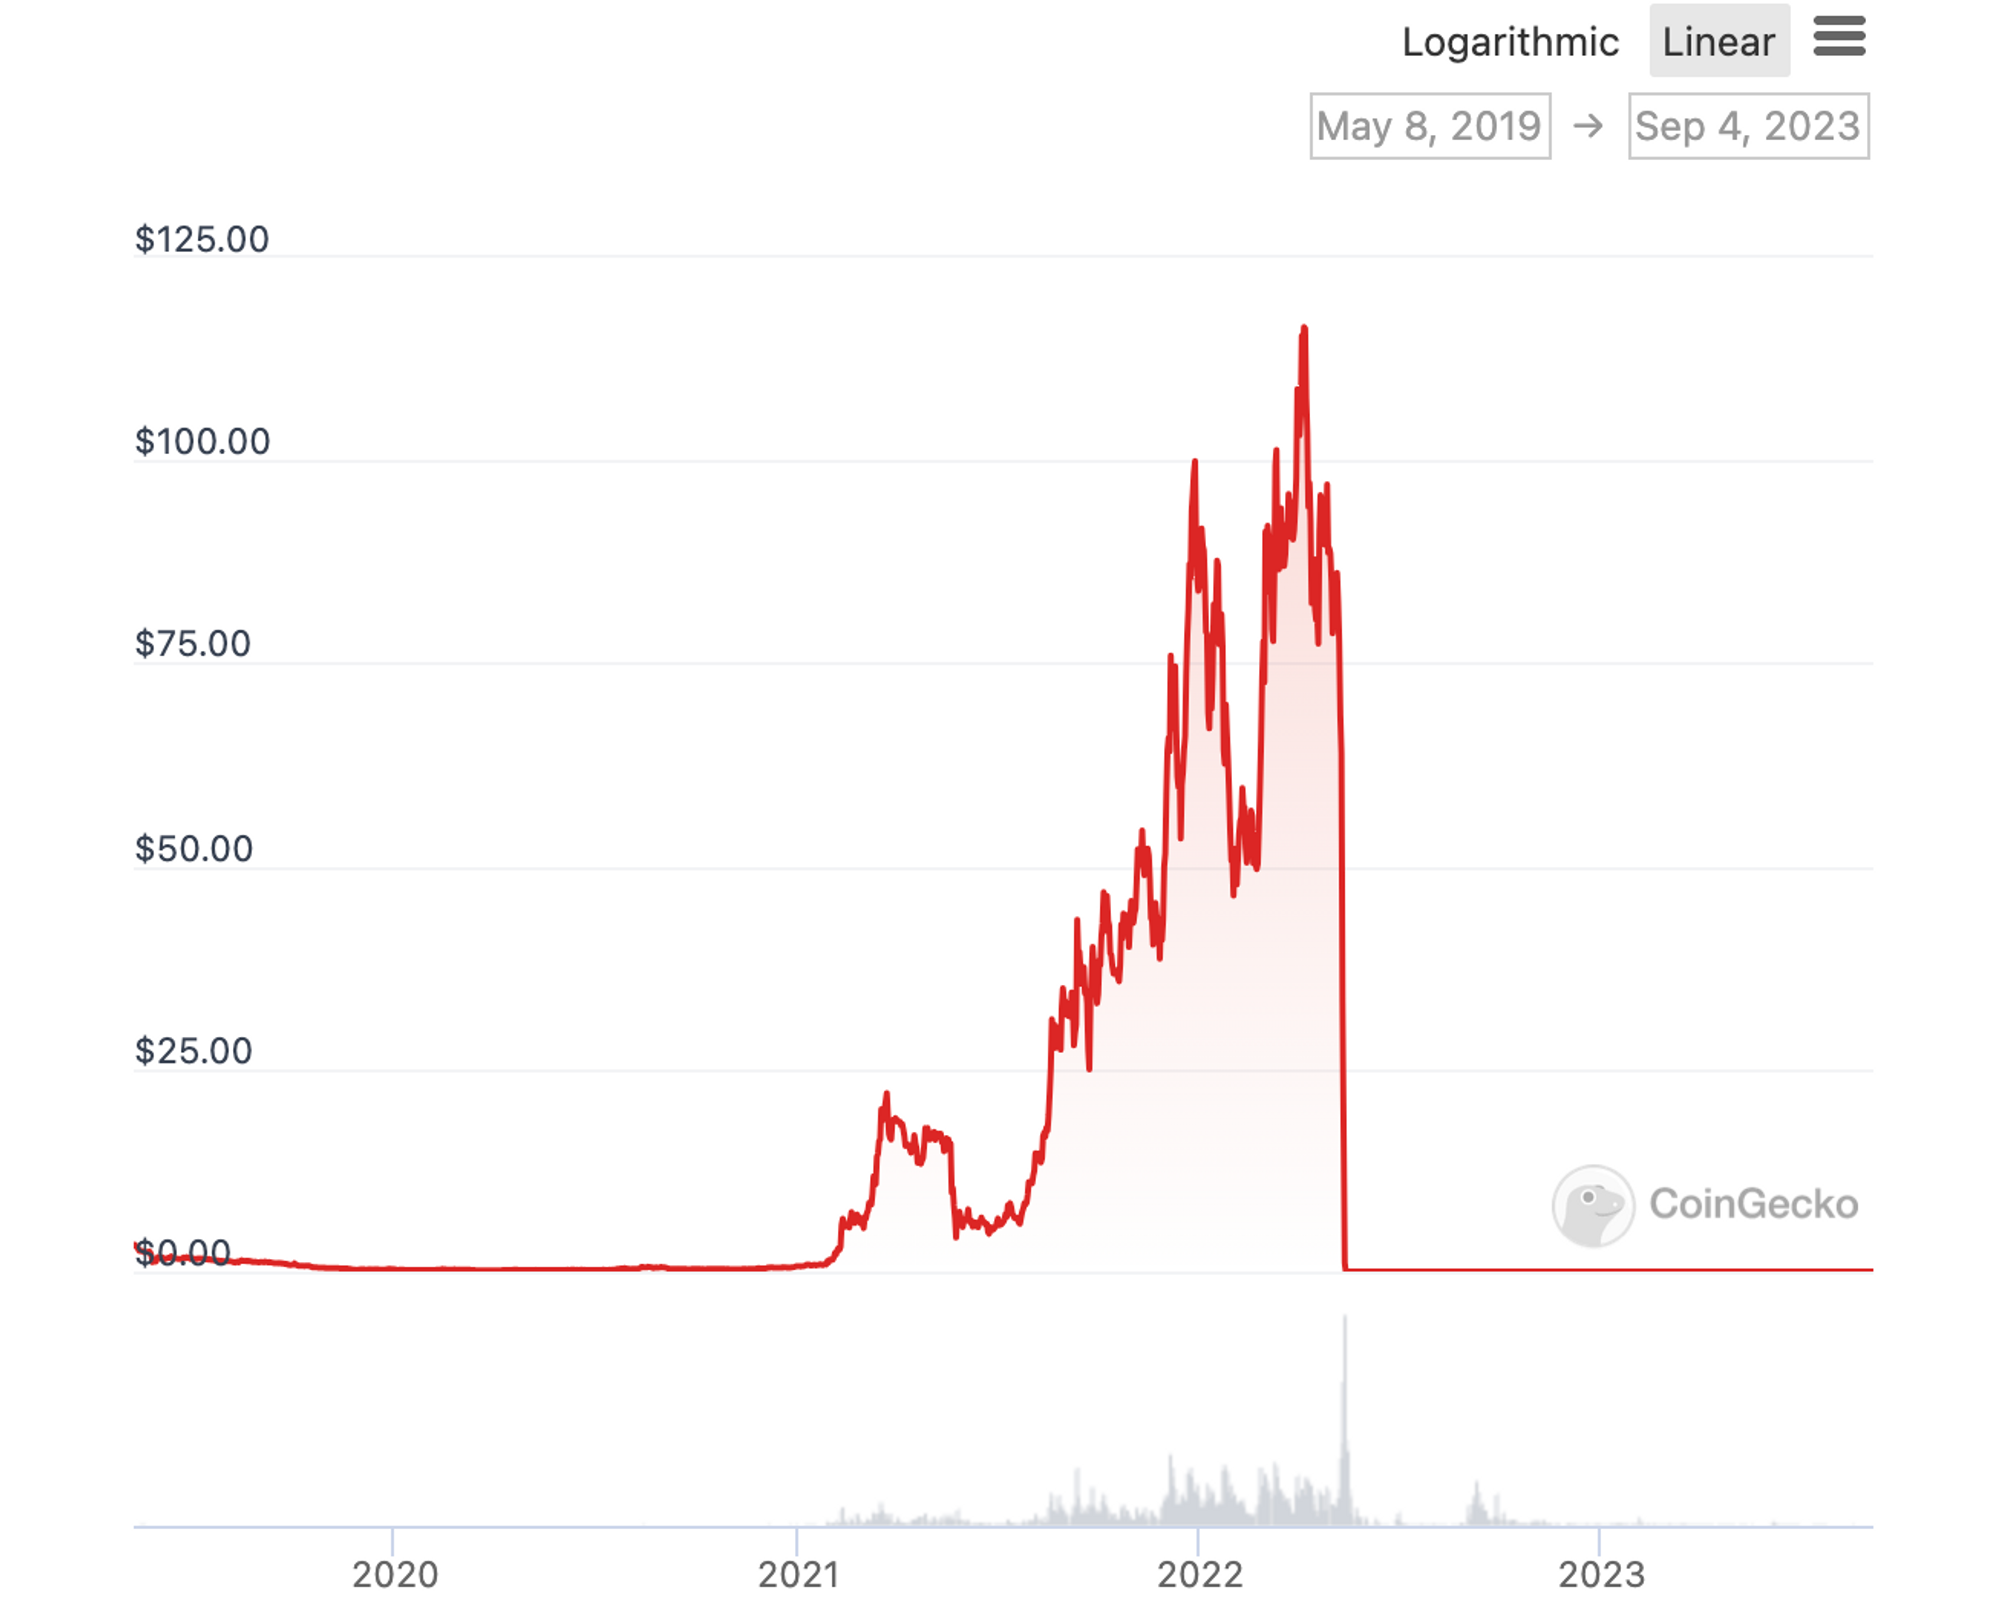
LUNA历史K线(数据源自CoinGecko)
Terra是一个基于 Cosmos SDK 和Tendermint 共识构建的区块链,最初旨在通过加密货币解决电商支付问题,但传统加密货币波动过大,要像法币一样使用并不是一件易事,而USDT等中心化稳定币又具备区域性以及中心化的问题。所以Terra想要打造一个丰富且去中心化的稳定币组合,如韩元、泰铢、美元。
而为了实现这一目标,则需要Terra推出一套通用的铸造机制,不久后,在2019年4月的某天里,一个铸造方式由Terra的两位联创Do Kwon和Daniel Shin在Terra Money的白皮书中提出了,即通过LUNA(Terra的原生代币)去铸造各国的稳定币。这里以UST(Terra的美元稳定币)为例,我再简单说一下这个方式。
·首先UST是与美元1:1挂钩的;
·如果 UST超过挂钩价,你可以将 1 美元的 LUNA 转换为 1 UST,此时 UST 价值超过 1 美元,通过出售可以赚取差价;
·反之亦然,如果 UST 低于挂钩价,你始终可以将 1 UST 换成 1 美元的 LUNA。
这套模型从推出开始便备受质疑,从LUNA诞生开始到LUNA陨落前夕,加密圈的各路知名人士都在警告LUNA不过是一场庞氏骗局。但即便如此,依旧有许多人前仆后继着不断涌入这片危险之地,所以是为什么?
铸币税(Seigniorage)
要了解一个旁氏骗局,首先要了解设计这场骗局的动机,UST的大规模采用除了能提高LUNA的价格,还有一个很关键的利益点——铸币税。
铸币税是一个经济学概念,描述的是过去政府通过发行货币而获得的收入。具体而言,这一术语通常用于指代货币面值与其生产成本之间的差额。例如,如果生产一枚1美元硬币的成本是50美分,那么铸币税就是50美分。
在加密世界中,三种类型的稳定币都有铸币税。以法币为抵押物的稳定币,一般在铸造和销毁过程中收取约0.1%的铸币税。而超额抵押稳定币则从手续费和持币者支付的利率中获得收益。至于算法稳定币,具有最高的铸币税率。通过引入挂钩波动性Token的机制,稳定币能够将所有进入系统的资金转化为铸币税,这就是凭空造物。这种机制大大降低了启动成本,一定程度上提高了锚定速率,但也伴随着与生俱来的脆弱性。
Anchor Protocol
LUNA是算法稳定币历史上的一场奇迹,在此之前的算法稳定币项目都在极短的时间内宣告失败,或者始终没办法做大。而LUNA不仅做到了稳定币板块第三的位置,也是为数不多打通支付业务的公司。
Terra在暴毙之前,其实拥有了一个很优秀的金融生态,并且还有两个建立在Terra协议上的支付系统,CHAI和MemaPay。CHAI甚至已经一站式打通了韩国本土的支付渠道,并与大量企业有着合作关系,NIKE韩国和飞利浦都是CHAI的客户之一。而在Terra的金融生态内,还活跃着股票、保险、资产拆分等协议。事实上,在将区块链的便利实惠带入现实世界这一点上,Terra已经做的很成功了。
但遗憾的是这些繁荣昌盛都建立在Do Kwon的骗局之上,比起稳步推进UST的各种应用场景。Do Kwon按下了Anchor Protocol这个加速按钮,加速了Terra的成功也加速了Terra的死亡。
Anchor Protocol是Terra生态内的去中心化银行,它提供了一个非常诱人的储蓄产品,20%APY无损的UST存款业务(早期的设计是3%的APY,但Do Kwon坚持20%)。在现实世界银行连百分之一利率都无法提供的情况下,UST有20%的APY。于是UST的大规模铸造与稳定抛压的神秘按钮被Do Kwon找到了。
为了维持这个骗局,Do Kwon在Terra的后期也已经接近疯魔,通过再融资以及购买BTC去维护UST年化(在当时有提议将年化降至4%,但Do Kwon心里明白天量的抛压是更可怕的事情)以及UST的稳定性。但纸始终保不住火,在UST 从 Curve 3Pool 迁移到 DAI killing 4Pool的那个夜晚,UST 流动性最低的时候,一场精心策划的做空攻击直接将UST砸到脱钩, 而做为第二层盾牌的BTC也没能护住UST的固定汇率,反而喂饱了做空攻击者。至此,Terra这个巨型帝国在瞬间倾塌。
平行世界
假如有其它平行世界,Do Kwon并没有利益熏心按下那个按钮,又或者在UST迁移池子的那个夜晚也没有遭遇攻击。Terra最后能避免死亡的结局吗?答案是不能,在UST没有被攻击的那个平行世界,UST最终还是会因为旁氏死亡,而即便没有旁氏,UST还是会因为强行挂钩而死亡。挂钩另一种货币本身就是极其困难的,哪怕没有遭遇做空攻击,还是会被很多不可控事件击垮这种脆弱。
史瓦西半径(Schwarzschild radius)
史瓦西半径是一个天体上的物理参数,它指的是任何天体小于其史瓦西半径时,都会不可避免地坍缩成黑洞。
事实上这个道理不仅适用于天体,也适用于LUNA这类算法稳定币,甚至是这些采用“金本位”的中心化稳定币。由于LUNA和UST是双生关系,它们中的任何一个都是对方的史瓦西半径。一旦UST脱钩或者LUNA出现流动性问题,而铸造机制还是在照常运行时,那么它们最终极速地坍缩成“黑洞”。
而采用美元或者美债为抵押物的中心化稳定币,它们的史瓦西半径可以说是中心化实体的安全性。这个中心化的问题除了它们自己本身,也包括银行与托管机构。虽然我们都明白无论USDT还是USDC都已经存在了这么多年,期间遭遇过无数次FUD还是存活了下来,但它们的历史也仅仅只是相对加密世界来说较为漫长。没有人能保证这世界上有什么中心化机构是大而不倒的。毕竟雷曼兄弟(Lehman Brothers)也能破产,一旦出现失去抵押物或者不可兑换回美元的情况时(USDC在今年3月时也差点遭遇过这种危机),它们也会瞬间被挤兑为“黑洞”。
回看现实世界的货币历史,这些机制其实都发生过塌缩成黑洞的情况。比如金本位的崩溃就是由于战争时期黄金储备不平衡以及中央银行大量印发钞票,其黄金储备根本不能匹配印发钞票的总额,平民根本不知道银行究竟有多少黄金储备。只有当挤兑发生时大家才明白,手上的钞票早已一文不值,最后中央银行过量印钞反而成为了合法的事情(现代的纸币系统)。而货币挂钩另外一种货币这种情况,比如英镑间接挂钩德国马克,英国曾短暂地参与了欧洲汇率机制(European Exchange Rate Mechanism,简称ERM),这是一个多国货币之间的半固定汇率制度。在ERM中,参与国家的货币汇率在一个相对狭窄的范围内波动,德国马克常常作为一个“锚定”货币。这可以视为一种间接的挂钩。然而,由于多种因素(包括德国重新统一导致的利率上升和英国国内经济压力需要下调利率以刺激出口),英国维持在ERM中的固定汇率变得越来越不可持续。
历史上著名的黑色星期三事件正是发生在此刻,索罗斯发现了这个体系中的脆弱性,他同一些长期进行套汇经营的共同基金和跨国公司在市场上抛售疲软的欧洲货币进行做空,使得这些国家不得不斥巨资来维稳各自的货币价值。
1992年9月15日,索罗斯决定大量放空英镑,英镑对马克的比价一路下跌到2.8。此时英镑已处于退出EMR体系的边缘了。而到了16日,即便英国财政大臣将本国利率一天之中上调到了15%,但依旧收效甚微。在这场捍卫英镑的战争中,英国政府动用了269亿美元的外汇储备,中央银行每小时回购 20 亿美元的英镑,依旧不能让汇率站在2.778的最低限上。最终惨败,被迫退出EMR体系。而索罗斯在这场战役里获利近10亿美元,一战成名。做空LUNA的手法与此几乎一模一样。
信用货币(credit money)
现代的货币体系建立于中心化政府的信用之上,我们每个人手里的钱,都是银行或者政府的债务,而国债是债务的债务。现代货币本质上是“信用货币”。政府不断地发行债务只会使货币不断贬值,并加速通货膨胀的周期。这种货币体系可能是人类史上最大的庞氏骗局,但提到“钱”大部分人并不会想到法币之外的东西,这是因为人们已经接受了这个谢林点(Schelling point),一个骗局维系的足够久那就是“真的”。想在区块链上建立了一个稳定币,我们或许要接受一定的庞氏存在。
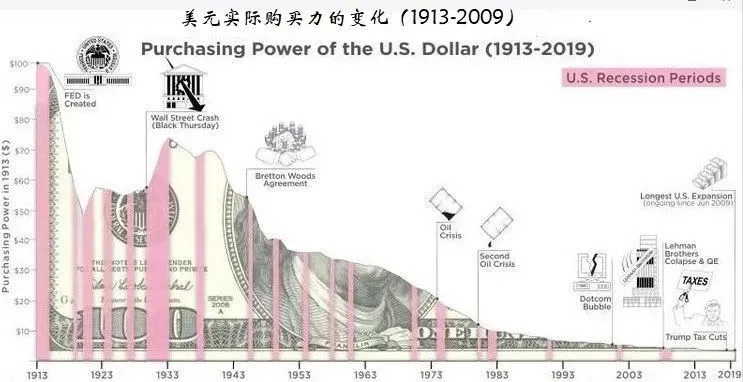
美元购买力的变化(图源:腾讯新闻)
反思
那么关于如何在区块链上建立一种货币,我个人的观点如下:
·波动性低但允许波动,并且流动性充足;
·不与任何法币进行强行挂钩;
·跟踪供需指标进行调配;
·接受一定的旁氏存在,让这种币成为谢林点(Schelling point);
·足够多的应用场景,能打通现实世界支付。
浮动稳定币,f(x) Protocol
f(x) 是一种 ETH 分级杠杆协议,旨在满足加密货币领域对稳定资产的需求,同时减轻中心化风险和资本效率问题。f(x) 协议引入了一个称为“浮动稳定币”或 fETH 的新概念。fETH 不与固定值挂钩,而是获得或损失原生以太坊 (ETH) 价格变动的一小部分。此外还创建了一种称为 xETH 的补充资产,它充当零成本杠杆化多头 ETH 头寸。xETH 吸收了 ETH 价格变动的大部分波动,从而稳定了 fETH 的价值。
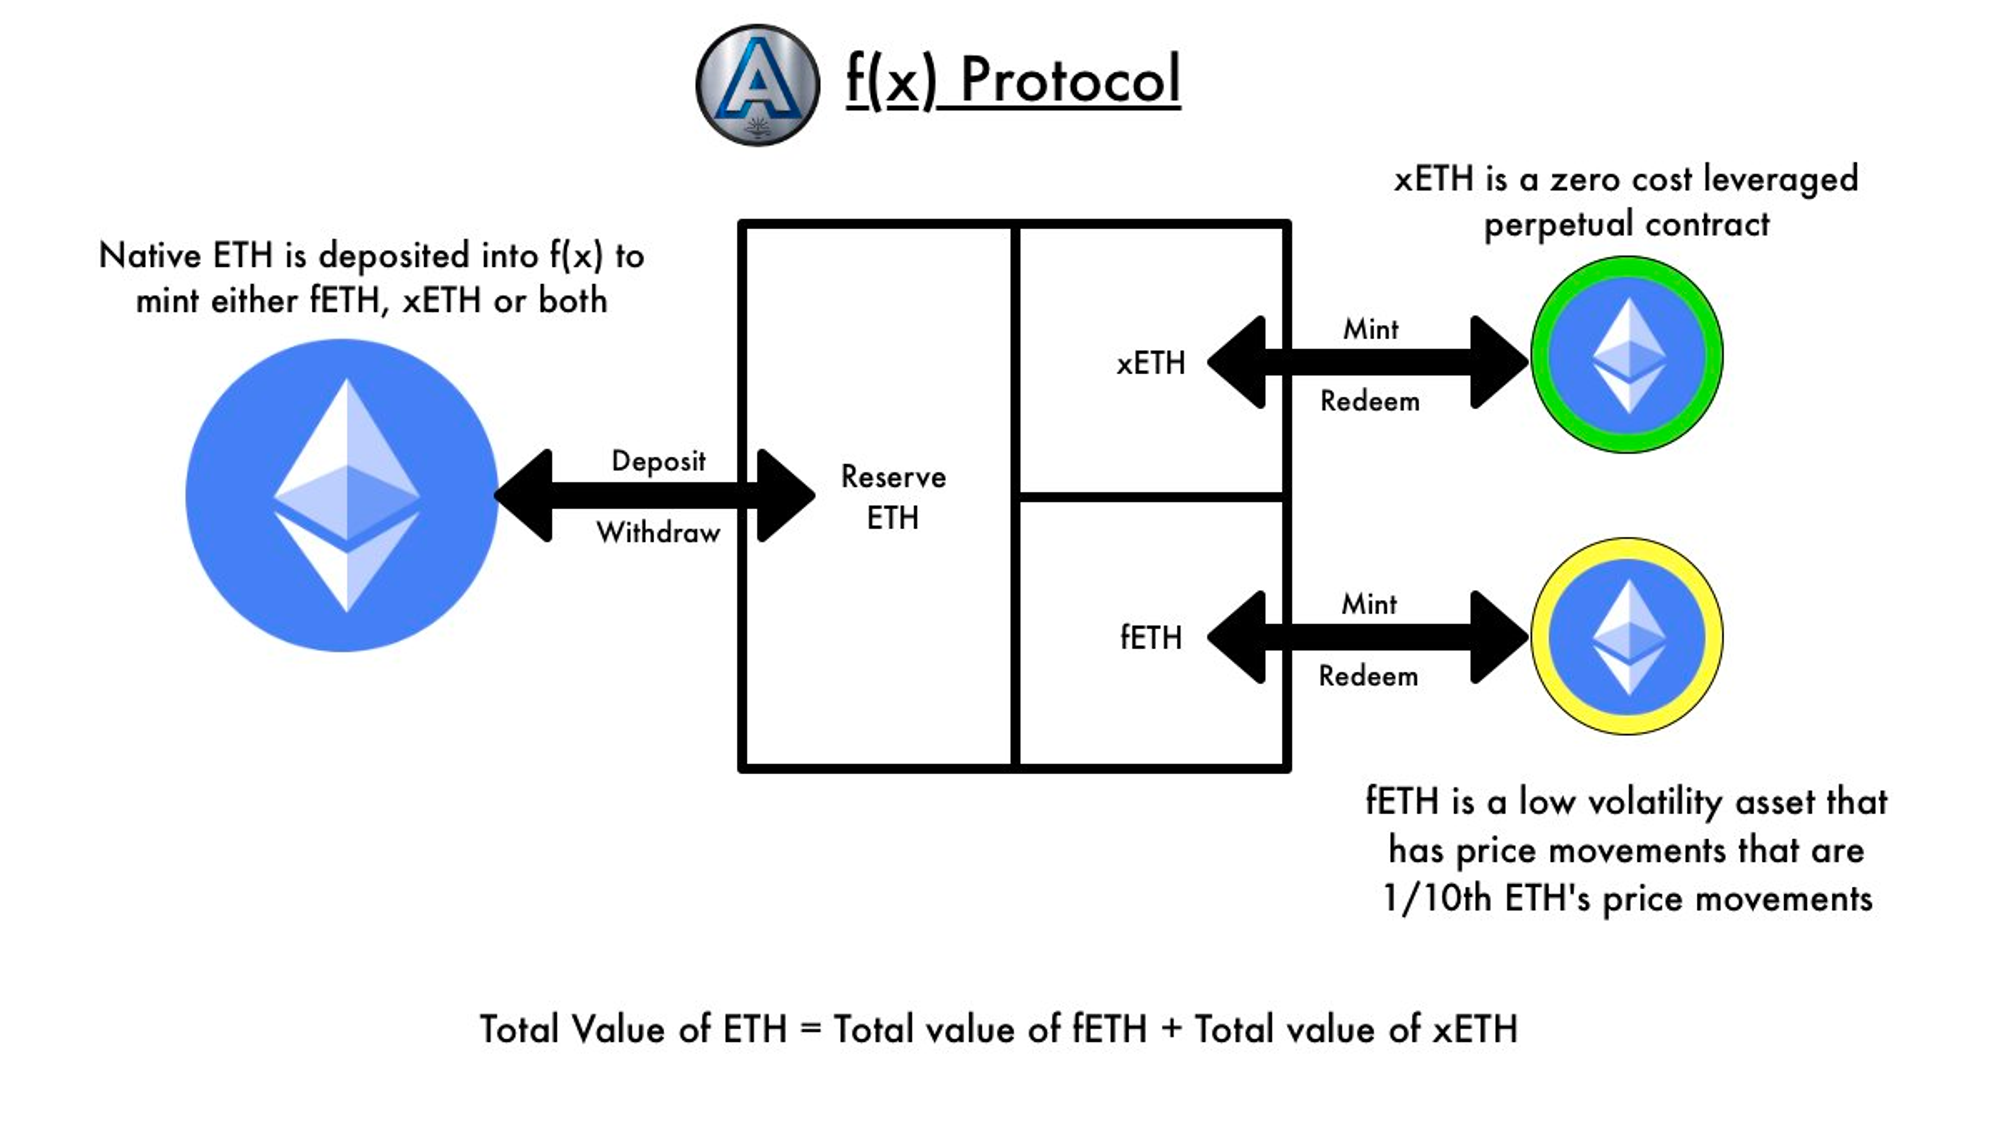
图源:f(x) 官方X
·fETH:低波动性的ETH资产,其价格是原生ETH价格波动的1/10(β系数为0.1)。比如今天的ETH价格是1650美元,铸造的fETH为1650个,价格也是1650美元。明天ETH的价格下跌到1485美元,而fETH的价格还能维持在1633.5美元,反之亦然。你也可以将其简单理解为90%的稳定币+10%的ETH;
·xETH:零成本杠杠多头ETH头寸,用以吸收ETH的波动,以维稳fETH的价格(即β> 1),这些xETH可以在DeFi中交易(通过ETH的多头头寸需求支持体系)。
这个机制下β系数是可以调整的。
β
在金融学中,贝塔(Beta)是一个用于量化资产或投资组合相对于市场整体波动性的指标。它是资本资产定价模型(CAPM)中的一个关键参数,用于估计资产的预期回报和风险。
计算方法
贝塔是通过回归分析计算得出的,通常是将个别资产的收益与市场整体(通常用市场指数如S&P 500作为代表)的收益进行对比。数学上,贝塔是这样的回归方程中的斜率:
资产收益率=α+β×市场收益率
其中,α是截距项,表示资产在无风险情况下的预期回报,而 β是斜率,表示资产与市场回报的敏感性。
解释
·β = 1:资产的波动性与市场整体的波动性一致;
·β > 1:资产相对于市场更加波动,也就是说,市场上升或下降时,这一资产可能会有更大幅度的变动;
·β < 1:资产相对于市场较为稳定,波动性较小;
·β = 0:资产与市场回报没有关联,通常是无风险资产,如国债;
·β < 0:资产与市场回报呈负相关,这样的资产在市场下跌时可能会有正回报,因此有对冲作用。
工作原理
f(x)协议仅接受ETH作为抵押品,并由该抵押品支持的低和/或高波动性(β)代币。提供ETH允许用户铸造fETH和/或xETH,数量基于ETH的价格和每个代币的当前净资产值(NAV)。相反,用户可以随时从储备中兑换fETH或xETH的NAV ETH。
fETH和xETH的NAV随着ETH的价格而变化,因此在任何时候,所有fETH的总价值加上所有xETH的总价值都等于ETH储备的总价值。通过这种方式,每个fETH和xETH令牌都有其NAV支持,并可随时兑换。数学上讲,在任何时候不变式都是成立的:

式中neth为ETH抵押品数量,peth为ETH USD价格,nf为ETH总供给,pf为ETH NAV,nx为xETH总供给,px为xETH NAV。
该协议通过根据ETH价格的变化调整其NAV来限制fETH的波动性,从而使ETH回报的10%(对于βf=0.1)反映在fETH价格中。该协议同时调整xETH NAV,以超过ETH回报的幅度,以满足f(x)不变量(等式1)。通过这种方式,xETH提供杠杆ETH回报(代币化,融资成本为零)而fETH表现出低波动性,并且两者都保持可信的去中心化。
风险模式
事实上这个概念下,fETH需要依赖xETH存在,xETH的需求不够大就维持不了fETH的0.1β系数,或者波动过高也不能维持,于是协议引入了一个CR公式来计算整个系统的健康水平。

CR为总抵押品价值除以fETH的总NAV,并根据百分比设置了四个风险等级。
如果系统的CR下降到维持βf= 0.1的能力面临风险的水平,系统的风险管理系统将启动四种逐步强大的模式,引导系统回到过度担保的方向。每种模式都设置一个CR阈值,低于该阈值时,会启动额外的措施来帮助维护整个系统的稳定性。只要CR低于其指定水平,每种模式所描述的激励、费用和控制都将保持有效,因此,例如,若第3级是有效的,则意味着第1级和第2级也是有效的。当CR回升到相关水平以上时,它们会自动恢复。
·Level 1——Stability Mode:当CR值低于130%时,系统进入稳定模式。在此模式下开始,fETH铸造被禁用,赎回费用被设置为零。xETH的赎回费用增加,xETH矿工以小额稳定费的形式从fETH持有者那里获得额外奖励;
·Level 2——User Rebalance Mode:当CR值低于120%时,系统进入用户平衡模式。在这种模式下,用户可以通过将fETH兑换为ETH来获得奖励,剩余的fETH持有者以与稳定模式类似的方式支付稳定费。通过这种方式,用户可以在赎回时获得比fETH的NAV稍多一点的收益。在此模式下,fETH的赎回费用设置为零;
·Level 3——agreement balance mode again:当CR值低于114%时,系统进入协议再平衡模式。该模式相当于Level 2,不同之处在于协议本身可以使用储备金进行再平衡。这种模式不太可能被触发,因为第2级的再平衡动作具有盈利能力,而且用户的响应能力比协议更快,但是它创建了额外的保护层。在这种模式下,协议使用fETH储备中的ETH在市场上购买,然后从AMM中燃烧fETH。使用这种机制,fETH的NAV只会减少协议在这种情况下获得的再平衡稳定费用;
·Level 4——Recapitalization:在最极端的情况下,该协议有能力发行治理令牌,通过铸造xETH或购买和赎回fETH来筹集ETH进行资本重组。
结语
f(x) Protocol提出一个通过控制波动的方法来创造稳定币,这个想法很有趣,但依旧有比较明显的缺点,因为fETH需要在市场相对稳定且xETH采用足够高的情况下,才能存在。但这确实是非常创新的想法,区块链想要在去中心化的前提下去建立一个类似现代信用货币的体系,是必然会失败的(必须是在中心化的情况下,才有可能成功)。因此,我们需要将重点放在足够多的应用场景与低波动且具备流动性这两个点上。我个人认为一些Meme代币(比如Dogecoin)有开发应用场景的潜力,而关于算稳的一些新尝试也并不是只有f(x)在做,对于一个处在萌芽阶段的事物,我们应该给予一定的耐心和宽容。
参考文献
1.f(x)白皮书
2.Terra Money: Stability and Adoption
3.货币的非国家化