
上周全球风险资产市场普涨,SP500+0.5%,Nas100+1%,恒生指数和沪深300分别上涨4.7%、0.6%,日经225、韩国综合指数均上涨0.8%。主要国债收益率多数回落10Y美债收益率大幅下行17bp至4.50%。因多个关键的数据、政策出炉让市场对于利率的不确定性暂时尘埃落定,市场对于通胀可能放缓的预期增强为美联储提供降息空间,市场由此进入一轮估值修复/超跌反弹行情。
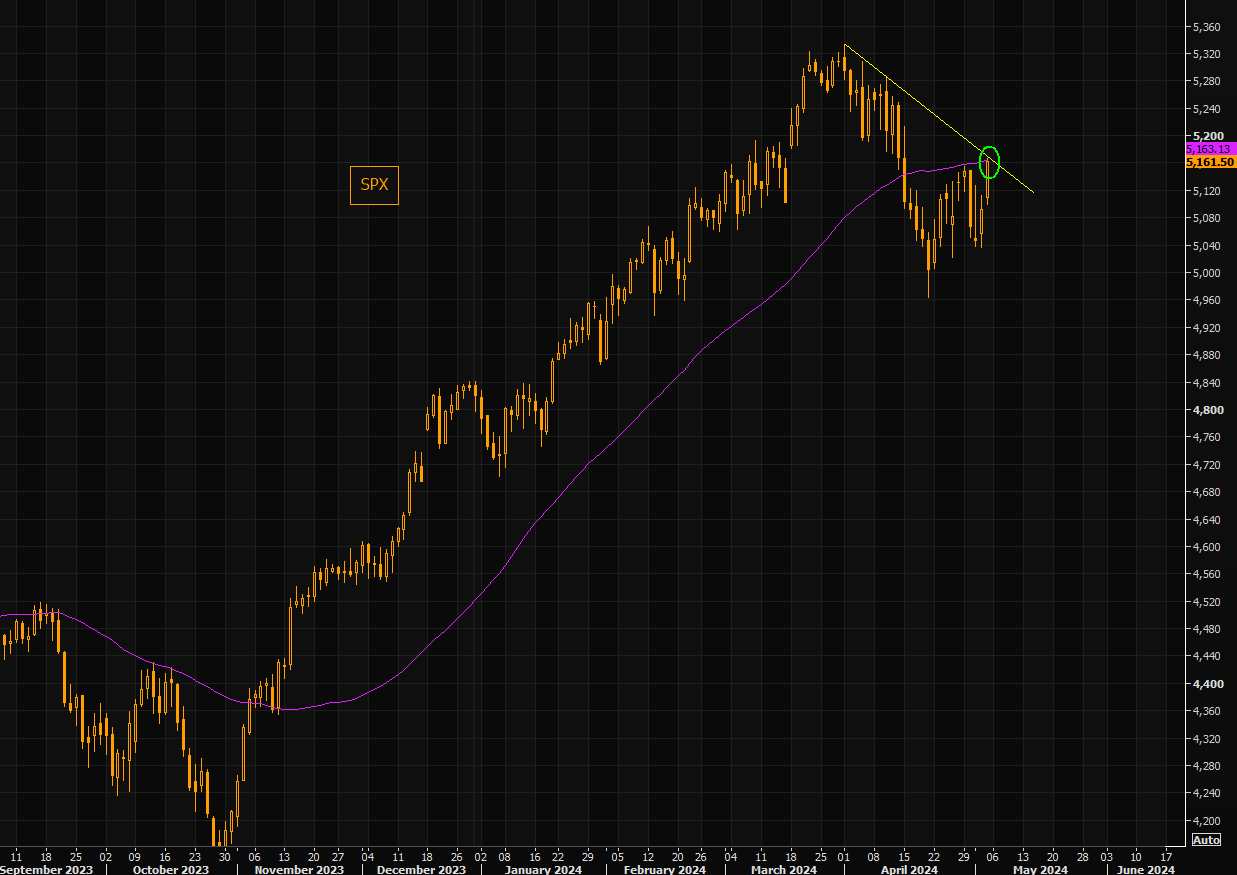
令市场安心的事情包括低于预期的美国非农就业报告、ISM制造业PMI、服务业指数,FOMC和鲍威尔的鸽派信号,苹果和亚马逊的千亿回购+强劲财报,哈马斯和以色列在大国斡旋下开展和谈。令人略有不安的只有ECI劳工成本和财政部季度发债超预期。
首先周一出乎华尔街意料,美国财政部不但没有下调、反而大幅上调本季度的借款预期规模20%至2430亿美元,上调三季度末现金余额从7 500至8500 亿。这些信息都是在说未来国债发行的体量会增大,进一步抽取市场的流动性,同时国债利率也有进一步上升的风险。对这次新的举债计划,财政部澄清没有把美联储的缩表调整纳入考虑范围内,依然假设接下两个季度美联储会以 600 亿每个月的速度缩表。其次就业成本指数ECI显示一季度就为成本指数环比上涨了1.2%,大幅高于预期的0.9%。全年涨幅为4.2%,也高于预期的4.0%,和上个季度持平反应。薪资下滑的趋势有限停滞,美联储需要这个数在 3% 到 3.5% 的水平才符合 2% 的通胀目标,这让市场预感周三鲍尔鹰派的可能性升高,这可能是本周前半段市场大跌的背景。(好消息是长期的国债不会有特别大的调整,并且宣布了一个小规模高成本债券回购计划)
不过出乎意料的是FOMC不管是声明还是鲍威尔问答都偏鸽派。首先是声明里联储没有对未来通胀的走势有任何的暗示,即便数据显示通胀顽固,紧接着鸽派的地方在于美联储放缓缩表的说法。这次美联储决定要在 6 月份就开始放缓缩表,而且是从原来的 600 亿改为了 250 亿,这就比市场预期的要多,之前美联储就表达过大部分官员都倾向于减半,也就是 300 亿的水平。这多出的 50 亿虽然影响不大,但这很容易被解读为是个偏鸽派的信号。其次在记者会上,鲍威尔先否定了未来可能加息的这个想法,并且强调政策已经足够紧缩,还指出了劳动力市场已经松动,再等等是当前官员们的倾向。鲍威尔还提到了住房通胀的滞后性,表示只要住房通胀保持在低位,那么未来住房通胀就一定会下来,只不过什么时候下来并不清楚。所以发布会一样也是偏鸽的并没有像有些时候会用口头对冲一下鸽派的声明。
数据方面美国4月份的非农就业报告增长175k,低于市场预期的240k,失业率微升至3.9%,而平均时薪增长低于预期,月增长率为0.20%,低于预期的0.3%。终于市场等到了一次三个核心分项全部走弱的情况,结合JOLTS职位空缺降至三年来的最低点,显示劳动力市场的紧张状况可能正在缓解。结合当天4月ISM PMI双降以及前一天鸽派的联储,市场确认了情绪的反转,我们看到股市、加密货币、债券大涨,而美元、黄金、原油走弱。
值得注意的是岗位下滑最多的是临时工服务降低了 1.6 万。临时工通常被认为是就位市场的领先指标,因为当需求开始下滑,最先减少的就是临时工服务。而过去几个月,临时空一直在下滑,不过因为整体就业坚挺就被忽略了。从一季度的 GDP 到麦当劳、星巴克等消费公司的财报表现和管理层的说法(消费者疲软),再到这次的非农和PMI,有越来越多的数据表明经济似乎没有那么的好。也就是说我们现在应该开始注意经济可能的下行风险,如果经济意外下滑,有可能会影响今年一整年的投资逻辑。(但现阶段还是软着陆和再通胀之争)
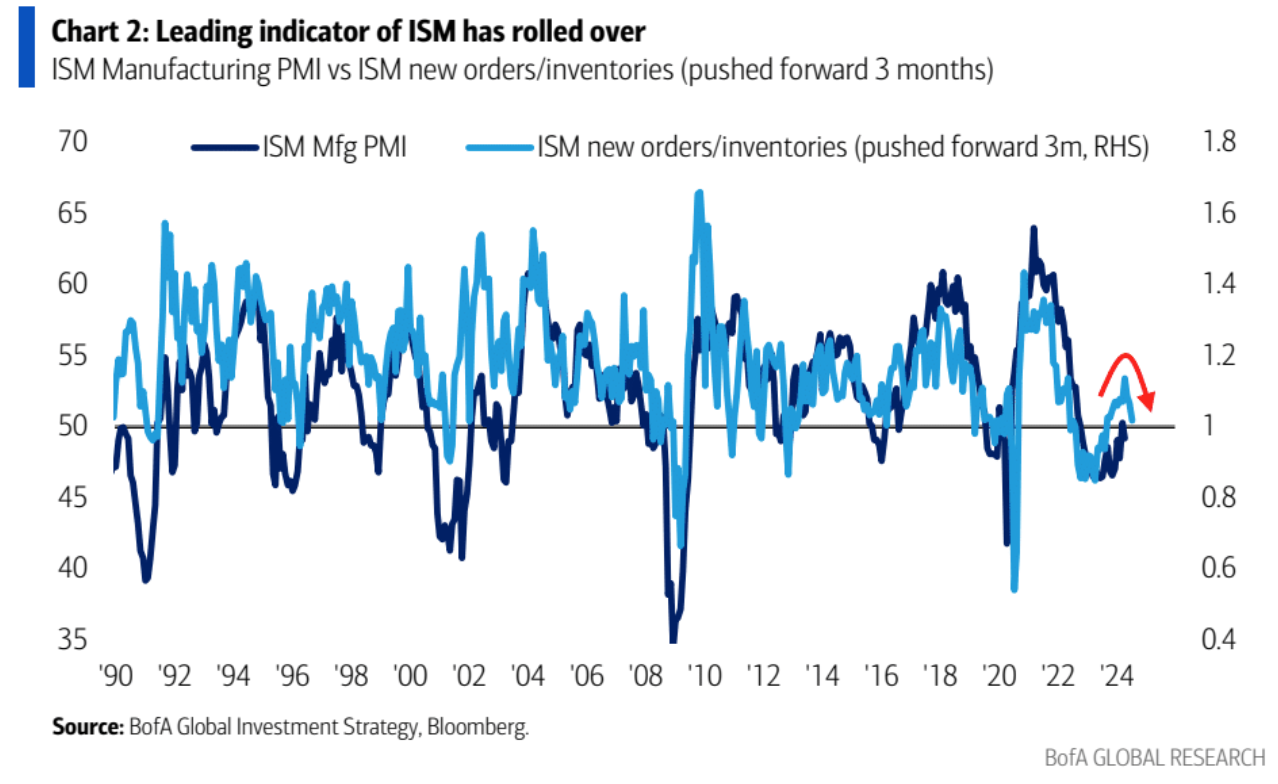
比如领先指标ISM新订单指数连续3个月下滑
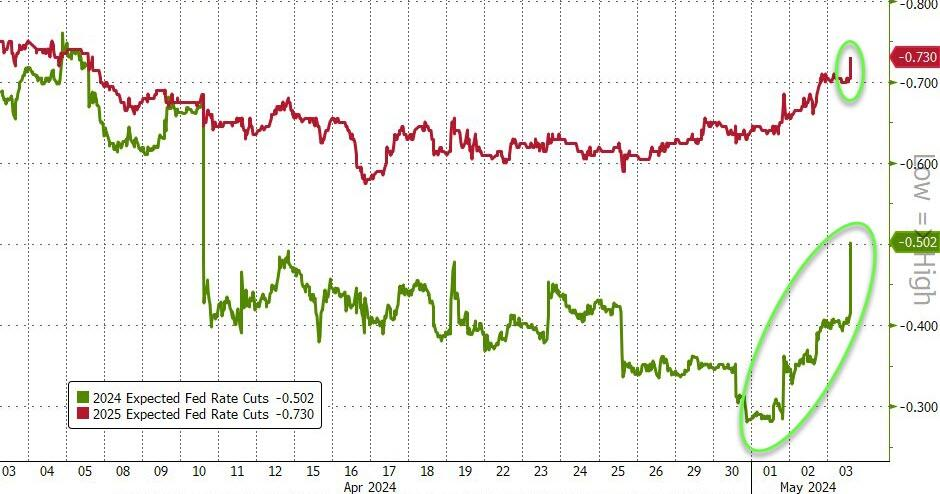
对市场来说,坏消息又变成了好消息,利率市场目前已充分定价到 2024 年将有两次降息,2025 年将有另外 3 次降息:
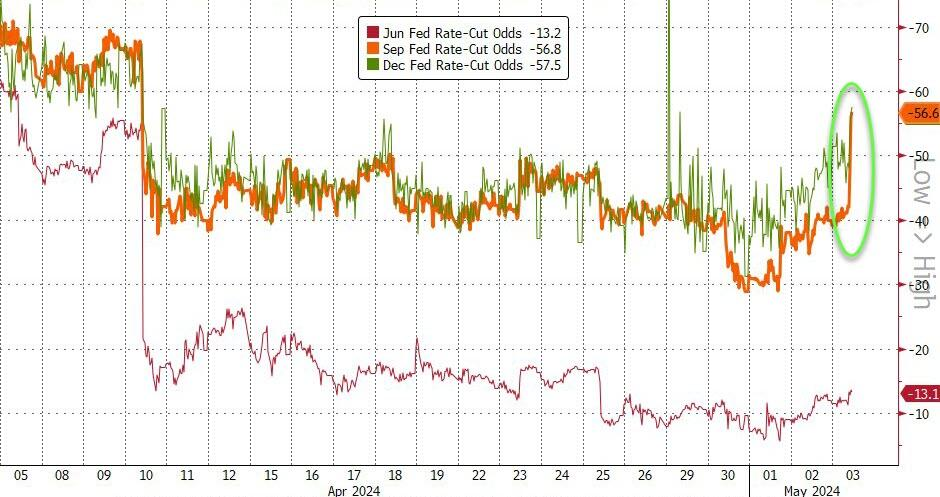
首次降息预期被确认在9月:
另外因传出受到地缘局势缓和、美国经济放缓、EIA原油库存超预期等影响下,原油7%。金价-1.4%至2301美元/盎司。
加沙努力达成停火协议和释放人质略有进展:双方周六在开罗恢复谈判。不过双方仍存在较大分歧,哈马斯要求任何协议都必须以结束加沙战争作为条件,以色列要求释放人质且永久解除哈马斯的武装并解散该组织。
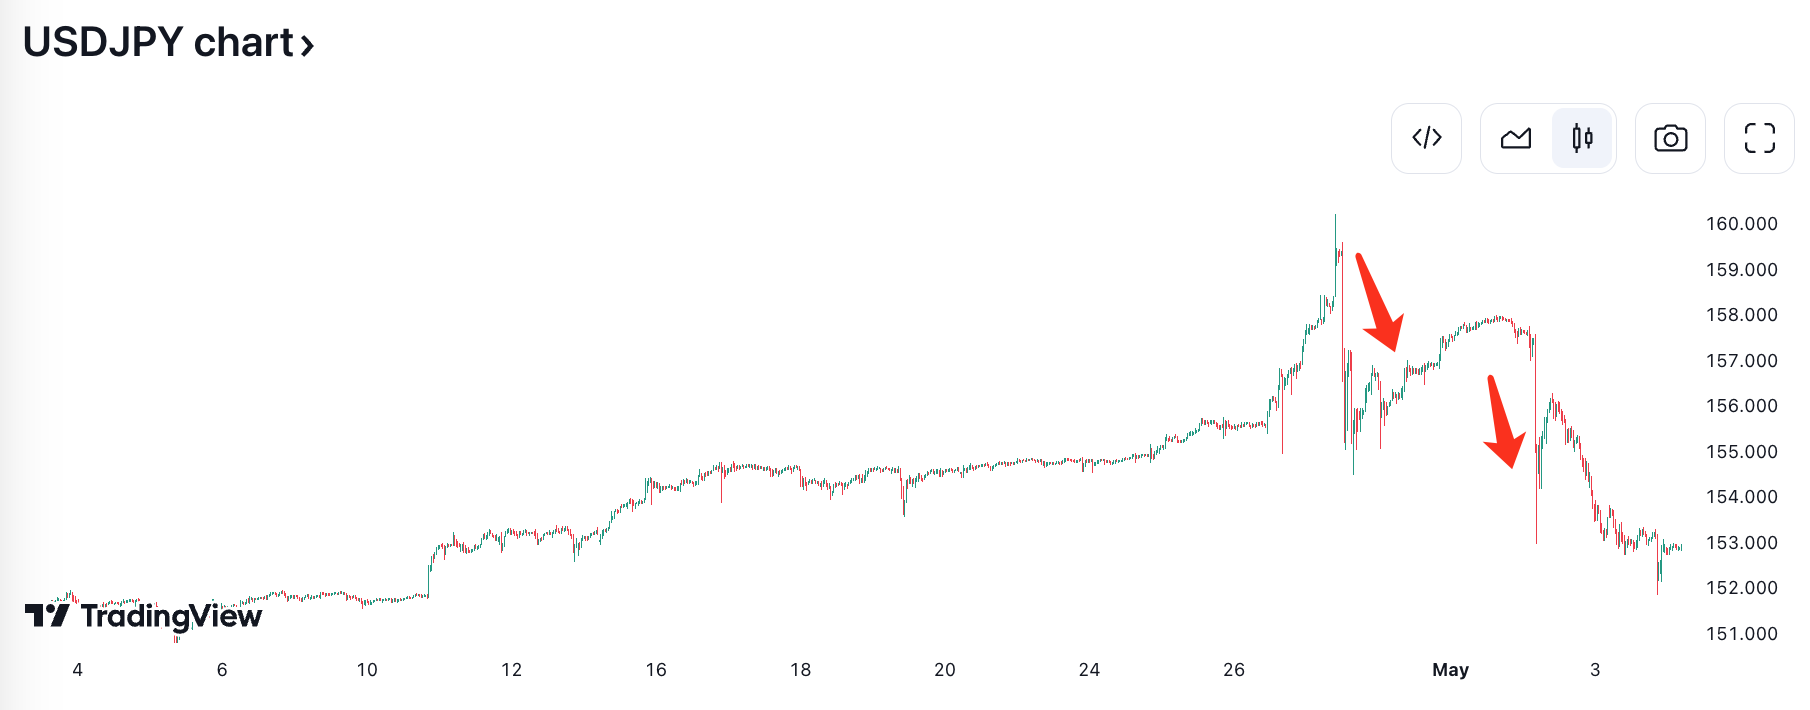
日元大幅波动,日央行或入场干预:4月29日,日元一度跌破160,随后升至156左右。日央行4月30日称,其经常账户可能将减少7.56万亿日元,明显高于市场预期值,表明日央行可能进行了约5.5万亿日元的汇率干预。
不过政府干预再一次被证明是没用的砸了350亿美元,只把汇率从160拉回了156,后面还是靠前述种种因素日元汇率才进一步上行。
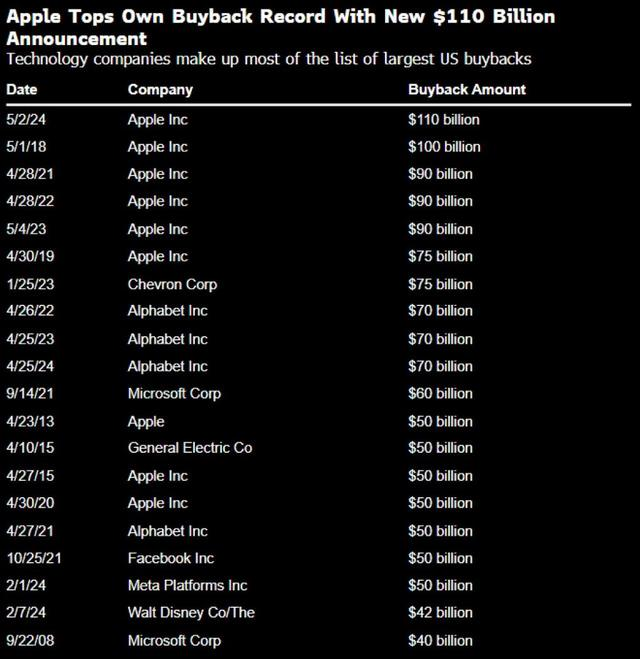
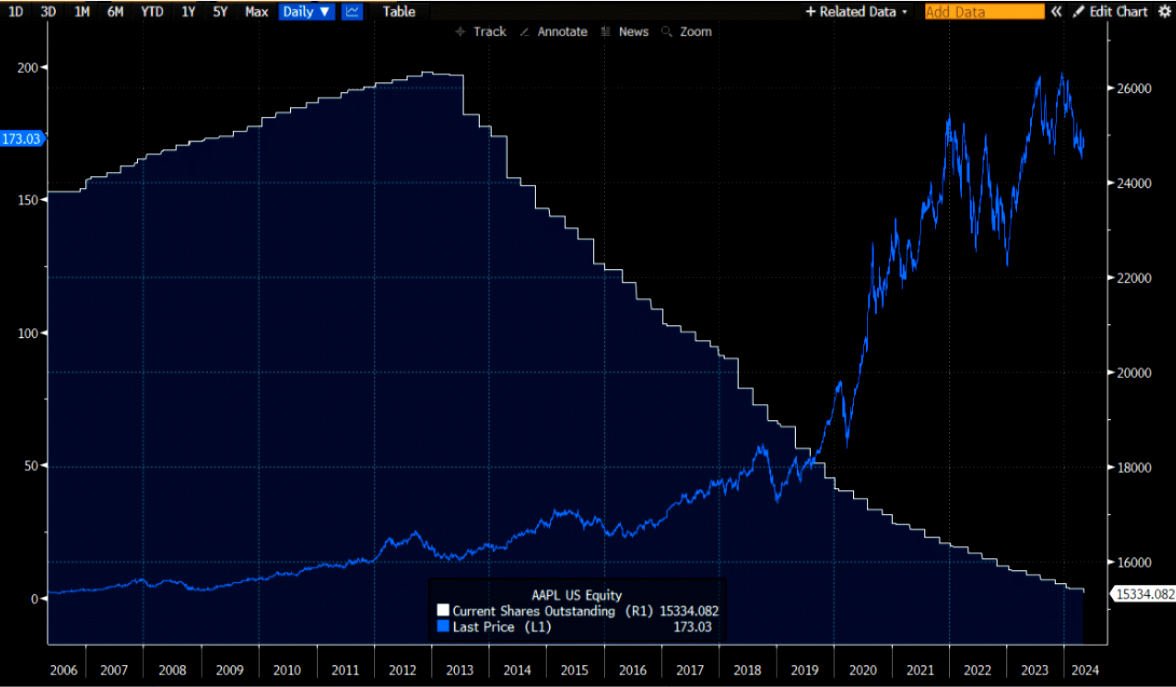
【苹果:1100亿美元回购,4%股息率】
苹果公布了超预期的2季度业绩(市场预期悲观因iPhone收入疲软)并宣布了美国史上最大的股票回购计划1100亿美元,同时将股息提高4%至每股25美分。苹果股价跳涨6%。苹果打破了自己此前创下的最大回购规模记录,并实现了连续12个季度上调股息率。分析认为此举或意味着,苹果正在成为一只向股东返还资金的价值股,而不是一只需要现金进行研发或扩张的高动力成长股。(话说,A股股息率高于4的一大把,而且很多跌破净资产)
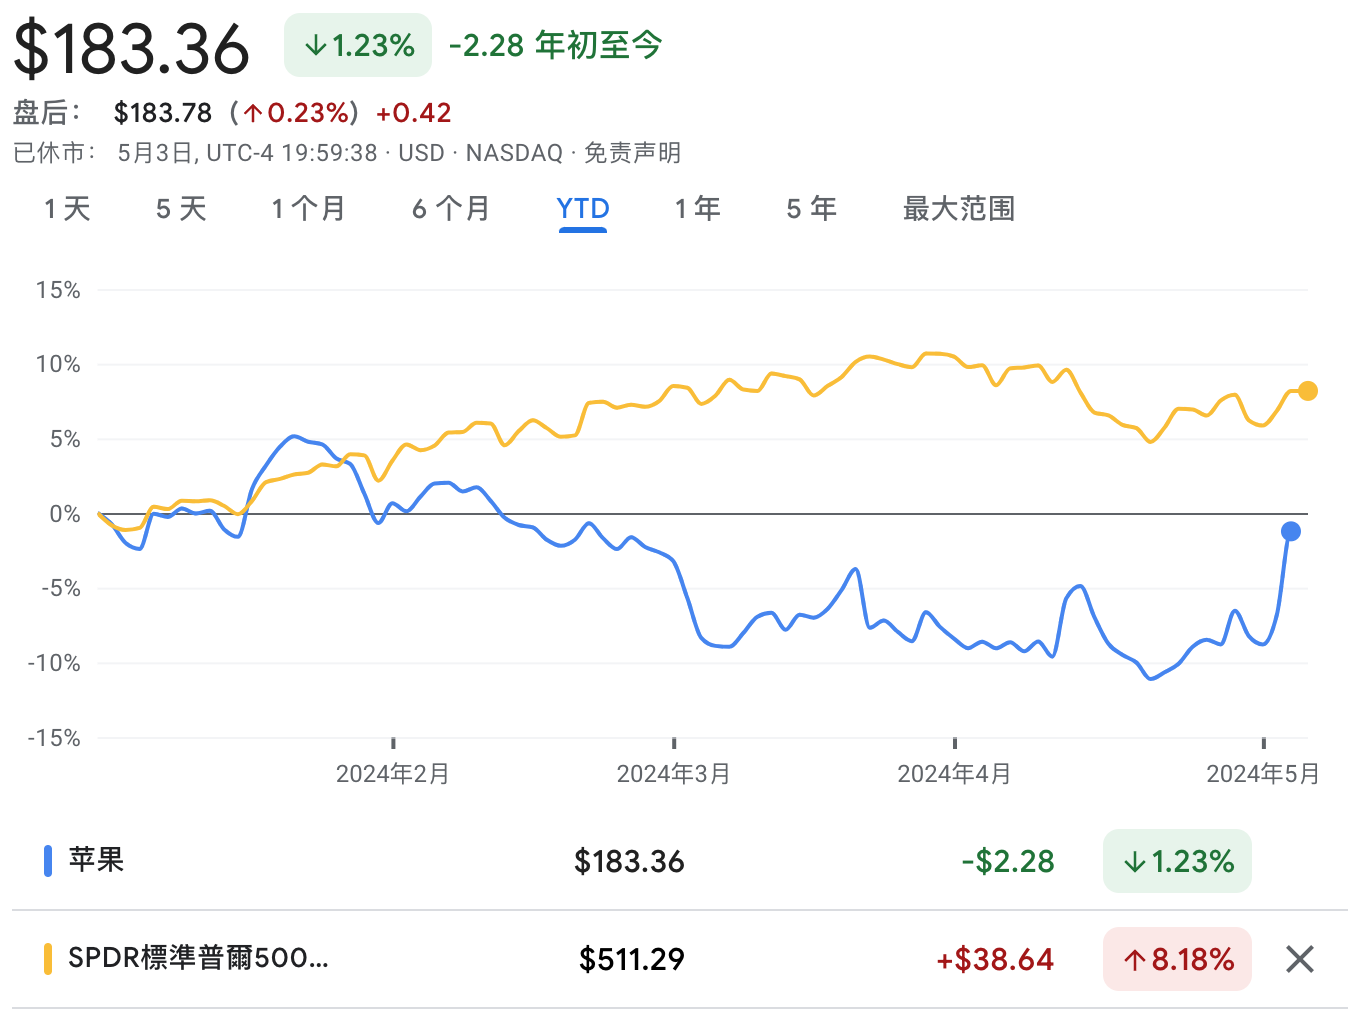
截止财报公布前,苹果公司股价累计下跌逾8%,远不及标普500指数6%的涨幅:
本周7号苹果打算推出新的iPad,可能有注意提振未来 iPad 的销量。公司自从 2022 年就再也没有推出过新款,可能是 iPad 营收比较低迷的原因。而下个月就是苹果的开发者大会,届时投资者会非常关注苹果公布的 AI 战略,这个新战略是否能够让苹果找到新的增长点,值得关注。
【特斯拉没能延续前一周的强势反弹,上周收跌3.7%】
之前的重点是中国给特斯拉的自动驾驶 FSD 开了绿灯,虽然还不知道具体的细节。从BJ回美后,马斯克突然解散了整个公司的超充团队,并决定定不再推进下一代一体化压铸的 GIGCASTING 计划,为公司前景蒙上一层不确定性。
当前在中国购买 FSD 需要 6.4 万人民币,约合 8,840 美元,价格偏高,另外根据 36 氪的一篇文章,特斯拉的 FSD 主要是用海外的数据训练的,来到中国可能会水土不服,前期在新鲜感的驱动下可能有助于提升特斯拉的营收,但最终有没有持续性还需要看最终 FSD 在中国道路上的表现。文章还提到,中国的道路要比美国复杂得多,需要的训练量会高于美国,但特斯拉上海的数据中心是无法连通美国的超级计算机,英伟达的 GPU 也受到了限制,所以并没有办法完全的放开手脚。而中国自己国内的车企本地训练的数据要高很多,所以虽然特斯拉在技术上的确领先,但未必就能形成降维打击。
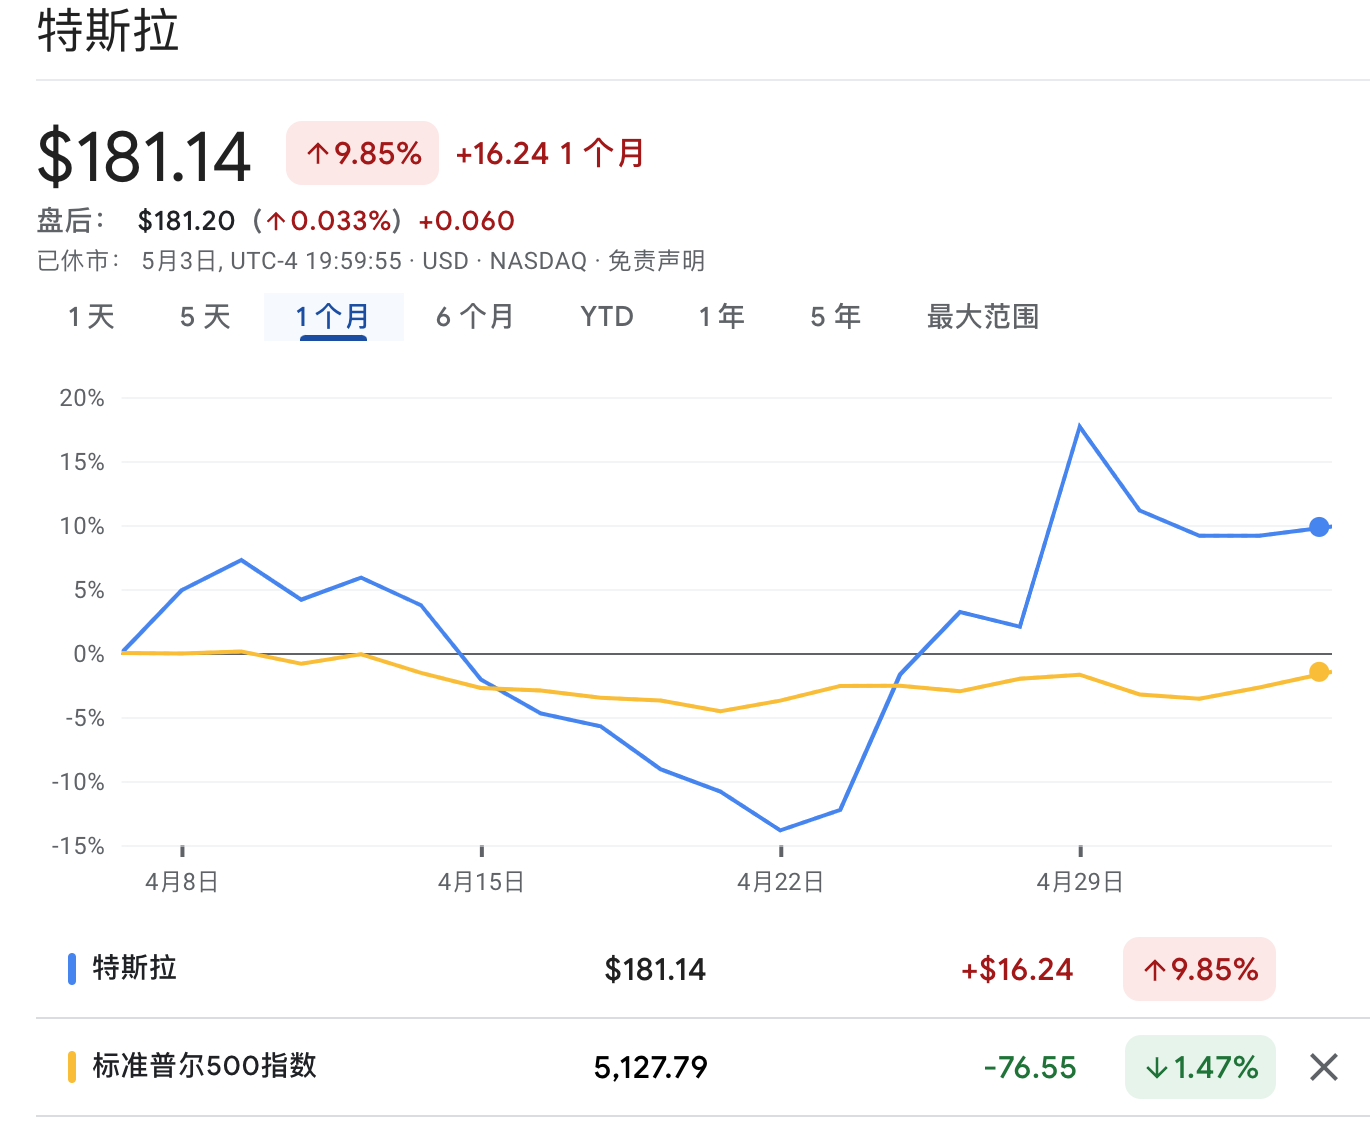
特斯拉的业务范围其实非常广,有汽车、能源、电池、自动驾驶和机器人等,每个领域都需要持续的投资。而从上次的财报当中,可以看到特斯拉自由现金流为负,其中 AI 资本开支就花掉了 10 亿美元,整体的现金仓位减少了 22 亿,而目前公司手头上的现金就 269 亿。虽然还不是问题,但这个趋势并不好。然后公司最大的汽车业务增长疲软,利润大幅下滑,而且在未来一段时间内似乎都难以改善。那一边开支还在继续,但收入大幅减少,就势必要重新规划一下每个业务的优先级。
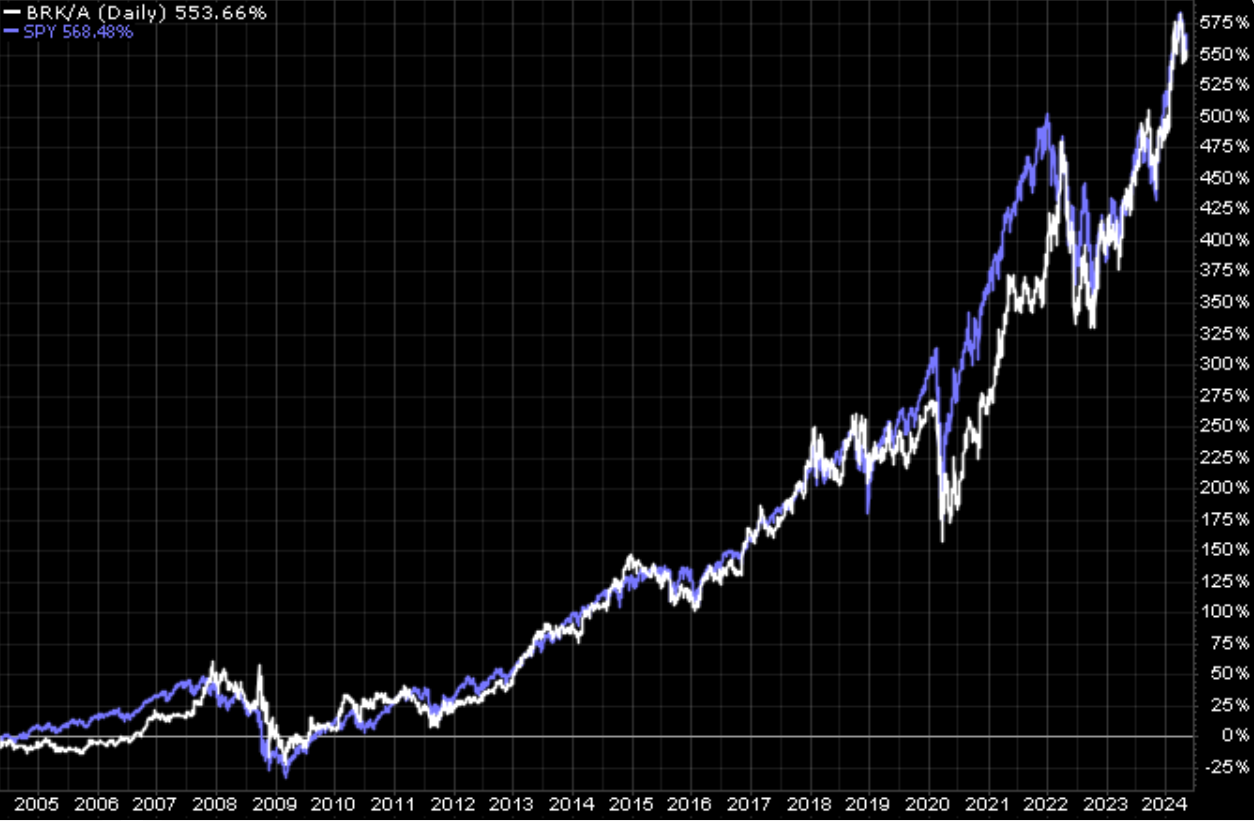
S&P 500 +568%,Berkshire Hathaway +554%
【Coinbase一季报超预期,ETF推动机构交易量创历史记录】
得益于比特币价格反弹和现货ETF上市,美国最大加密货币交易所一季度业绩同比翻番,净利同比转亏为盈,远超预期。
5月2日周四美股盘后,Coinbase公布了2024财年一季度业绩报告。财报显示,公司一季度营收实现16.4亿美元,预期13.4亿美元,同比增长113%。在7.37亿美元持有加密资产未实现收益的加持下,Coinbase一季度实现净利润11.8亿美元,连续第二个季度实现盈利,同比转亏为盈,去年同期为亏损7890万美元。
财报公布后,Coinbase小涨但全周仍然收跌2.8%。今年以来,公司股价累计上涨超45%。
加密市场概览
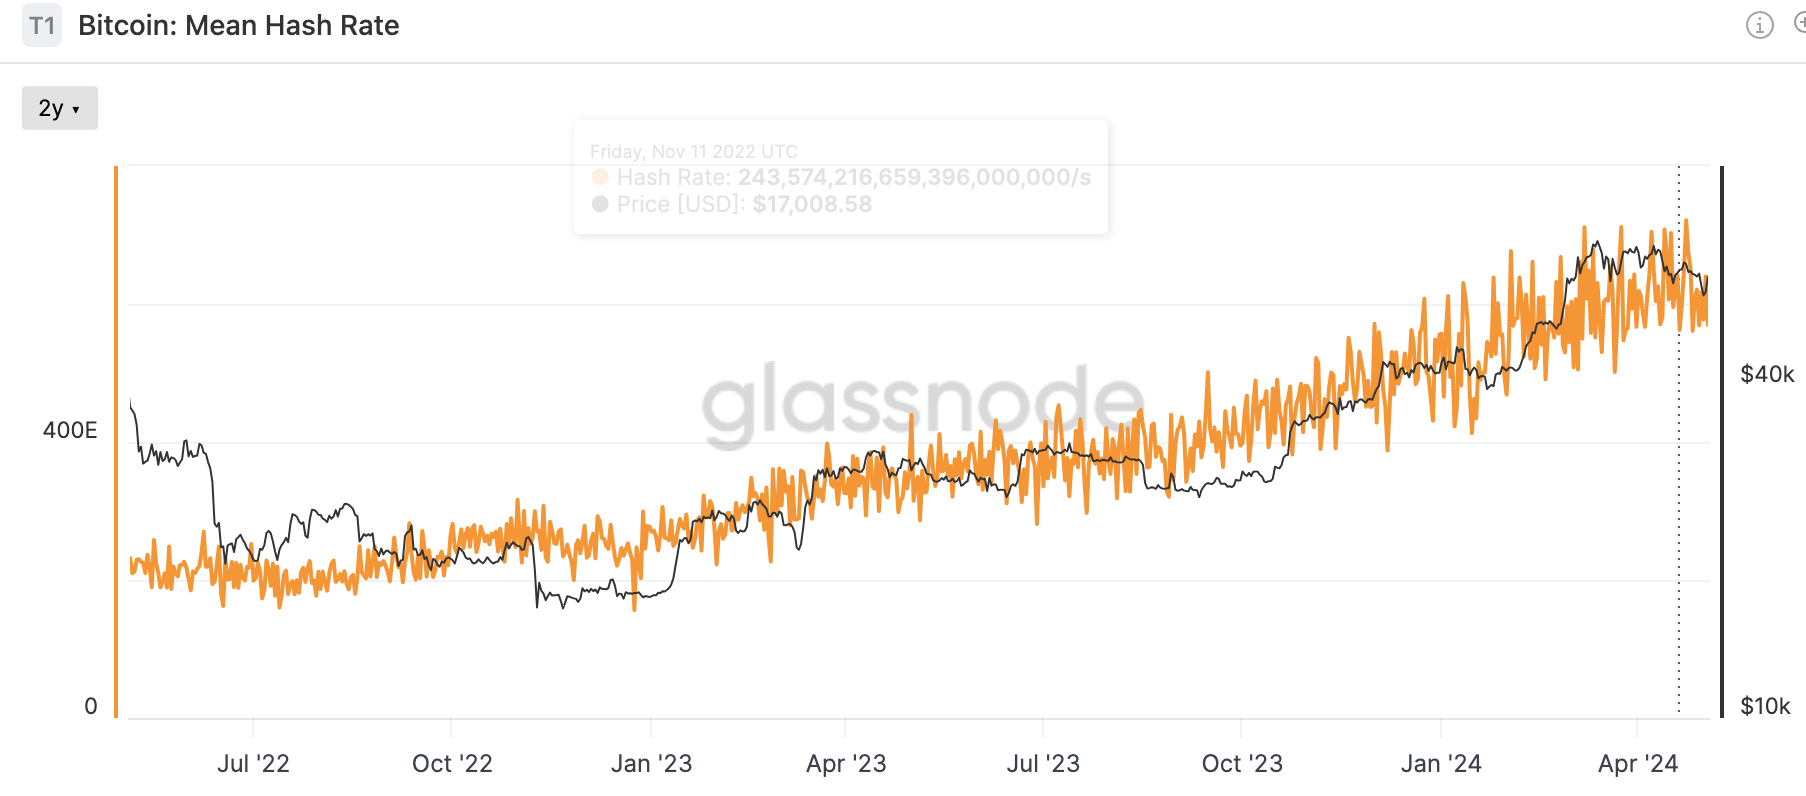
比特币算力继续保持在高位:
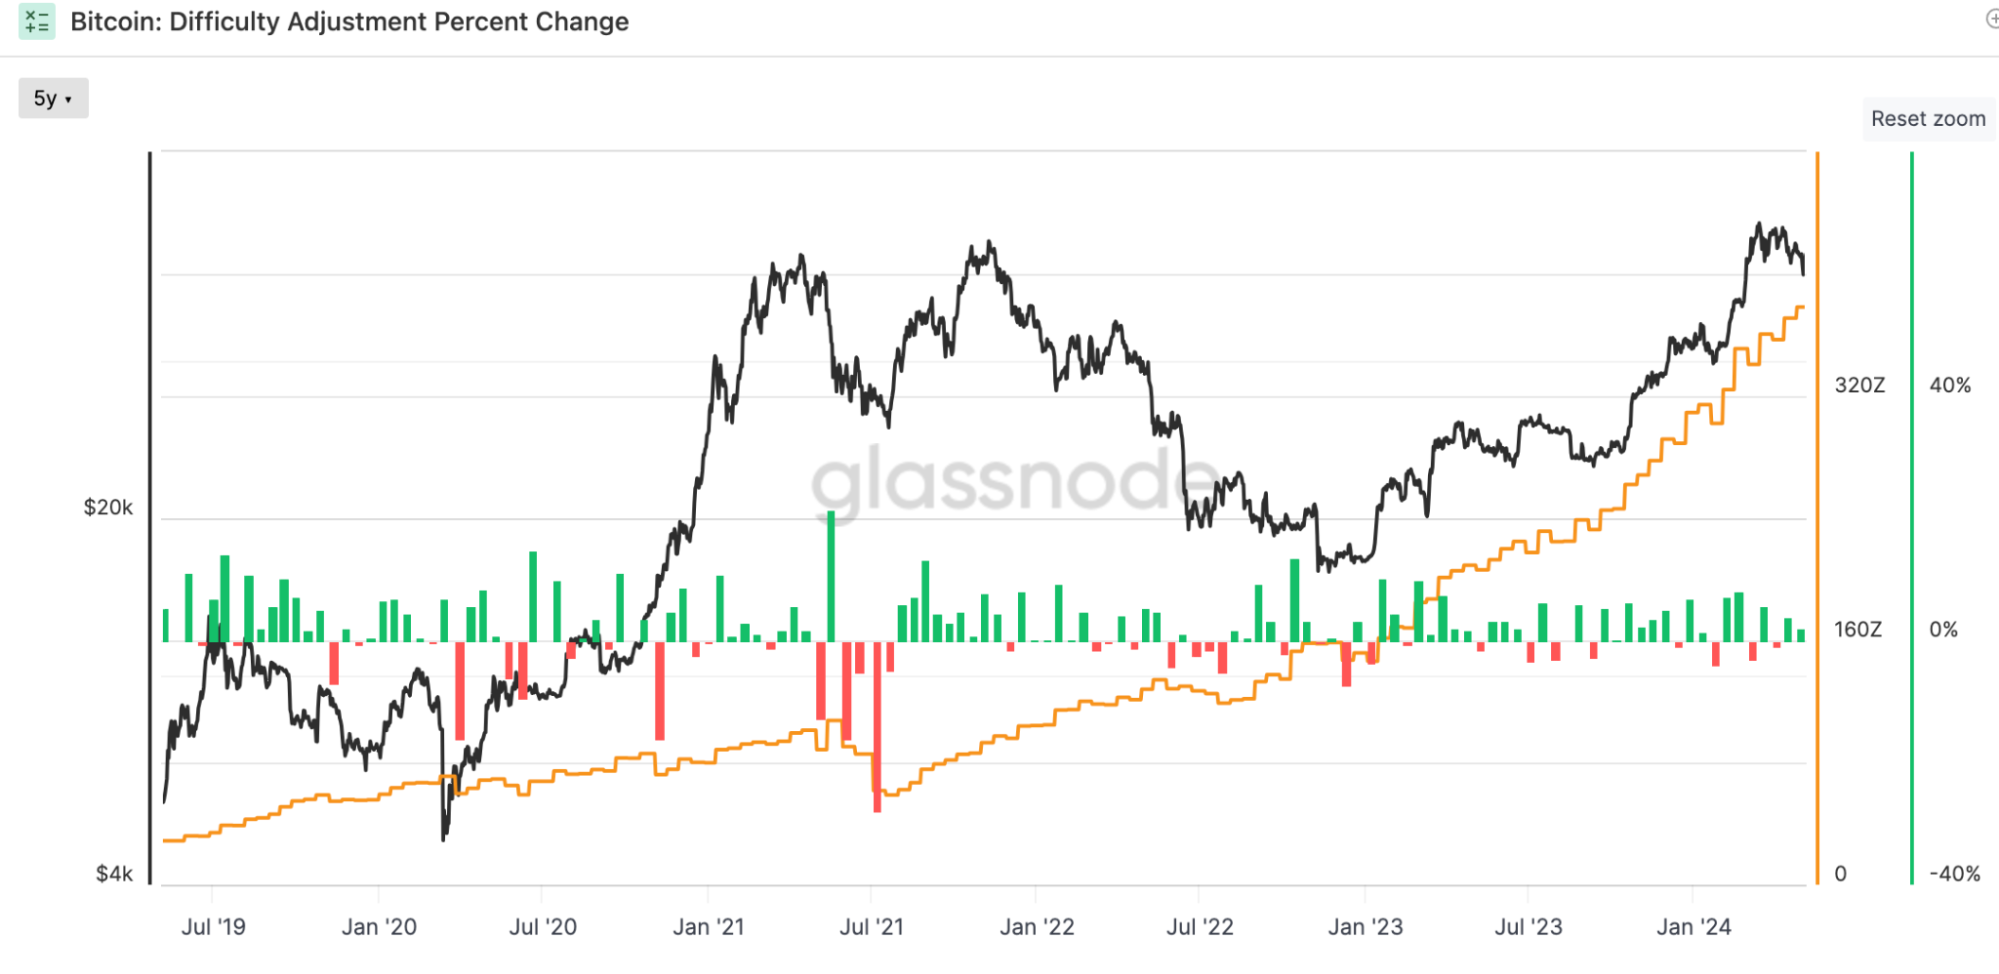
挖矿难度减半后连续两次上调:
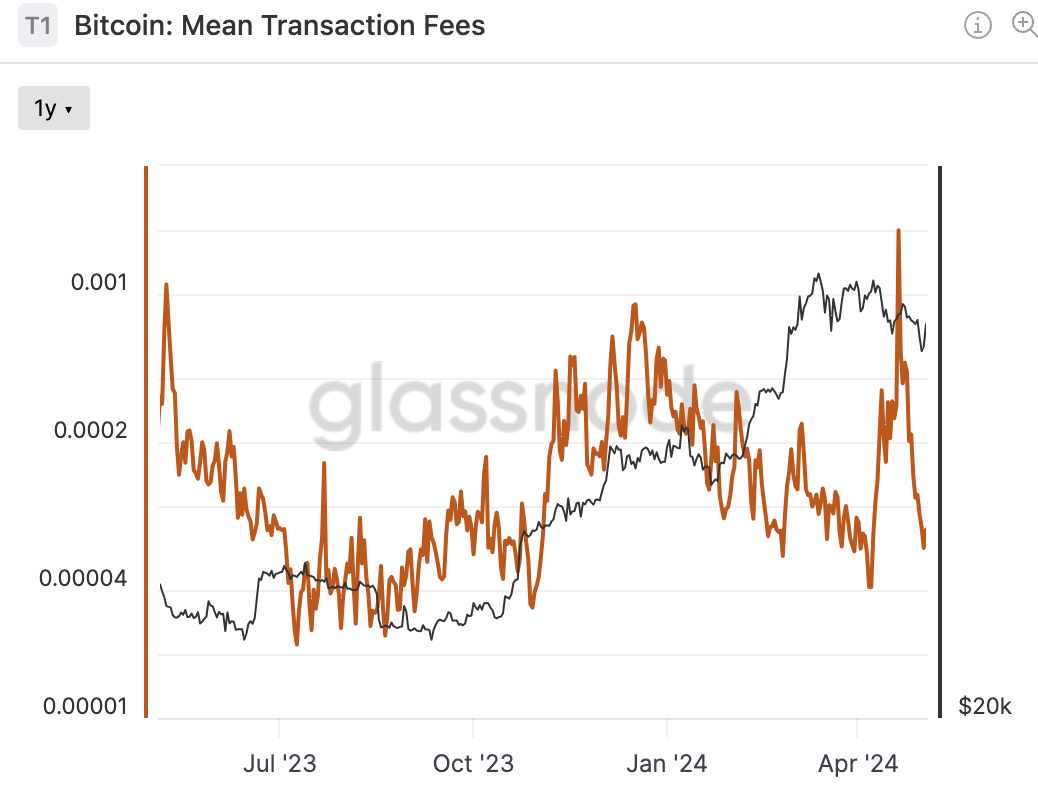
符纹热昙花一现:
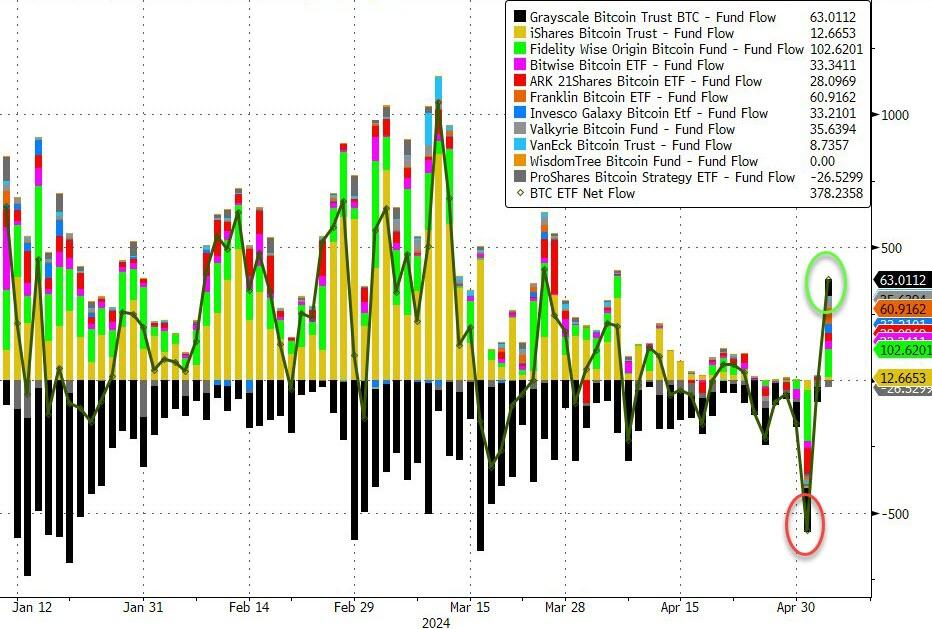
GBTC 是所有现货比特币 ETF 抛售压力的主要来源,但趋势意外转变:自现货比特币 ETF 推出以来,GBTC首次在周五出现每日净流入+6300 万美元(1020 BTC)
0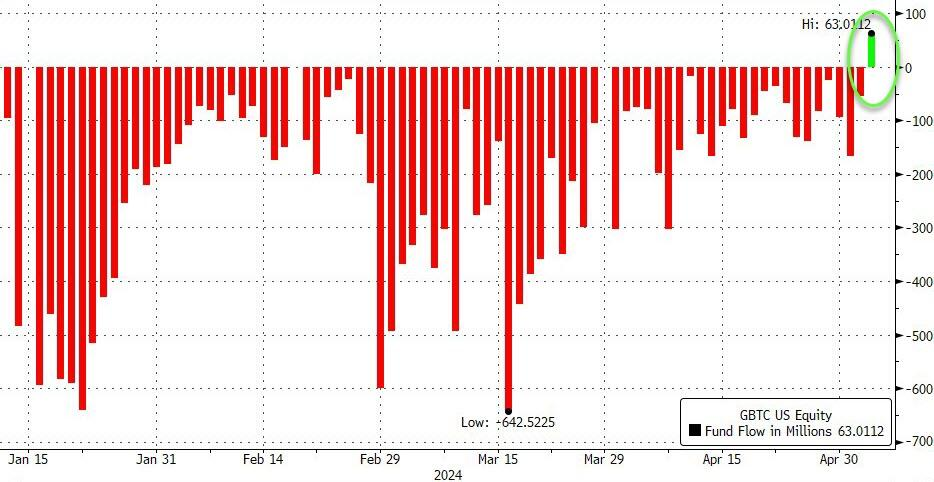
虽然总体上周还是净流出,但周五净流入跳升至3.8亿美元,创3月26日以来最大。就在周三,投资者以有史以来最快的速度出售美国现货比特币 ETF 。这11只ETF累计净流出5.637亿美元:
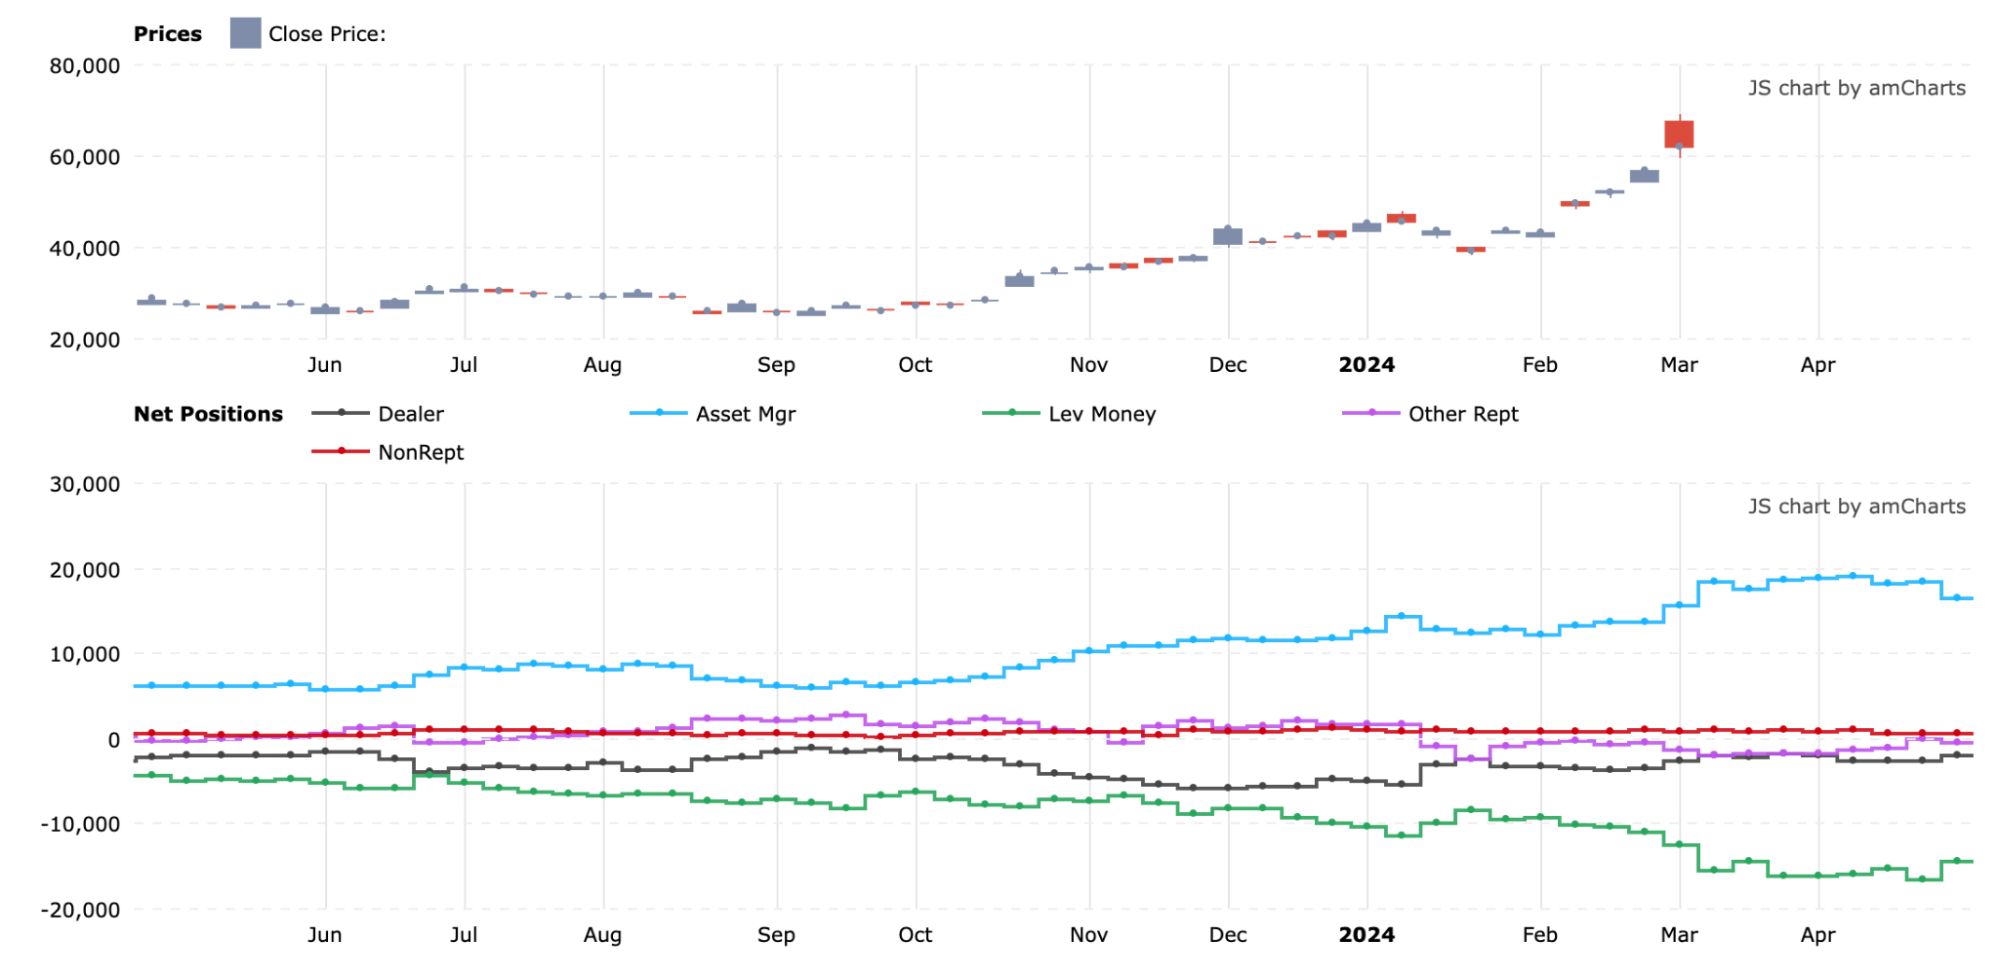
CME期货市场对冲基金上周开始减少创纪录的净空头仓位,净空头回到了7周前的水平:
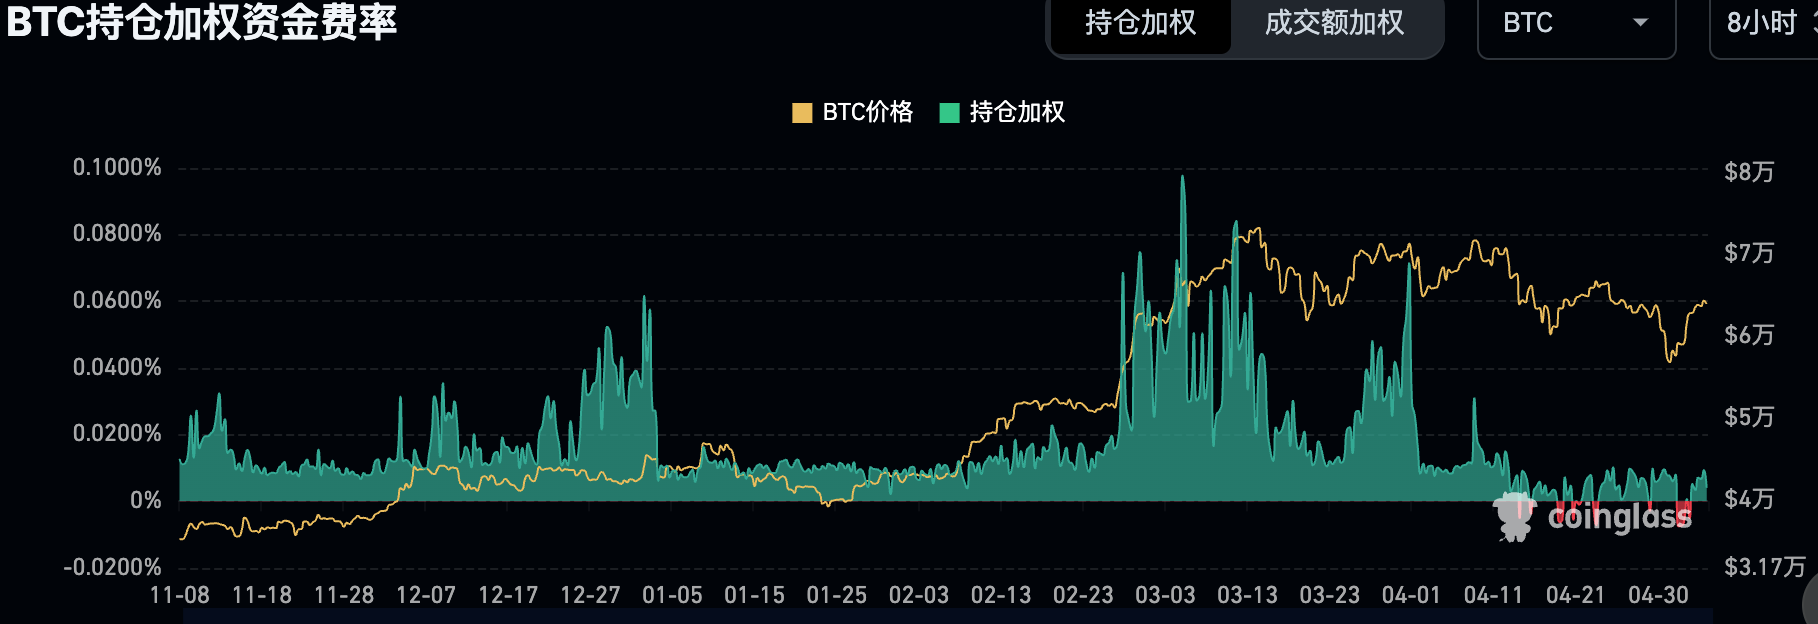
合约市场费率维持在本轮牛市低位,并且在上周出现了程度最深的负值:
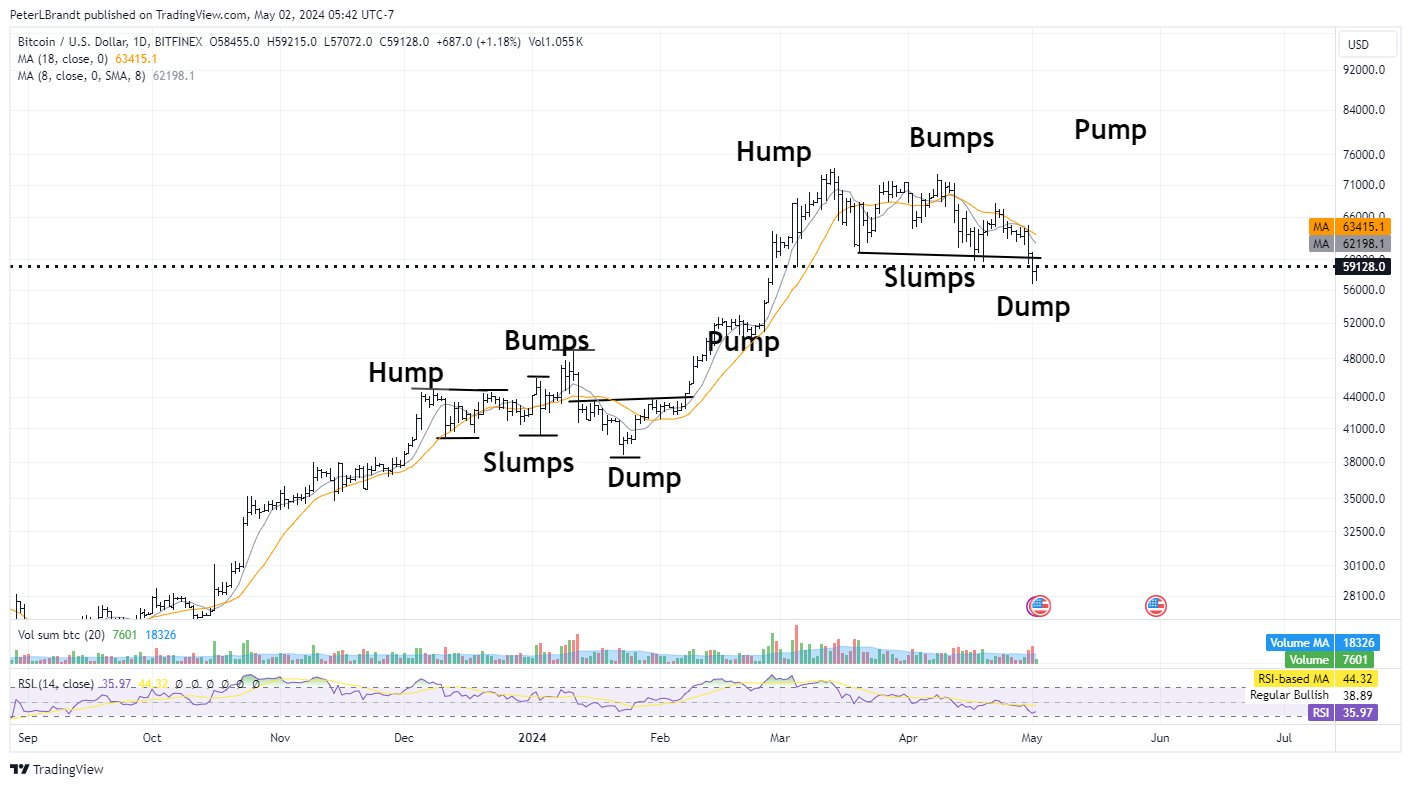
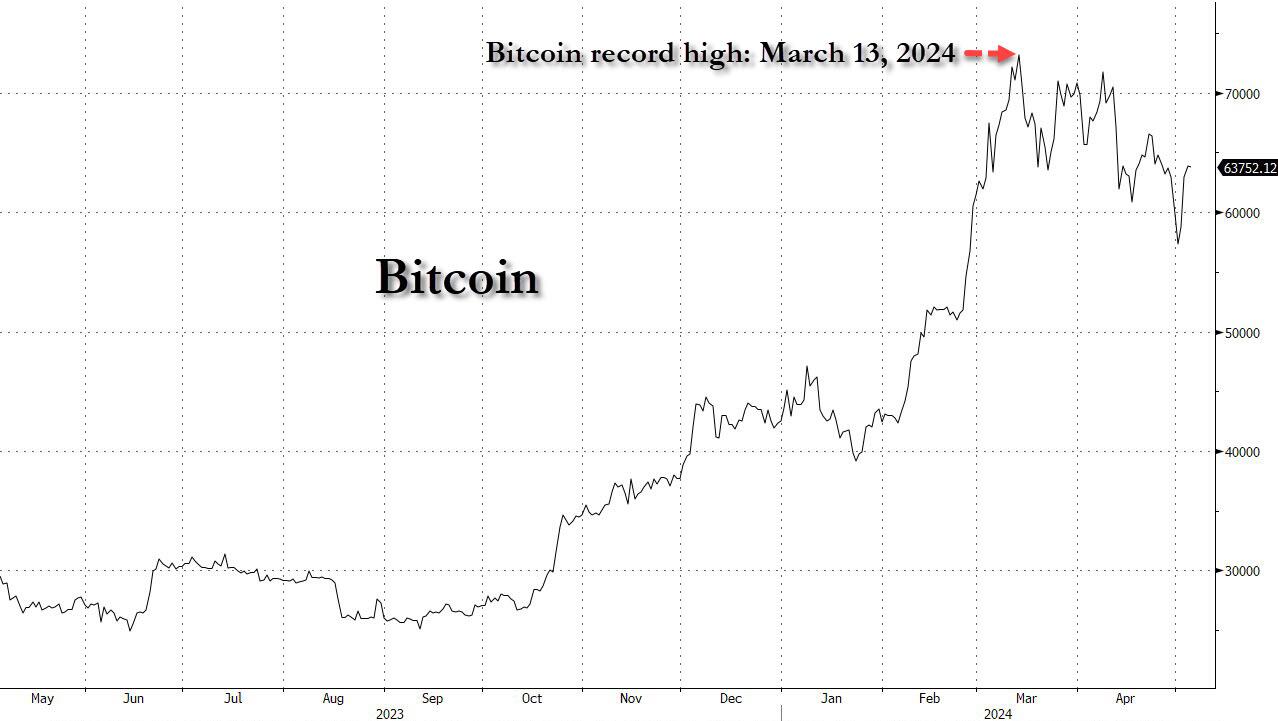
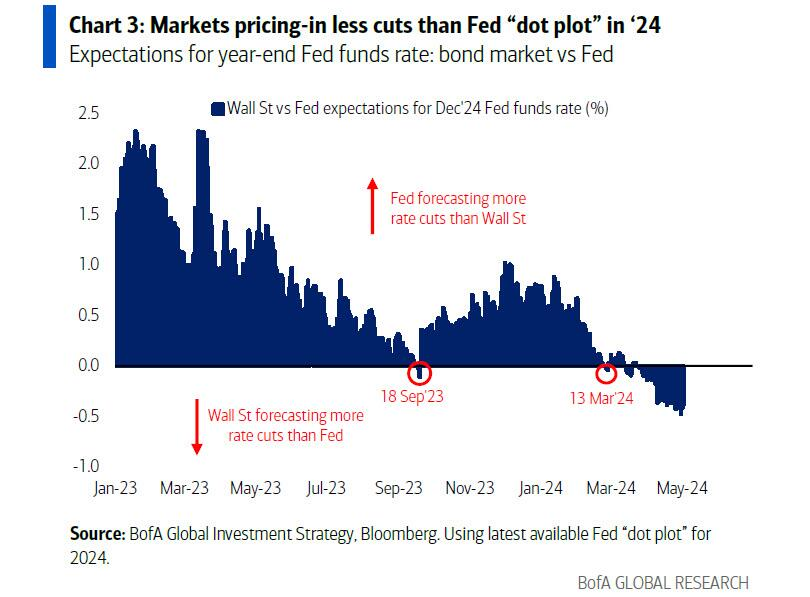
3 月 13 日是市场从定价更多降息转向降息幅度低于美联储“点阵图”时的数据,而就在这一天这一天比特币创下了 73157 美元的历史新高。
值得关注的加密新闻:
-
富达数字资产副总裁 Manuel Nordeste 在伦敦举行的一次活动中表示,他们正在与想要配置比特币的养老基金合作。
-
Bitwise 首席执行官Hunter Horseley 表示:“许多传统且信誉良好的公司已经开始以前所未有的方式参与比特币业务。”
-
贝莱德表示,他们正在与一系列投资者会面讨论比特币ETF,包括“养老金、捐赠基金、主权财富基金、保险公司”。
-
香港出现一只BTC ETF 鲸鱼,名为Ovata Capital Management。该基金分布在四种不同的美股ETF 中,总分配额为 6000 万美元。他们表示,他们的目标是“产生与股市整体表现无关的绝对回报”。
-
欧洲知名机构在 13F 文件中披露BTC持仓:瑞士银行Lombard Odier ($209B AUM) 拥有价值 150 万美元的 IBIT;法国巴黎银行1季度买入1030股IBIT 的代币股份。
【海外热议‘ABC’】
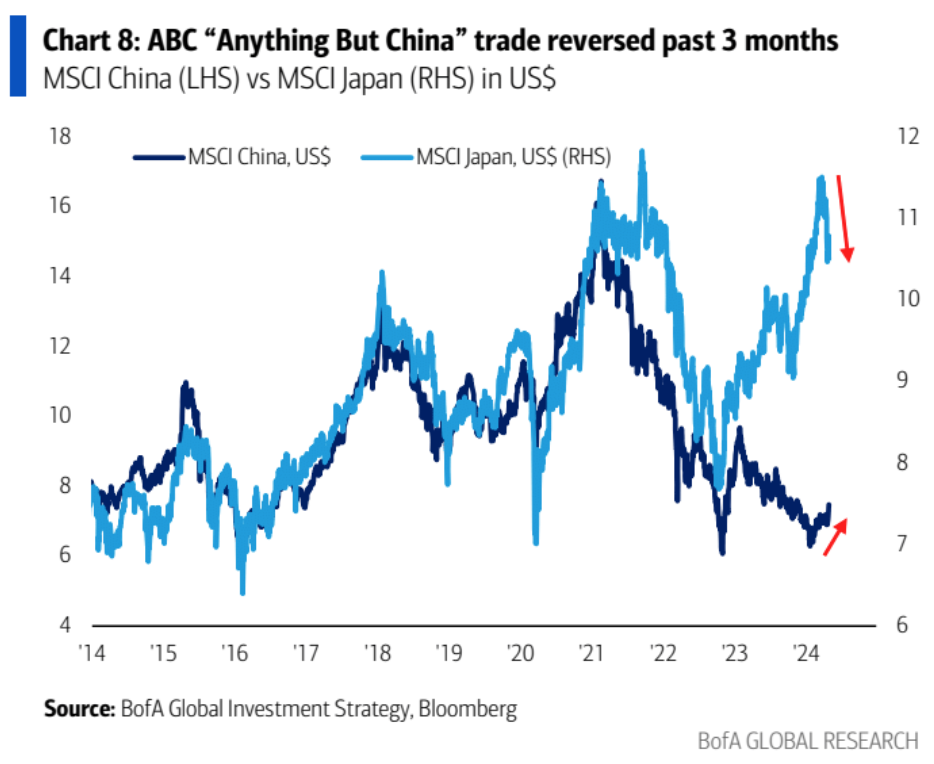
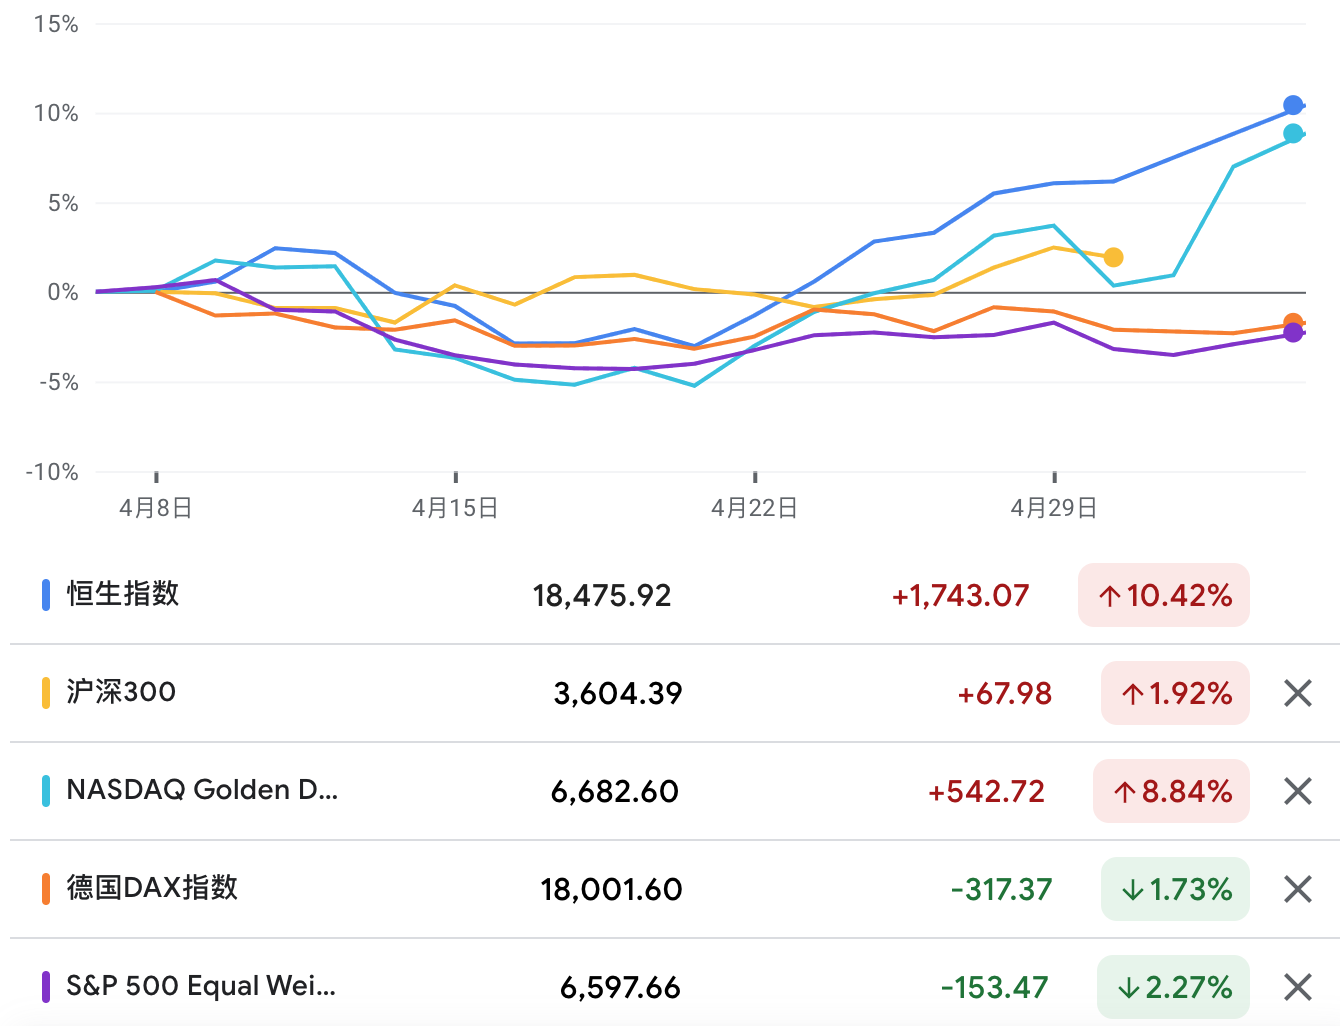
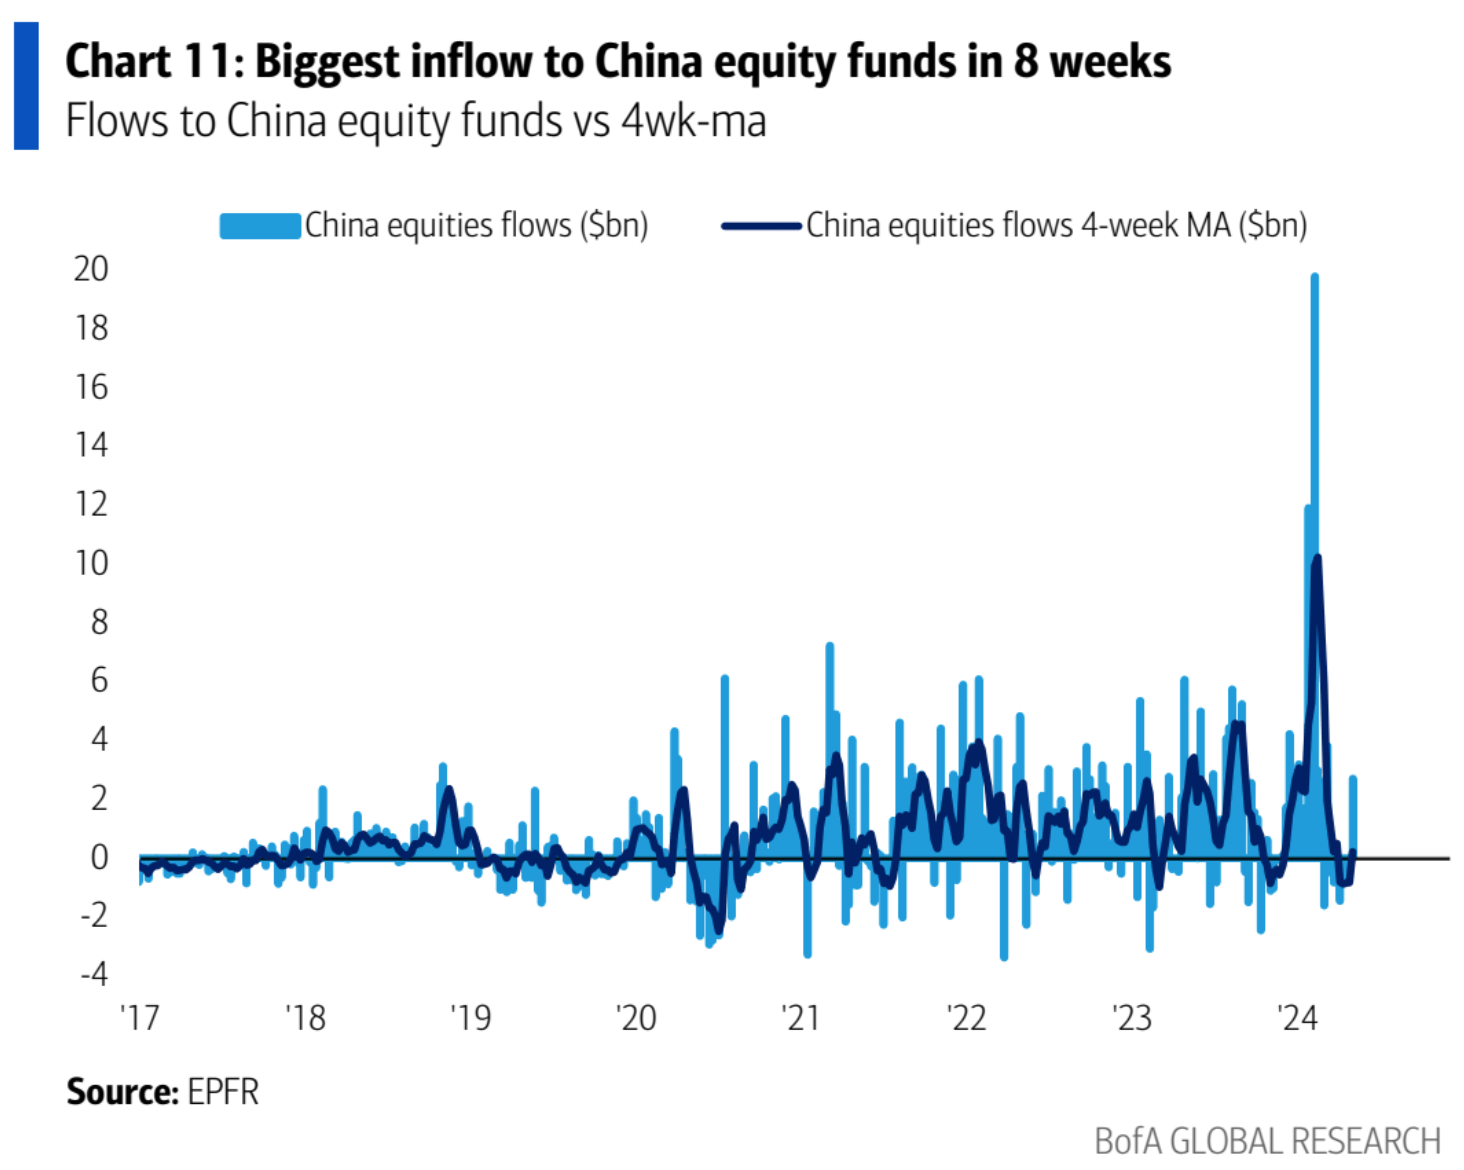
最近,随着财报季落幕,政治局会议定调,宽松预期、改革预期开始强化,美股炒作空间缩小全球资金对低估值中国资产的配置意愿强烈,中国市场风险偏好显著提升,从去年秋冬天还是讨论的ABC策略大失败:
EPFR的中国资金流入转正并创8周最大净流入:
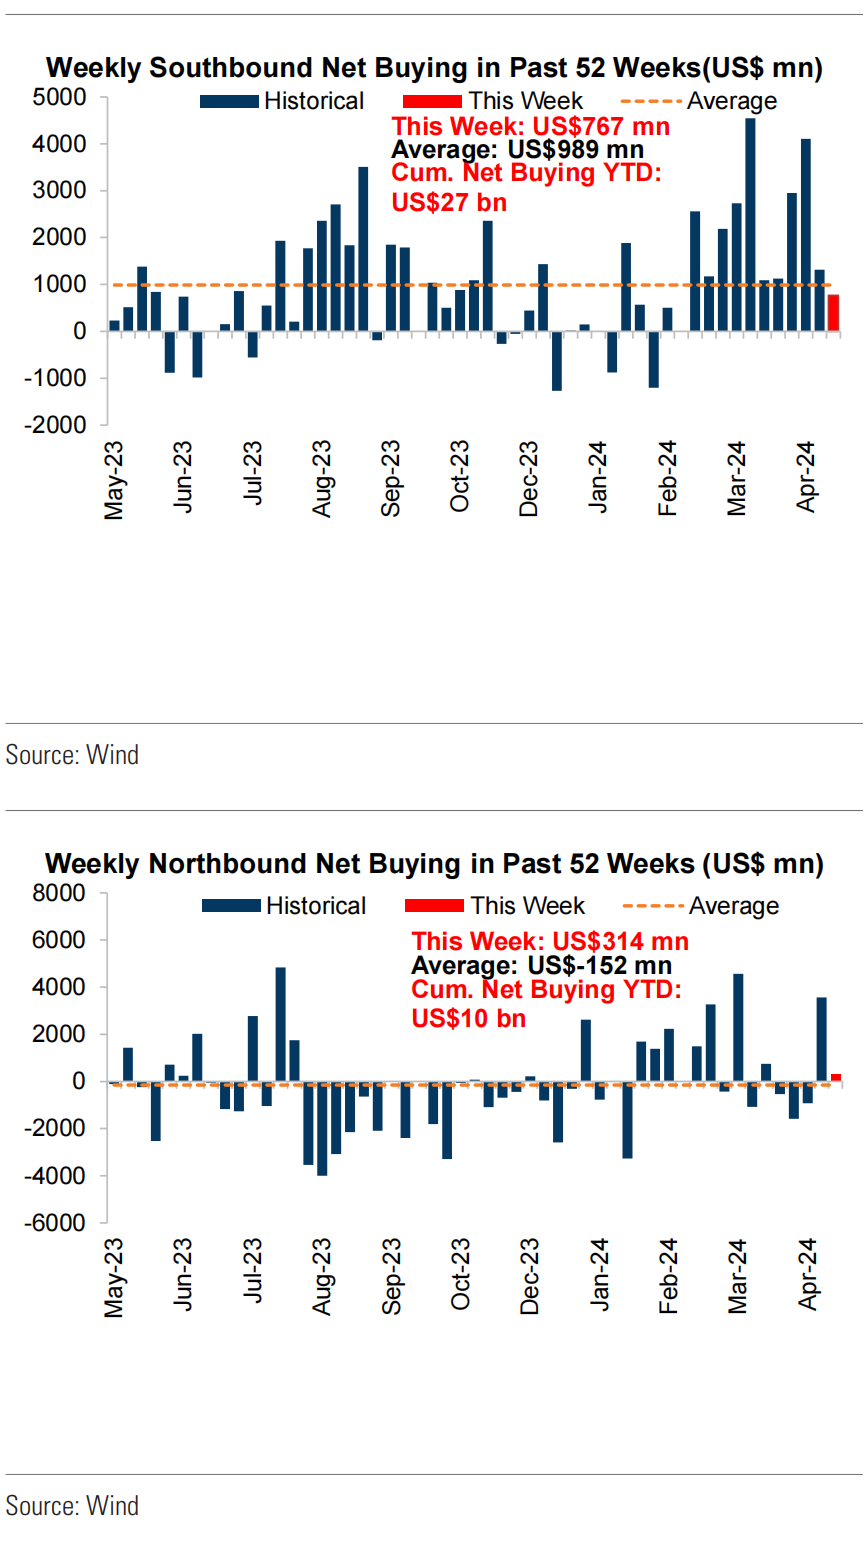
落后于北向资金一周,过去5周踏空:
本周是宏观数据较为清淡的一周,主要关注多位美联储官员的讲话,以及加沙停火协议的进展,没有意外的话,涨势可能温和延续。




