TL;DR
我們針對 EigenLayer 的商業模型進行了深入研究。在研究過相關數據和資料後,我們得出了以下結論:
- EigenLayer 可吸引的業務需求方(即中小型應用鏈)的數量並不會太多,且有很大可能會在未來逐步遞減。
- 早期,EigenLayer 業務的主要供給方 AVS(即節點運營商)有很大可能性會因為收益被吸引入場。但考慮到隨之而來的安全性風險,AVS 的整體入駐情況並不算樂觀。
- 雖然目前有不少用戶在 EigenLayer 上質押了資產,但後續用戶數量的上升空間不大。
EigenLayer 整體是被高估了的。從長遠來看,EigenLayer 的商業模型在早期人們的新鮮度下降後,無法為其實現可持續的盈利。
EigenLayer 是什麼
EigenLayer 是一個基於以太坊的 Restaking 協議。它可以被看作是一個連接質押者、AVS 和應用鏈的中間平台。
- 質押者,即 Restaker,是在 EigenLayer 質押資產的用戶。
- AVS,Actively Validated Services,是集成在 EigenLayer 上的安全性服務協議,可以簡單理解為節點運營商。
- 應用鍊是有節點驗證< /a>需求的中小型區塊鍊網絡
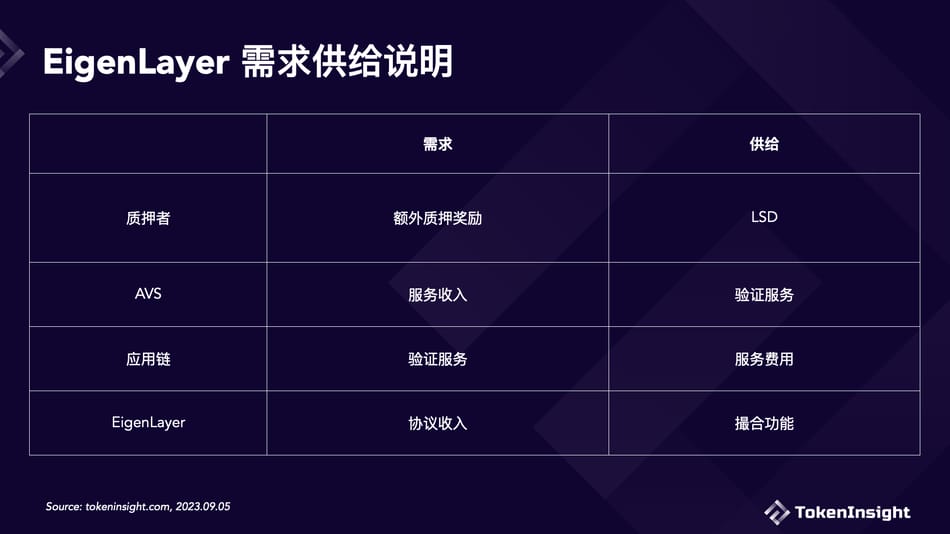
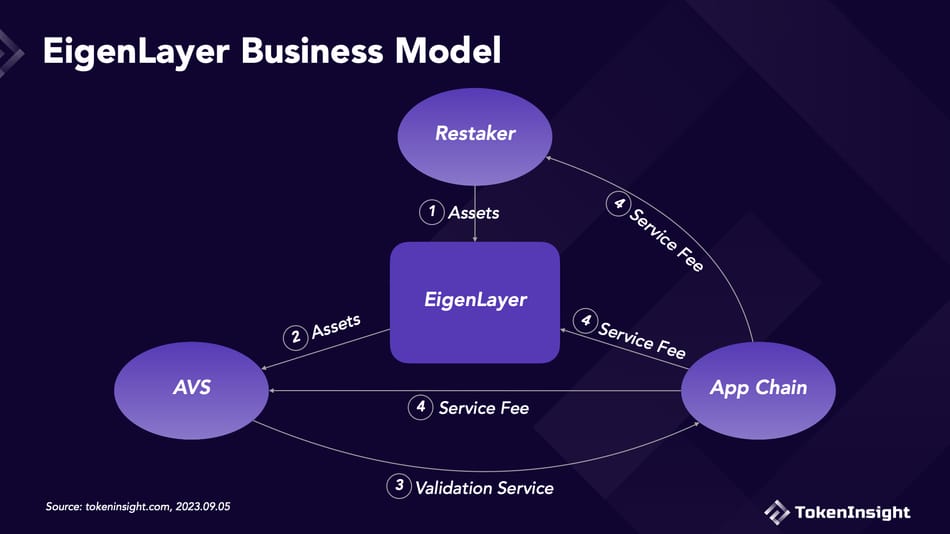
如果參考Lido Finance 的數據,AVS 加入EigenLayer 可賺取的收益大約會在服務費用的5%-10% 之間。 Lido 收取的費用 10% 會分給節點運營商和 Lido 本身。其中 5% 是分給節點運營商的。但 EigenLayer 由於處於發展初期,有很大概率會實行激勵措施,將更大比例分給 AVS 以吸引它們的入駐。
然而,雖然 EigenLayer 為這些節點運營商帶來了額外的收入。隨之而來的額外驗證工作卻也拉高了驗證節點的安全性風險。針對這一點,Vitalik Buterin也發表了同樣的觀點。他認為 EigenLayer 這種利用以太坊節點運營商驗證其他區塊鍊網絡的行為將會使整個以太坊網絡的共識超載。 Restaking 機制會疊加風險,從而影響整個網絡的安全性。
因此,我們認為早期 AVS 有很大可能性會因為收益被吸引入場。但考慮到隨之而來的安全性風險,AVS 的整體入駐情況並不算樂觀。換句話說,它們從應用鏈上獲得的額外收益可能並不足以彌補潛在的損失。
會不會有用戶在 EigenLayer 質押資產
用戶選擇在 EigenLayer 上質押資產主要是看重 Restaking 可獲得的質押獎勵以及未來可能獲取的空投獎勵。
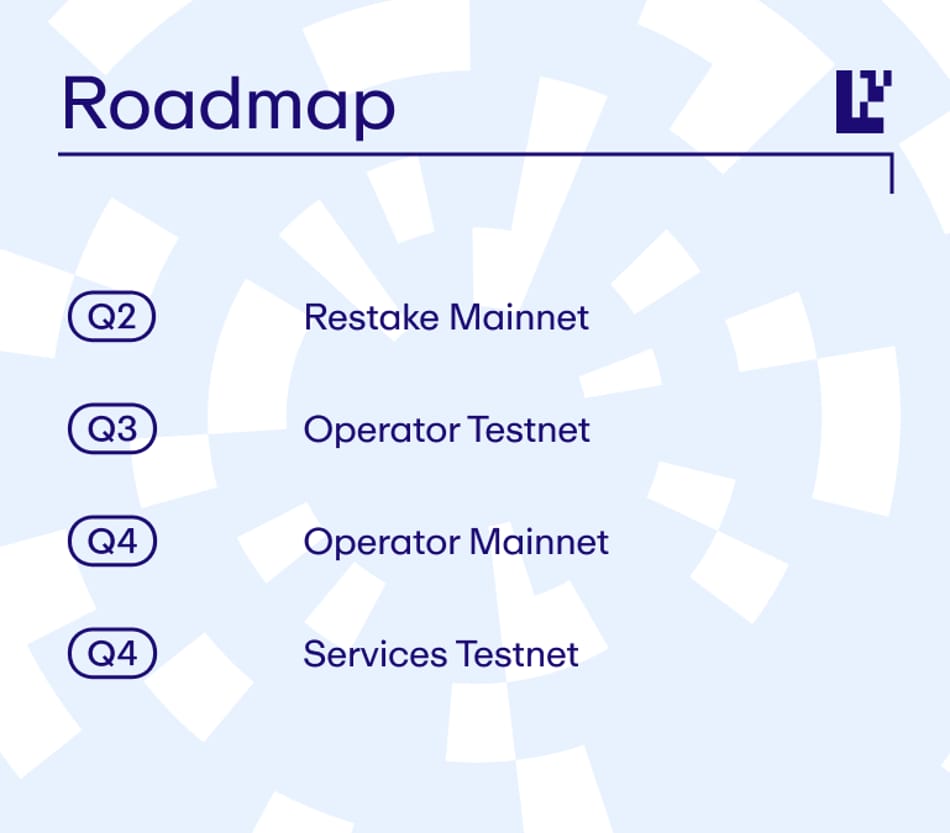
根據EigenLayer 發布的路線圖, EigenLayer 現在還處在第一階段:Restake Mainnet,僅開放了平台的Restaking 功能。基於 LSD 的節點質押和 AVS 服務都尚未開放。也就是說目前用戶只能往 EigenLayer 裡面存入資產,但並沒有任何質押獎勵。而且在未來的很長一段時間,也就是在 Service 階段開放前,用戶都不會獲得實質性的質押獎勵。
但從EigenLayer 的官網數據來看,目前在EigenLayer 上質押資產的用戶並不算少。在主網質押功能上線的兩個多月內,EigenLayer 的質押總量就超過了 177K ETH。這有很大一部分原因是由於用戶希望成為項目的早期支持者以獲取未來的潛在空投獎勵。但這種畫餅式的吸引用戶方式雖然能在早期吸引一大批人傻錢多的用戶,後續就會開始乏力。畢竟用戶無法在短期到手任何實質性的收益。這是最致命的問題。
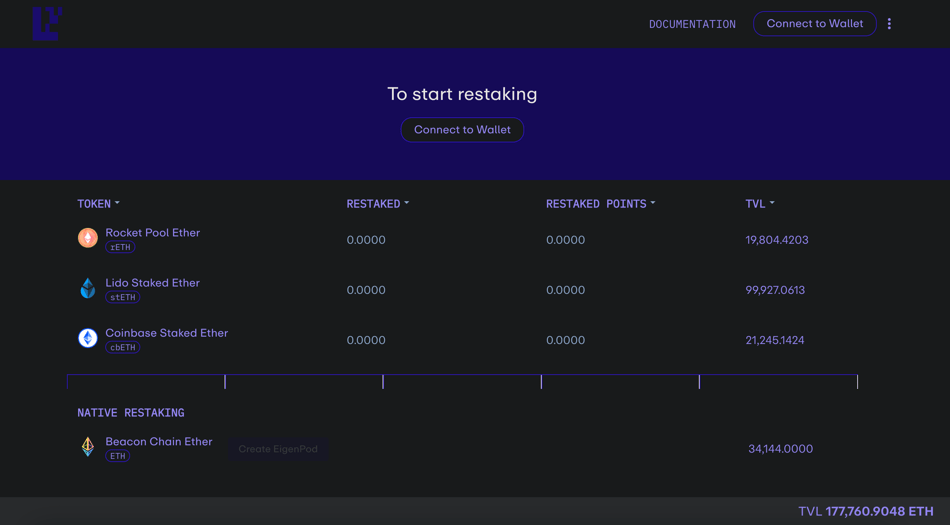
此外,從長遠角度繼續分析, LSD 資產的持有者完全可以自己去尋找節點運營商質押資產。沒理由非得通過 EigenLayer 進行。 EigenLayer 無非就是省去了用戶查找資料的步驟,給他們提供了一個連接節點運營商的平台。所以,除非 EigenLayer 後面提供的質押獎勵足夠高,不然無法吸引太多用戶在其平台上持續質押資產。
因此,我們認為雖然目前有不少用戶在 EigenLayer 上質押了資產,但後續用戶數量的上升空間不大。
寫在最後
總的來說,對於 EigenLayer 來說,應用鏈、AVS、用戶這三方缺一不可。
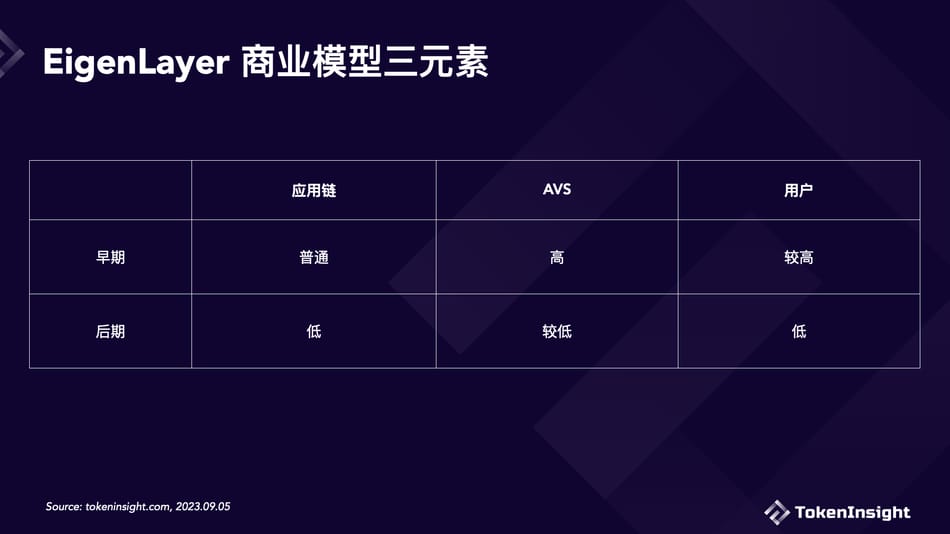
- 從主要需求方應用鏈上看,EigenLayer 確實可以滿足中小型應用鏈削減成本的需求,但無法滿足安全性上的需求。同時,應用鏈需求的可持續性也較差。
- 從主要供給方 AVS 上看,早期 AVS 有很大可能性會因為收益被吸引入場。但 Restaking 機制帶來的安全性弊端可能會在一定程度上影響 AVS 的入駐情況。
- 從用戶上看,用戶無法在短期內獲得任何實質性的質押收益,且質押獎勵不明的情況可能會影響用戶數量的後續上升。
因此我們認為,EigenLayer 作為 Restaking 的王牌項目是被“神化”、高估了的。它的商業模型不足以在人們的新鮮度下降後,為其實現可持續的盈利。