作者: Ignas
編譯:Felix, PANews
加密貨幣這些年來發生了哪些變化?加密KOL Ignas 發文對此進行了梳理,其認為HODLing ETH 是其這輪週期犯下的最大錯誤,「快進快出」或許才是加密獲利法則,但「快進快出」策略的唯一例外是BTC。此外在宏觀背景下,並對加密貨幣在新世界秩序中的未來方向進行了解讀。以下為內容詳情。
之所以熱愛加密貨幣,並將其視為金融和交易的一部分,是因為市場會清楚地告訴你是對是錯。
尤其是在這個充滿政治、藝術、新聞以及許多其他行業的反烏托邦世界裡,真相與謊言的界線模糊不清,而加密貨幣則直接了當:如果你判斷正確,就能賺錢,反之就會虧本,非常簡單。
然而,個人陷入的陷阱也很簡單:當市場情勢改變時,沒有重新評估投資組合。當交易山寨幣時,對自己「HODL(長期持有)」策略過於自負,尤其是ETH。
當然,適應新的現實說來容易做來難。
我們需要輸入的變數數量多到令人難以承受,所以最終只能採用像「長期持有」(HODL)這樣簡單的策略,無需積極監控市場。
但如果「長期持有」(HODL)的策略已過時?加密貨幣在不斷變化的世界中又扮演著怎樣的角色?我們還忽略了什麼?
在這篇文章中,將分享市場發生的重大變化。
HODL已死
時間回到2022 年初:
ETH 從4800 美元大幅下跌後,目前交易價格約為3000 美元。 BTC 的價格為4.2 萬美元。然而,由於升息、CeFi 的崩潰以及FTX 的關閉,兩者都將進一步下跌50%。
儘管如此,ETH 愛好者仍然看漲:ETH 即將遷移到PoS 系統,就在幾個月前,ETH 銷毀提案(EIP)也已推出。 ETH 作為超音波貨幣以及環保節能的區塊鏈的敘事熱度不減。
在2022 年的剩餘時間裡,ETH 和BTC 的表現不佳,但SOL 遭遇重創,暴跌96%,至8 美元。
以太坊贏得了Layer1 的競爭,而山寨Layer1 應該遷移到Layer2,否則將面臨消亡。
記得在熊市期間參加過一些會議。絕大多數人都相信ETH 會反彈得最強勁,所以他們大量買入ETH,同時低估了BTC,並忽略了SOL。
只需持有,然後在2024/2025 年頂部賣出。很簡單。
但事與願違.....
自那以後,SOL 價格反彈,而ETH 則遭遇了有史以來最嚴重的FUD。超音波貨幣敘事已死(至少目前是如此),而環保敘事從未真正興起。
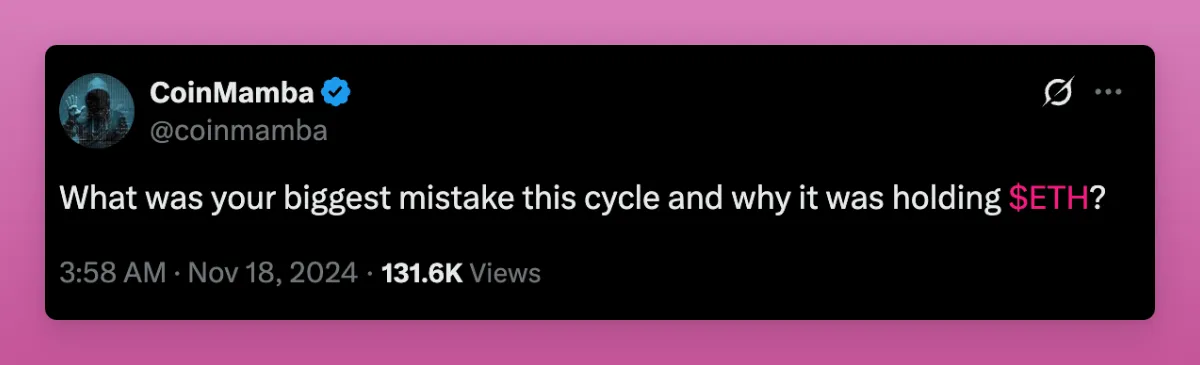
對個人來說,HODLing ETH 是這個週期中最大的錯誤。對許多人來說也是如此。
當時看漲的理由是,ETH 將成為加密史上最能創造價值的資產:
再質押將賦予ETH 超級能力,使其不僅能保障以太坊的安全,還能守護整個關鍵的DeFi 和加密基礎設施。 ETH 的(再)質押收益將大幅上升,而且只要再質押ETH,空投獎勵就會持續累積。
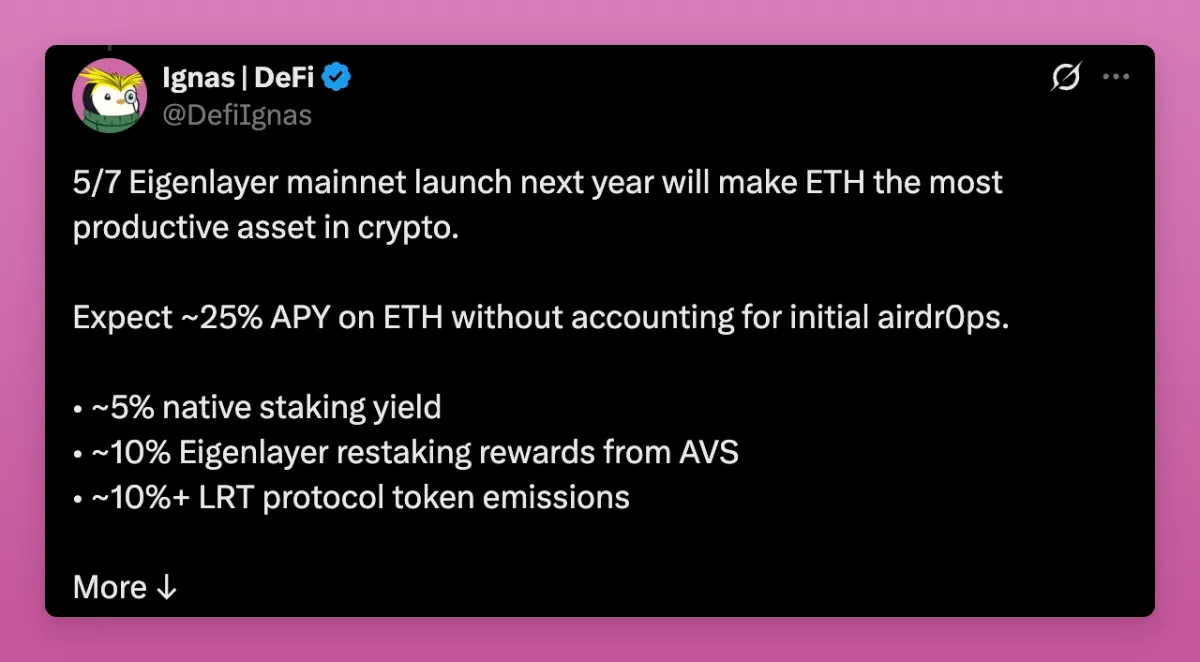
隨著收益增加,對ETH 的需求及其價格應該會上漲。簡而言之——價格飆升!
顯然,這並沒有發生,因為再質押的價值主張從未明確,而且Eigenlayer 在代幣發行方面也犯了錯誤。
那麼,這一切與HODL 理念的消亡有何關聯?
對許多人來說,ETH 就是「持有」並忘記的資產。如果BTC 暴漲,ETH 會漲得更快,因此持有BTC 毫無意義。
當基於再質押敘事對ETH 的看漲論點未能實現時,我應該意識到這一點並做出調整。然而,我卻變得懶惰和自滿,不願承認自己的錯誤。 ETH 總有一天會反彈,不是嗎?
「持有不動」(HODL)不僅對ETH 來說是個糟糕的建議,對其他所有資產來說更是如此, BTC 或許是個例外(稍後會詳細說明)。
加密貨幣變化太快,指望持有數月或數年,靠它養老是不切實際的。查看圖表可以發現,大多數山寨幣已回吐了本輪牛市週期的漲幅。顯然,獲利來自賣出,而非持有。
這位成功的memecoin 交易員解釋說,他通常不會「囤幣」(HODLing),持有memecoin 的時間通常不到一分鐘就賣出。
有些人仍試圖向你兜售「囤幣」(HODL)的美夢,但其實這更像是「快進快出」的周期,而非長期持有。
BTC是唯一的宏觀加密資產
「快速進出」策略的唯一例外是BTC。
有人將BTC 的出色表現歸功於Saylor 的無限買單,因為我們成功地向機構推廣了BTC 是數位黃金這一概念。
但這場戰鬥尚未結束。
許多加密評論員仍將BTC 視為風險偏好型資產,認為其交易波動性高於標普500 指數。
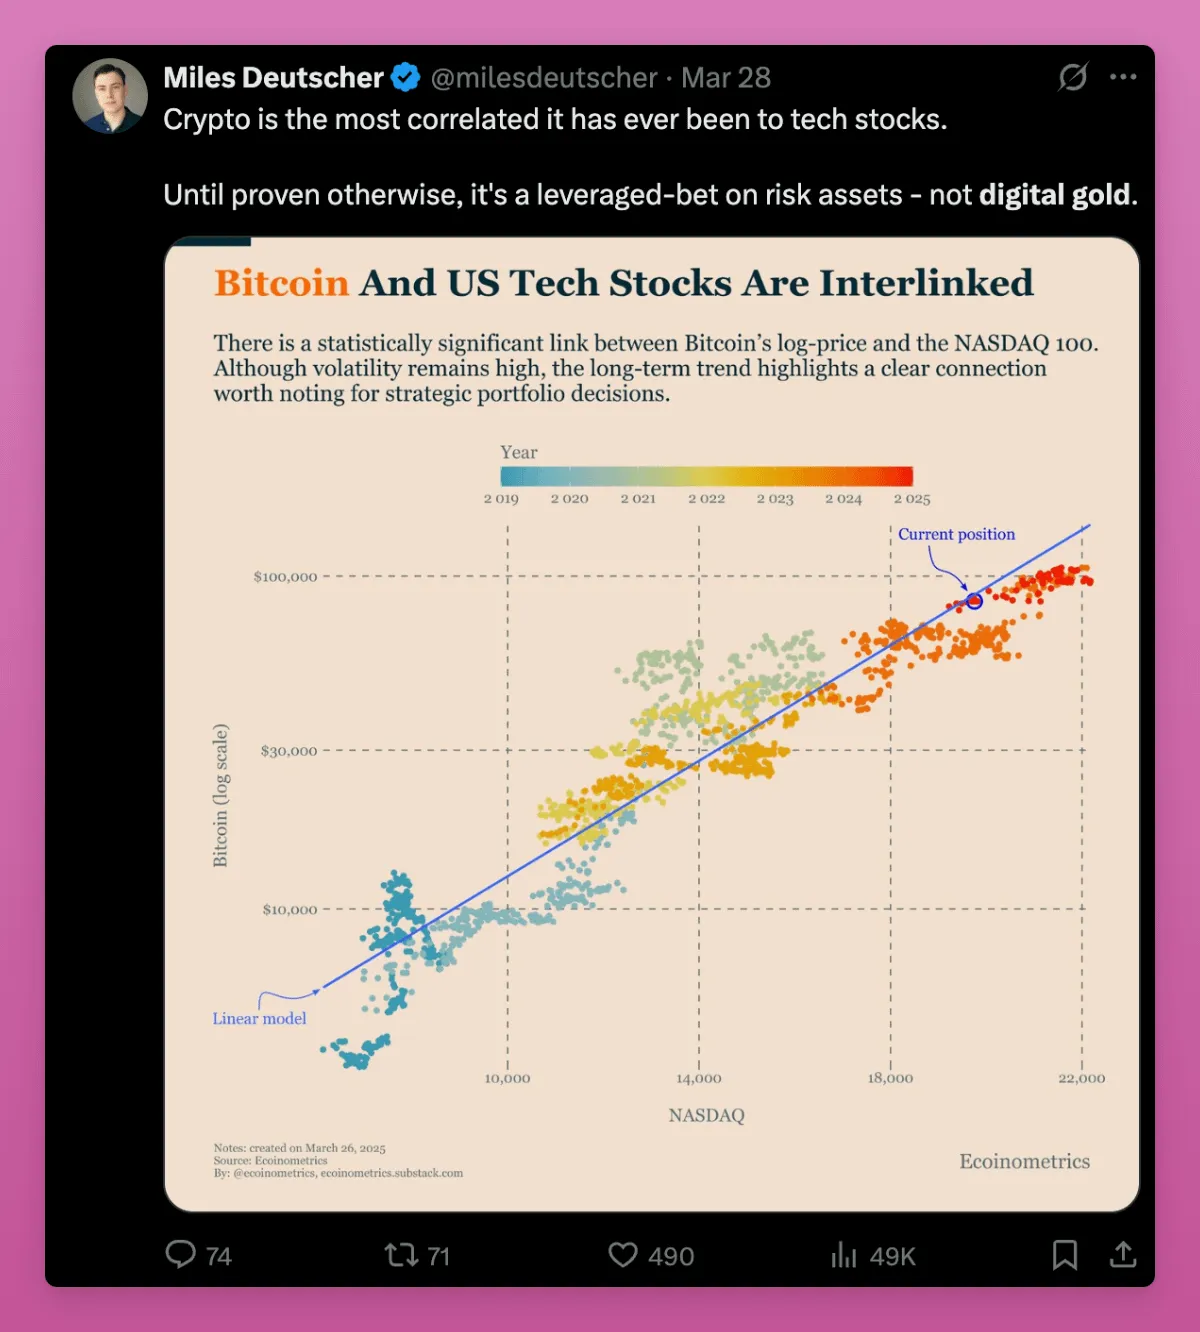
這與貝萊德的研究相悖,貝萊德的研究發現,BTC 的風險和回報驅動因素與傳統風險資產不同,因此不符合諸如一些宏觀評論員所採用的「風險偏好」與「風險規避」之類的傳統金融框架。
您認為事實究竟如何?
個人認為BTC 正從那些將其視為高槓桿股票押注的人手中,轉向那些將其視為類似黃金的數位避險資產的人手中。持有BTC 的墨西哥億萬富翁Ricardo Salinas 就是一個例子。
BTC 是唯一真正的宏觀加密資產。 ETH、SOL 和其他資產的估值是基於費用、交易量和TVL 來評估的,而BTC 已經超越了這個框架,成為連Peter Schiff 都認可的宏觀資產。
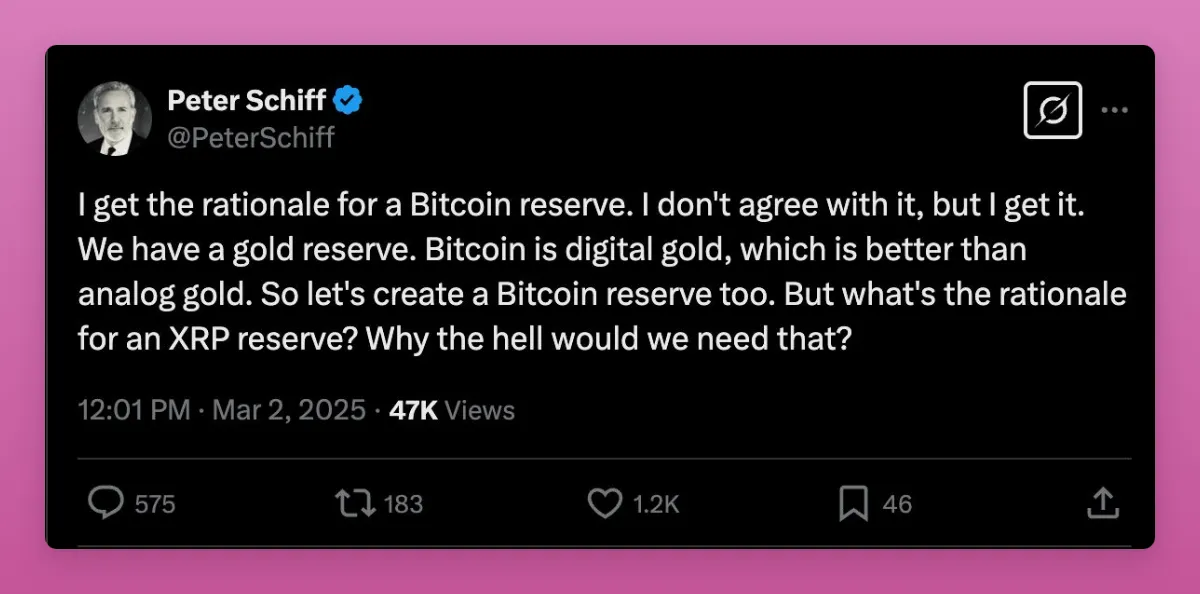
這種轉變尚未結束,但從風險資產轉型的這段時期本身就是一個機會。一旦BTC 被普遍視為避險資產,其價將達到100 萬美元。
私募市場的衰敗
當每一個相對成功的網紅都開始搖身一變成為“風投”,以低價投資,然後在代幣生成事件(TGE)時拋售套現,我就意識到情況不對勁了。
但是,Noah 的這篇文章更能體現加密貨幣私募市場的現況。
建議您通讀全文,但以下就是這些年私募市場變化的要點。
在早期(2015 年至2019 年),私募市場參與者是真正的信徒。他們支持以太坊,資助像MakerDAO 和ETHLend(Aave)這樣的DeFi 先驅項目,並重視長期持有。他們的目標不僅是快速獲利,而是創造有意義的東西。
這是一個信徒階段。
2020 至2022 年的「DeFi 之夏」是一場巨大的變革。突然之間,人人都想要更新、更熱門的代幣。創投機構紛紛投入資金,為那些估值離譜且毫無實用價值的代幣提供資金支持。
遊戲規則很簡單:在私募輪低價買入,炒作項目,然後拋售給散戶。當散戶崩盤時,我們需要進行清理整頓以學習教訓。但什麼都沒有改變。
這是一個貪婪階段。
在FTX 事件之後(2023 至2025 年),私募市場變得虛無主義。創投們如今投資的是「沒有靈魂的代幣機器」(創意陳舊、創辦人背景存疑且沒有實際應用場景的項目)。
私募輪的定價是收入的50 倍(如果有收入的話),迫使公開市場承擔損失。結果是,2024 年發行的代幣中有80% 在六個月內跌破了私募價格。
這是一個提取階段。
如今,散戶信託已不復存在,創投公司也損失慘重。
許多創投交易的交易價格低於種子輪融資時的估值,一些KOL 朋友也處於虧損狀態。
然而,私募市場也出現了一些改善的跡象:
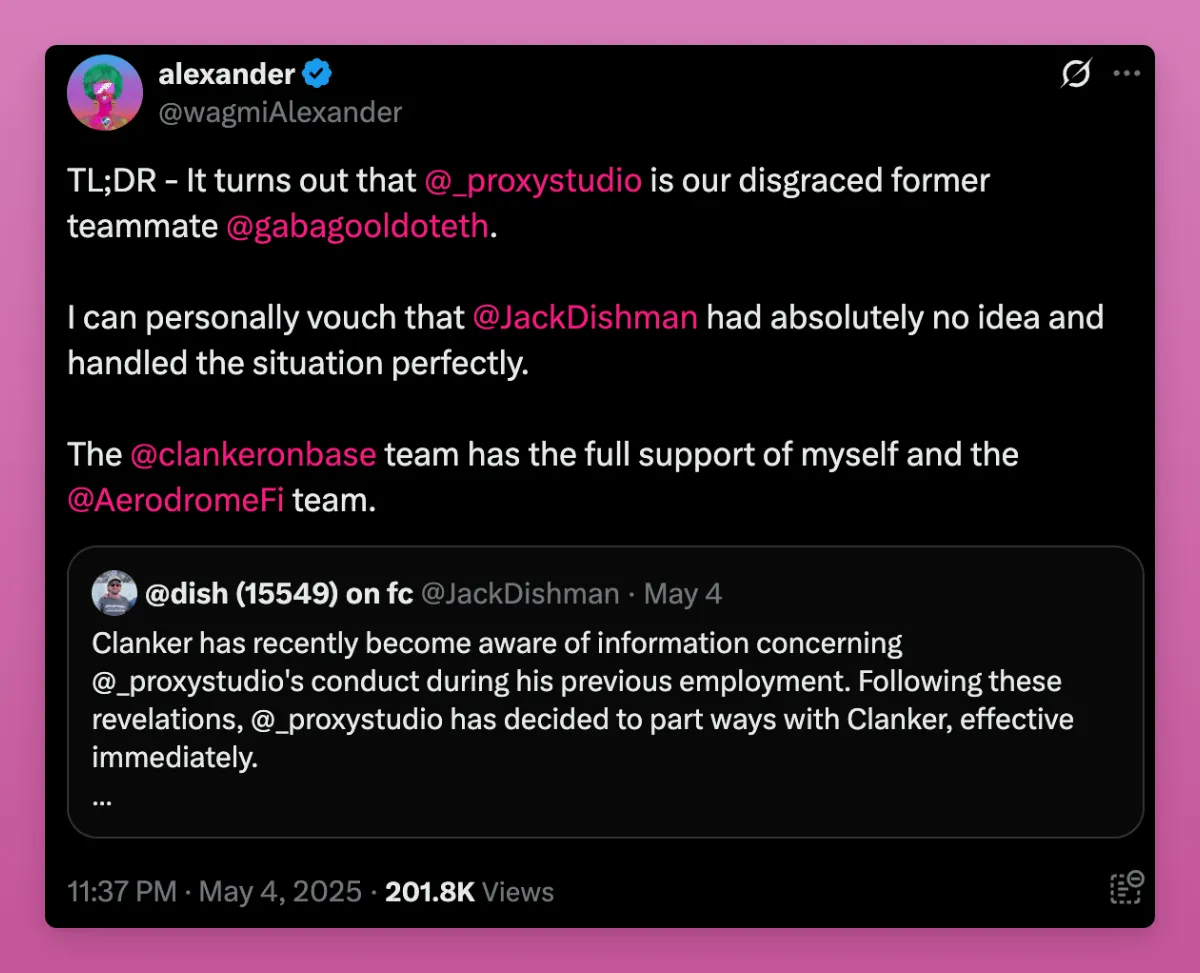
- Movement 聯合創始人和Gabagool(前Aerodrome 橄欖球隊球員)遭到強烈反對並被驅逐。我們需要進一步的淨化。
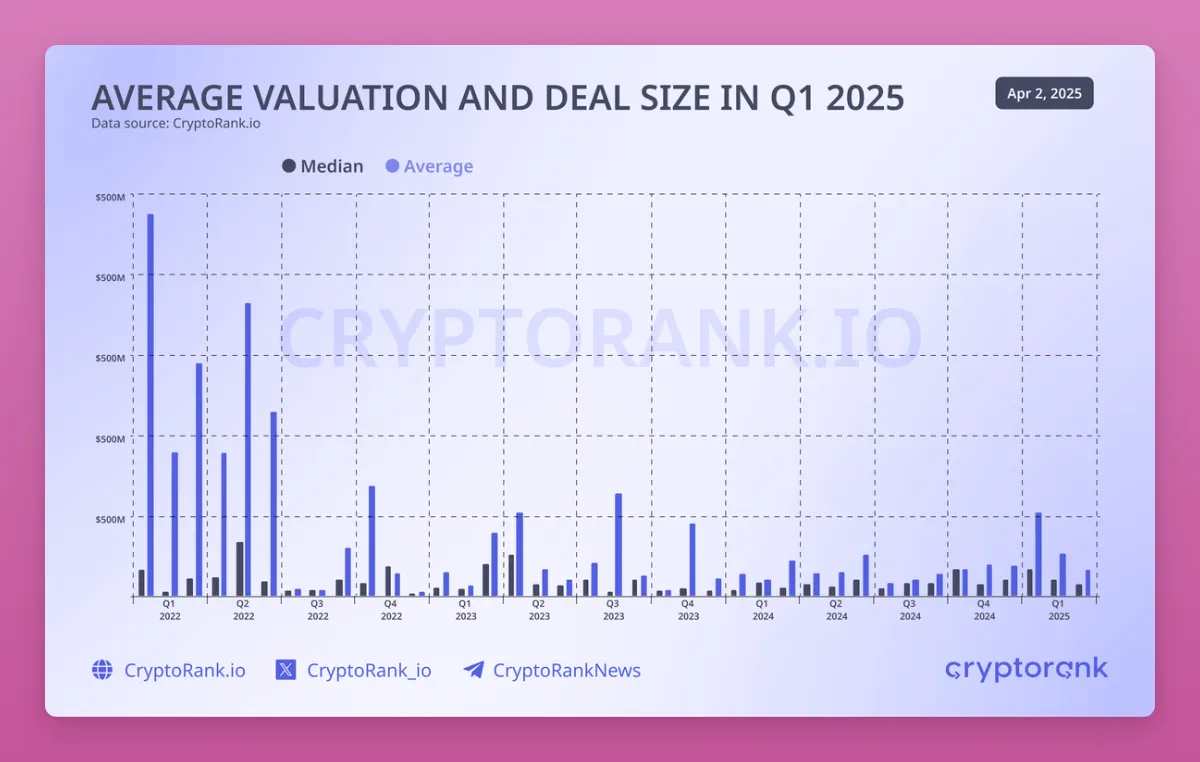
- 私募市場和公開市場的估值都在下降。
- 加密風投資金終於出現回暖,在2025 年第一季達到48 億美元,為2022 年第三季以來的最高水平,資金正流向具有實際用途的領域。
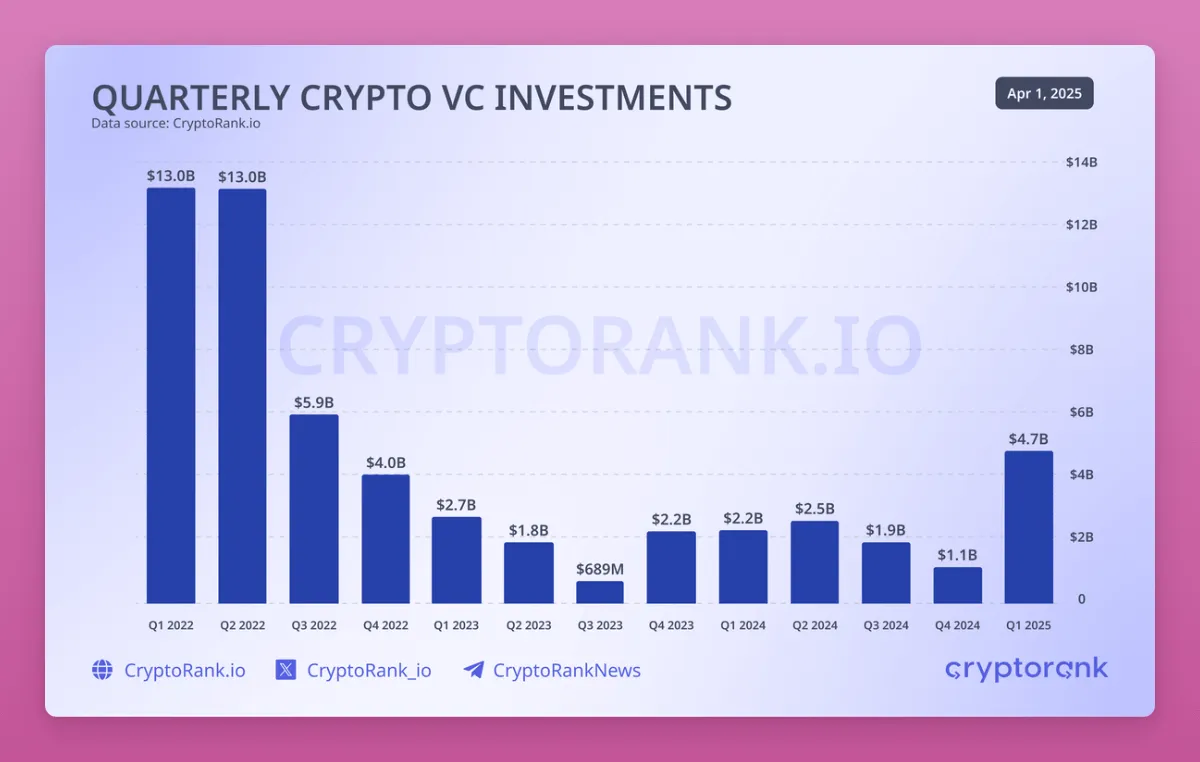
2025年第一季是自2022年第三季以來最強勁的一個季度。幣安的20億美元交易發揮了核心作用,但另外12筆規模超過5,000萬美元的大規模融資也顯示機構投資者的興趣再度燃起。
資金流入了具有實用性和營收潛力的領域,包括CeFi 、區塊鏈基礎設施和服務。 AI 、 DePIN和RWA等新重點領域也引起了強烈關注。 DeFi在融資輪次數量上領先,但融資規模較小,反映出估值較保守。 —— CryptoRank 2025年第一季加密領域創投狀況報告
我們正在嘗試新的代幣發行模式,以獎勵早期支持者而非內部人士。
Echo 和Legion 處於前沿,Base 在Echo 上啟動了一個小組。 Kaito 的InfoFi (資訊金融)前景樂觀,因為即使沒有金融資本但有社會影響力的人也能從中受益。
市場似乎已經收到了訊息,生態正在復蘇(儘管KOL 仍吃著紅利)。
告別DeFi ,迎接鏈上金融
還記得收益聚合器(Yield Aggregator)那曇花一現的故事嗎? Yearn Finance 開創了先河,隨後出現了多次分叉。
如今正處於收益聚合器2.0 時代。我們稱之為「Vault 策略」。
隨著DeFi 協議的增多,DeFi 變得越來越複雜,金庫(Vaults)也越來越有吸引力:存入資產,即可獲得最佳的風險調整後收益。
然而,收益聚合器早期和現在最大的差異在於資產管理的日益中心化。
Vault 擁有「策略師」——通常是一支由「機構投資者」組成的團隊,他們會利用你的資金追逐最佳投資機會。對他們來說,這是雙贏:他們使用你的資金並從中賺取費用。
這些策略師包括MEV Capital、Seven Seas、Gauntlet、Veda 以及許多與Etherfi、Upshift 和Mellow Protocol 等協議合作的公司。
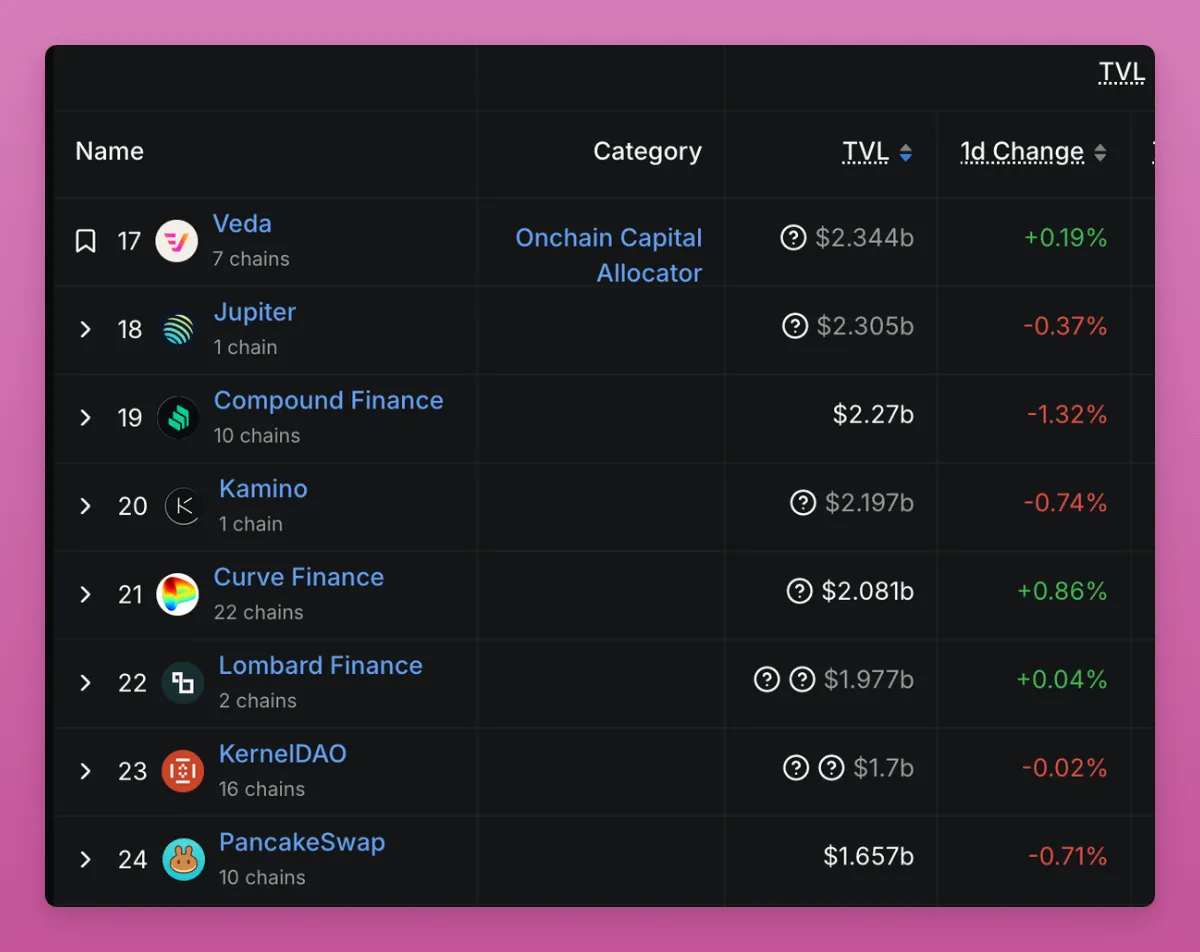
Veda 本身就是DeFi 中第17 大“協議”,超過了Curve、Pancakeswap 或Compound Finance。
然而,Vault 只是冰山一角。 DeFi 真正的去中心化願景早已破滅;它已經演變成鏈上金融。
想想看:DeFi 和加密領域中成長最快的RWA、像Ethena、貝萊德的BUIDL 這樣的收益型、Delta 中性的穩定幣,與DeFi 的最初願景相去甚遠。
或是像BTCfi(以及BTC L2s)這樣的多重簽名合約,你必須信任託管人不會捲走你的資金。
註:此處沒有針對Lombard的意思,只是將其作為Vault與BTCfi趨勢融合的一個例子
自從Maker 從去中心化的DAI 轉向收益生成型的RWA 協議以來,情況一直如此。真正的去中心化協議很少且規模很小(Liquity 就是一個例子)。
這未必是壞事:RWA 和代幣化讓我們得以擺脫循環往復、基於槓桿的DeFi 龐氏騙局時代。
這意味著風險因素正在擴大,讓了解資金真正去向變得更加複雜。如果看到CeDeFi 協議濫用用戶資金,不必感到驚訝。
記住:隱藏的槓桿總是能找到潛入系統的方法。
DAO名存實亡
同樣的去中心化幻想正在DAO 身上破滅。
過去的理念是基於a16z 在2020 年1 月推廣的「漸進式去中心化」理論。
協議首先找到PMF(產品市場契合)→ 隨著網路效應的增長,社區獲得更多的權力→ 團隊“退出給社區”,最終實現充分的去中心化。
五年過去了,我們正在回歸中心化。以以太坊基金會為例,它正更積極地介入以擴大L1 的規模。 DAO 模式面臨諸多問題:
- 選民冷漠
- 遊說(賄選)風險日益增加
- 執行癱瘓
Arbitrum 和Lido 這兩個DAO 正走向更中心化的控制(透過團隊更積極的參與或BORGs),但Uniswap 卻在經歷一場重大變革。
Uniswap 基金會投票決定提供1.65 億美元的流動性挖礦獎勵,以推動Uniswap v4 和Unichain 的發展。或者另一種陰謀論稱,這是為了達到獲得Optimism OP 資助獎勵所需的流動性門檻。
總之,DAO 代表們很憤怒。為什麼基金會要支付所有$UNI 獎勵,而Uniswap Labs(中心化實體)卻能從Uniswap 前端賺取數百萬美元的費用?
一位排名前20 的代表最近辭去了Uni 代表的職務。
建議完整閱讀這篇文章,但他的觀點如下:
- 治理作秀:Uniswap 的DAO 看似開放,實則邊緣化反對意見。提案遵循流程(討論、投票、論壇),但感覺像是預先決定好的,將治理淪為一種「儀式」。
- 權力集中:Uniswap 基金會獎勵忠誠,壓制批評,重視表面形象甚於責任擔當。
- 去中心化的失敗:如果DAO 優先考慮品牌建立而非實質內容,就有可能變得無關緊要。如果缺乏真正的責任機制,就會淪為「多此一舉的獨裁」。
有趣的是,a16z 是Uniswap 的主要代幣持有者,但Uniswap 遠未實現真正的去中心化。
或許說DAO 只是個幌子也不為過;我們需要一個連貫的故事來規避中心化加密貨幣公司可能面臨的監管審查。
所以,僅作為投票工具的代幣不再值得投資。真正的收益共享和實用性才是關鍵。
DEX ( Hyperliquid )挑戰CEX
現在,要分享我的陰謀論。
FTX 推出Sushiswap 是因為他們擔心Uniswap 可能會搶佔其現貨市場。即便他們沒有直接推出,但很可能在開發和資金方面給予了密切支持。
同樣,幣安團隊(或BNB,隨便怎麼稱呼)也因為同樣的原因推出了PancakeSwap。
Uniswap 曾經對CEX 構成重大威脅,但這種威脅在很大程度上已被化解,因為Uniswap 並未對它們利潤更豐厚的永續合約交易業務構成挑戰。
利潤有多大?從評論中可以看出,很難說。
Hyperliquid 帶來了另一個威脅。它不僅涉足永續合約業務,還瞄準現貨市場。同時,它也正在建立自己的智能合約平台。
Hyperliquid 在永續合約市場的佔有率不斷成長,已成長至12.5%。 (即時統計數據可在此處或此處查看。)
看到幣安和OKX 公然用JELLYJELLY 攻擊Hyperliquid,感到震驚。儘管Hyperliquid 倖存了下來,但HYPE 的投資者現在必須非常認真地對待未來可能遭受攻擊的風險。
這或許並非類似的攻擊,而是監管壓力,因為CZ 正在成為「國家層面的策略加密顧問」。你覺得他會跟政客說什麼?哦,那些不進行KYC 的犯罪交易所太糟糕了,也許吧?
不管怎樣,希望Hyperliquid 能夠超越CEX 現貨市場業務,推出更透明且不會讓協議財務狀況崩潰的上幣服務。
關於HYPE 還有很多要說,因為這是個人持有的最大的山寨幣部位。但Hyperliquid 已經成為了一項挑戰CEX 的運動,尤其在幣安/OKX 攻擊事件之後。
協議→平台
您可能在X 上已經看到我在協議演變為平台的背景下對Fluid 的委婉推薦。重點在於協議有淪為商品化基礎設施的風險,而用戶導向的應用程式則收穫了大部分收益。
以太坊是否陷入了商品化陷阱?
要擺脫這種困境,協議需要變得像蘋果商店一樣,讓第三方開發者能夠在其基礎上進行開發,這樣價值才能留在整個生態系統中。
Uniswap v4 和Fluid 試圖透過Hooks 來實現這一目標,而像1inch 和Jupiter 這樣的團隊則建立了自己的行動錢包。 LayerZero 也剛剛宣布了vApps。
這一趨勢將會加速。那些能夠捕捉流動性、吸引用戶並找到將流動性貨幣化的方法,同時獎勵代幣持有者的人將成為最大的贏家。
在不斷變化的世界秩序中的加密貨幣
本想探討加密領域更多的重大變化,從穩定幣到隨著加密貨幣日益複雜化而變得愈發模糊的CT(加密推特)。
由於加密產業不再像過去那樣封閉,推特現在提供的獨家消息變少了。
先前,我們能夠憑藉簡單的遊戲規則推出龐氏騙局,而監管機構要么對加密貨幣誤解,要么對其置之不理,希望它自行消失。
年復一年,有關監管的討論在CT 上愈發常見。幸運的是,美國正在逐漸支持加密貨幣,由於穩定幣、代幣化以及比特幣成為價值儲存手段,似乎即將迎來大規模採用。
但這種情況可能很快就會改變:美國政府或許最終會意識到,比特幣確實在削弱美元的地位。
在美國以外,監管和文化環境大不相同。中國目前沒有任何支持加密貨幣的跡象。
歐盟越來越注重控制,尤其是從福利國家轉向戰爭國家之際,那些有爭議的決策可能會以「安全」之名強行推行。
歐盟並未將加密貨幣列為優先事項,反而將其視為威脅:
- 歐洲央行警告稱,美國推動加密貨幣可能引發金融蔓延
- 歐盟將於2027 年禁止匿名加密貨幣帳戶和隱私幣。
- 如果區塊鏈資料無法單獨刪除,「這可能需要刪除整個區塊鏈」。
- 歐盟監管機構將為持有加密貨幣的保險公司製定懲罰性資本規定
我們需要評估在當前整體政治情勢下人們對加密貨幣的態度。而大趨勢是去全球化以及各國關閉出入境大門。
- 歐盟即將對投資型國家公民實施免簽禁制令。
- 歐洲法院叫停「黃金簽證」計劃
最大的未知數在於加密貨幣在新世界秩序以及過渡期間將發揮何種作用。
加密貨幣是否會成為資本自由的工具,尤其是在資本管制開始實施的情況下?還是說各國國會試圖透過制定越來越嚴格的法規來打壓加密貨幣?
Vitalik 在「文化與政治的年輪模型」一文中解釋說,加密貨幣仍在形成其規範,並不像銀行法或智慧財產權法那樣已經定型。
20 世紀90 年代的網路秉持著「任其發展!」的理念,幾乎沒有規則,自由度高。到了21 世紀初和21 世紀10 年代,人們對社群媒體的態度轉變為「這很危險。要控制它!」而進入2020 年代,加密貨幣和人工智慧仍在開放與監管之間掙扎。
政府過去行動遲緩,但現在正在迎頭趕上。
希望他們選擇擁抱開放,然而,全球封鎖邊境的趨勢令人非常擔憂。