作者:萬向區塊鏈
2026年9月23日,由萬向區塊鏈實驗室主辦的第十二屆區塊鏈全球峰會在上海外灘茂悅大酒店圓滿落幕。本屆峰會以「區塊鏈新經濟·智鏈共生」為主題,攜手鑽石贊助商Qtum、戰略合作夥伴萬向創新聚能城、黃金贊助商前沿科技研究院(FTI)、圓幣科技(RD Technologies)、Arkreen、邊界智能(Bianjie.AI)、藍象智聯,以及獨家晚宴贊助商Sui Foundation等生態夥伴,匯聚來自政策、金融、學術、技術與產業領域的嘉賓,共同呈現了一場貫穿金融創新與技術前沿、匯聚行業智慧與實踐成果的年度盛會。
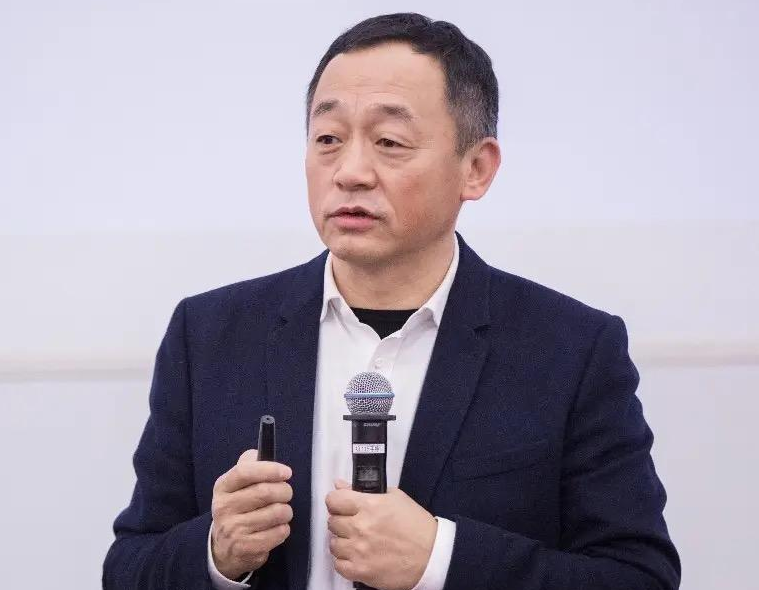
會上,萬向區塊鏈董事長,HashKey Group董事長兼CEO肖風博士,帶來了《資產代幣化與24/7交易——區塊鏈重構全球金融市場》的重磅演講。以下為演講速記整理,有不影響原意的修改。
各位嘉賓,大家好!
聽了一天的分享,大家都很辛苦了,我謹代表主辦方向各位參會觀眾表示感謝。
今天所有嘉賓的分享大致貫穿兩條主線:
(1)Tokenization(代幣化)+7×24小時全天候交易,上午和下午都有嘉賓從不同角度、不同方面講到了這些話題;
(2)AI跟區塊鏈之間的關係。我覺得討論這個話題是非常有價值的,尤其是現在。
我今天要分享一個和金融資產代幣化和7×24小時全天候交易相關的話題。我想從一個角度來談:當一個國際金融中心下定這麼大的決心要做金融資產的代幣化,並且要開展7×24全天候交易,它會對全球其他國際金融中心造成什麼影響,其他國際金融中心又應該如何應對?目前為止,公開輿論對此話題討論不多。
北京時間昨天晚上,也就是美國時間9月22日白天,「2026第十二屆美國國債市場會議」在紐約舉行。這個研討會由美國財政部、美聯儲、紐約聯儲、美國證監會、美國商品期貨交易委員會(CFTC)五家機構共同主辦。CFTC主席在此會議上演講的主題和我今天要分享的內容很契合,我給大家大致重述一下。
他的演講核心大意如下:在大規模的Tokenization(代幣化),鏈上金融以及24×7全天候交易的影響下,未來十年美國的金融體系的變化將超過過去數十年美國金融體系的變化。」
過去幾十年,美國金融體系發生了哪些變化?近20年的變化,主要是互聯網信息技術帶來的。今天上午陳龍教授也講到過,我就不再贅述。再往前看,從上世紀70年代到2000年,美國的金融體系、金融基礎設施,所謂的交易、清算和結算制度發生過一次迭代。
今天有很多專家講到「DTCC」(美國中央存託與結算公司),這個公司成立於1999年,它不是重新創立的一家公司,而是把過去數十年美國分散化的存管、登記、結算統一起來。美國花了將近25年的時間,把分散化的結算、登記公司一家一家吸收合併,最後在1999年合併成立了DTCC。
在上世紀60年代,因為金融基礎設施跟不上金融市場的發展,紐約交易所每週三停市,主要是因為來不及清算。那時候還是紙質股票,當交易量大了之後,要把紙質股票從高盛客戶手裡搬到摩根士丹利客戶手裡面去,來不及結算。
大家知道,納斯達克宣佈將在今年12月6日開展「23×5」的交易,每週交易5天,每天交易23小時。由此可見,金融基礎設施、股票交易的登記、結算制度,已經發生了非常大的變化。
前面的50年,美國金融市場、金融體系已經發生了翻天覆地的變化。但CFTC主席昨天晚上講,美國未來十年的變化會甚至會超過過去數十年的變化。
未來十年的變化是什麼因素導致的?他講了三項——代幣化(Tokenization)、24×7全天候交易,以及鏈上金融(On-chain Finance)。在他的演講當中,其實還提及了第四項,即Stablecoin(穩定幣)。這四項技術會使得美國金融市場未來十年的變化超過前面數十年,我也將從這個角度來談談這些技術可能對全球金融市場帶來的變化。
一、金融市場體系
先回顧理論上金融市場體系到底是什麼結構?理論上的金融市場體系大概包括五個層次:
(1)中央銀行。
最頂層是中央銀行。中央銀行是資金的「總閥門」,所有錢都是中央銀行發出來的,並且中央銀行不管是機構闖了禍還是宏觀經濟出現了問題,它都是最後貸款人。
美國前幾年利率突然上漲。利率上漲意味著美國低息時候發出去的國債價格下跌。因此,低利率週期發行的美國國債價格下跌,造成了美國銀行的賬面虧損。有人統計過,在幾年前美國利息突然上升,美國銀行資本金損失了接近6000億美元。之後出現了一家大家所熟悉的區塊鏈公司,穩定幣公司Circle。Circle把30多億美元的儲備金放在矽谷銀行,矽谷銀行因為持有國債的損失已經資不抵債了,導致擠兌,相當於30多億美元的USDC儲備差點就要歸零了。按照美國的存款保險制度,Circle能獲得的賠償非常非常少,數十萬美元而已。
這不是因為哪一家銀行經營不善導致的損失,而是由於美國整體利率上升帶來的問題。最後美聯儲、美國財政部出來救場。財政部和美聯儲宣佈,這段時間美國的銀行存款不按照存款保險制度來賠付,因為銀行資本充足率不足而倒閉的銀行,所有儲戶存款100%受聯邦保護,100%賠付,這就叫「最後貸款人」。
2008年,摩根士丹利、高盛為什麼要申請成為「銀行控股公司」?因為「金融危機」之後,華爾街的流動性出現了問題,像高盛、摩根士丹利這樣的金融機構每天都要在金融市場進行數百億美元的拆借、回購,才可能維持運行。但借錢又要付出24%利率,美國資本市場就要出問題了。並不是因為高盛、摩根士丹利經營不善,而是因為金融市場的流動性完全沒有了,他們借不出來錢了。每天需要數百億美元來週轉的金融機構怎麼辦?美聯儲出面了。你是一家投行,我不能直接給錢給投行,但我可以直接給流動性給銀行。於是,這兩家公司上午申請成為銀行控股公司,下午就被批准了。再過一小時,美聯儲給了他們數百億美元。
前不久我跟一位朋友討論過,矽谷AI最火的時候,朋友問美國的國際金融中心會不會從紐約搬到矽谷呢?我說這事情不大可能發生。要搬的不是交易所,交易所只是最上面、最顯性的層次。真正最底層、搬不動的東西是美聯儲紐約分行。因為美聯儲的公開市場操作、對美元的吞吐都是在紐約分行。除非把紐約分行的公開市場操作室也搬過去,否則,你只有資產,沒有錢。
(2)金融機構。
金融機構跟央行不同的是,央行發行基礎貨幣,銀行通過資本充足率做貨幣創造,把央行那裡獲得的1塊錢變成5塊錢、8塊錢來花,所以金融機構是貨幣乘數的創造者,同時也是各類資產的信用創造者,通過發行各種各樣的金融工具,設計不同的信用結構來提升資金效率、資本效率。
為什麼美國國債是最受歡迎的?為什麼任何一個金融機構底層最保守的資產是投資美國國債?因為買100塊錢美國國債,即刻就可以抵押100塊錢的美國國債,至少融回來95美元,這就是一種信用創造的過程。金融機構就是在創造資金和資產。還有包括貨幣市場、資本市場和衍生品市場,五層結構整體構成了金融市場體系。我們要說的就是這五層可能在未來十年會發生翻天覆地的變化。CFTC主席的話指的就是這個金融市場體系。
二、金融市場結構
成熟、高效的金融市場結構又是怎麼樣的?基本上可以分成四個象限/方向:
第一,高速的交易系統。交易撮合必須高效、高速完成。迅速完成的交易顯然需要依靠非常大的資金池和非常深的流動性,否則就不可能迅速按照交易者的意願達成交易。
第二,高效的結算網絡。評估一個金融市場是有效還是無效,高效還是低效的第二點就是結算速度。基於區塊鏈數字資產的結算是「交易即結算」,交易和結算同步,所以所有數字資產交易所天然都是可以7×24小時交易的。納斯達克現有的支付清算結算系統做不到7×24小時交易,所以首先做的是今年12月6日開始的「5×23小時交易」。要做到7×24小時交易,首先結算貨幣必須代幣化。銀行下午5點就關門了,週日也不開了。你要7×24小時,但是晚上交易、週日交易、公眾假期交易,銀行就不為機構提供資金劃撥服務。所以高效的結算網絡顯然需要區塊鏈,需要把貨幣代幣化。
第三,合理的信用創造。要麼給資金加槓桿,要麼給資產加槓桿,或者說為資金、資產提供更高的使用效率。比如你接受某一類資金/資產成為保證金,成為抵押物,這都是信用創造。任何人買下金融資產,都希望能隨時變現,也希望可以作為抵押物、保證金、押金繼續融資加槓桿,這是合理的信用創造系統,是金融市場裡非常重要的一環。
第四,深度的流動性池,必須有足夠的市場廣度和深度。當你要賣某個東西的時候,所見即所得,你看到的交易所報價就是你能夠成交的價格,那就是最好的流動性。如果一個資產看上去賬面是100塊錢,但交易的時候會損失掉3%,那它實際上只值97塊錢,而不是100塊錢。但如果流動性特別好、市場深度特別深,也許能夠以100塊錢成交,或者以99.99元的價格成交。
這四方面是衡量一個金融市場是不是好市場、是不是成熟市場最主要的四個標準。
三、區塊鏈與分佈式記賬
回顧一下區塊鏈,現在金融市場體系和金融市場結構所面臨的重構、創新都是基於區塊鏈新的記賬方法。所有代幣化目前為止只有在區塊鏈技術上才可以做得到,7×24小時交易也只有區塊鏈這種分佈式賬本能做到實時結算,交易即結算。
區塊鏈是人類社會發明的記賬方法第三次創新,人類社會數千年的文明歷史,記賬方法到現在為止總共就進行過三次創新:
最早的記賬方法出現在公元前3500年,在現在的伊拉克,當年的蘇美爾地區,兩河流域,是人類文明的發祥地,在那裡出土了一塊3500年前的泥板,最後發現它是一個賬本,做了非常簡單的記賬,收入支出。
公元1300年左右,在意大利的地中海地區出現了如今大家都熟悉的複式記賬法,不只記收入和支出,也要記資產和負債。
再過730多年,到2009年才出現了第三次記賬方法的迭代,那就是比特幣區塊鏈的出現,分佈式記賬開始出來了。從記賬方法來說,你就能知道這種千年一變的東西,對金融市場體系和金融市場結構帶來的影響確實會是美國CFTC(美國商品期貨交易委員會)主席所講的,未來十年的變化將超過過去的五十年。
四、數字孿生與代幣化
在區塊鏈技術的支持下,從2024年基金代幣化開始,金融市場體系已經在資金端、資產端開始了自己的創新與重構。
第一,資金端。
在資金端,大家已經討論過央行數字貨幣(CBDC),今天的嘉賓也討論了穩定幣以及銀行存款代幣化等話題。
不管是央行發行的數字貨幣(CBDC)、銀行發行的代幣化存款還是私人機構發行的穩定幣,其實都是在做同一件事,就是把貨幣代幣化。所以,我們可以將它們統稱為「資金端的代幣化」。
而資金端的代幣化,實際上早在2014年已經出現了,usdt就是那年出現的。這裡,我想特別解釋一下穩定幣。從功能上來說,穩定幣與私人數字現金是一模一樣的。如果你兜裡有100塊錢人民幣,當你從銀行取出來100塊錢人民幣現鈔的時候,這100塊錢實際上就已經離開了銀行賬戶體系。穩定幣也是如此,當你鑄造1塊錢穩定幣之後,這1塊錢穩定幣就存在你的手機錢包裡,就像放在你的褲兜裡一樣,它已經離開了銀行賬戶體系。這是第一個特點。
第二個特點,持有現金通常是沒有利息的,持有穩定幣通常也沒有利息。
第三個特點,現金可以進行點對點支付。你拿著現金去商店買一瓶醬油,把錢交給商店,商店把貨交給你,這就是點對點支付,也是交易即結算。不存在你刷完卡,第二天商家才能收到錢的問題。你現在付給我錢,錢現在就到了我手裡。
這不就是比特幣嗎?這不就是穩定幣嗎?穩定幣在功能上就是數字現金,有其獨特的價值,就好像我們現在兜裡還是需要有一點現金、鋼鏰一樣,穩定幣就是現金。銀行存款不是現金而是銀行貨幣,央行貨幣是央行貨幣,銀行貨幣是銀行貨幣。
第二,資產端。
在區塊鏈技術的加持下,資產端也正在推進代幣化。前面香港立法會議員提到,香港已完成總額超過700億港元的債券代幣化。
債券代幣化、基金代幣化、衍生品代幣化都已經有了。衍生品代幣化引起國內金融監管部門巨大關注的最重要一件事,就是長鑫存儲在A股上市、還沒有掛牌之前,海外去中心化交易所Hyperliquid就已經開始交易。等到長鑫存儲在A股上市的時候,它的開盤價格居然就是海外Hyperliquid交易的價格。所以,當A股開盤之後,大家發現兩個價格非常接近,有很多人驚呼「完了,中國資產的定價權,就這麼輕易地轉移到海外去了」,這給我們帶來了壓力——你跟不跟?你做不做代幣化?如果你不做,Hyperliquid在做;如果坐視不管,那邊越做越大,金融資產的定價權就先到那兒,再反過來影響國內的資產定價。這給我們帶來了巨大的壓力,同時,我估計這也是一種動力。
所以,資產端代幣化在區塊鏈技術的加持下,資金端代幣化、資產端也代幣化,最終就會形成On-chain Finance,也就是鏈上金融市場體系,並且能夠實現自我閉環。
這也就是為什麼CFTC主席在昨天晚上的演講中說,在Tokenization、On-chain Finance以及7×24小時全天候交易催化之下,未來十年美國金融市場體系的改變,將超過過去50年。
五、代幣化與24/7交易
當一個國際金融中心率先在全球實行金融資產代幣化、大規模代幣化、並開展24×7的全天候交易,對全球其他金融中心來說,意味著什麼?
第一,流動性。
意味著其他國際金融中心會面臨流動性喪失。不管對你的流動性是造成10%的喪失,還是20%的喪失,反正你的流動性都會被吸引到7×24小時交易的金融中心去。我們知道,流動性主要兩個指標:一是交易量大不大,二是交易的深度夠不夠。交易過程中間的市場衝擊成本、買賣差價是平滑的,還是非常大?這些都是對流動性的要求。
以美國市場為例,紐交所、納斯達克目前為止只開5個半小時的交易,但美國股票並不是只有在這5個半小時裡才有交易。在開盤前、閉盤後,美國的資本市場仍然在交易很多股票,這些交易是通過ATS和暗池完成的。設想一下,如果紐交所、納斯達克自己開了7×24小時交易,這些暗池和ATS的交易就會回流到這兩個交易所。原來,在十幾個暗池、ATS裡流動性被碎片化了;現在,相當於兩個交易所自己開放全天候交易了,這些流動性自然就會回來。回來之後,我相信,他們的交易量即使在美國的夜間時段,都會大於其他國家的金融中心、交易所。
除此之外,一旦開展7×24小時交易,自然還會吸引全球其他投資者。原來不方便買賣的投資者,原來必須守到半夜才能買賣美股的投資者,現在在當地白天就可以買賣了。所以,流動性會被虹吸,這是大家都認同的。只是究竟虹吸多少,不同的市場有不同的比例。但我相信,對全球其他金融中心來說,都會造成流動性喪失。
第二,資金面。
資金被虹吸。誰都願意去流動性非常好、流動性越來越好的市場做交易,這是最簡單的交易意願。
沒有一個交易者願意在滑點達到2%的市場交易,而另外一個市場的滑點只有0.1%。那邊是0.1%,這邊是2%,我為什麼非要在2%的市場交易?所以資金也會被虹吸。
為什麼美國能夠輕易產生5萬億美元市值的上市公司?一個還沒上市的OpenAI、Anthropic,輕易就能被估值為1萬億美元,還能融到錢。這就讓我想到中國一句話:「水大魚大」。同樣一家公司,如果在其他資本市場上市,哪怕賺的錢一樣多,對不起,公司的估值也要小於美國。因為資金池很大,才能養出大魚來,在水缸裡是養不了大魚的。
所以,美國之所以要做代幣化、7×24小時交易,一個非常明顯的目的,是為了美國未來AI基礎設施建設所需要的10萬億美元融資準備資金。美國已經數十年沒有開展過像樣的全國性基礎設施建設了,但是現在它面臨著一次新的基礎設施建設週期,那就是AI基礎設施建設。從電力開始,到數據中心,都要建設。這些基礎設施建設在未來五到十年需要的資金規模,可能達到10萬億美元級別,因此需要融資。
如果我開放一個7×24小時的資金市場、資本市場,顯然更方便我去融到AI基礎設施建設所需要的10萬億美元的資金。同時,也只有7×24小時全球化、全天候的交易市場,才可能養得起未來市值達到10萬億美元的AI公司。除此之外,我還沒有看見全球第二個資本市場具備這樣的資金面基礎,去養一家價值10萬億美元的AI公司,只有它。
當然,它也必須改革,它改革的其中一招,就是7×24小時全球全天候的交易。你們都來,歡迎都來。
第三,資產面。
如果流動性被虹吸了,資金也被虹吸了,那麼所有的資產發行方自然也會理性地選擇去水池子非常深的市場發行資產。所以,資產面也會被虹吸。那個率先開展代幣化、24小時全天候交易的資本市場就會逐漸成為全球資產發行、交易和結算的中心,這是一個互相強化的過程。
第四,定價權。
在這種模式下,定價權會更集中。前面我已經講了長鑫存儲的案例,這件事使得大家第一次驚呼:一個在A股上市的中國資產,它的定價權居然不是由中國境內說了算,而是被海外的Hyperliquid決定——一個不知道屬於誰管、沒有司法區域、沒有法律架構的去中心化交易所。所以,定價權的進一步集中,也就意味著全球金融市場的話語權進一步被加強,這也是需要面對的挑戰。
第五,投資者。
如果金融資產實現代幣化,並且能夠進行7×24小時全天候交易,也就意味著全球其他國家的投資者可以比原來更加方便地投資這個市場上的資產,因為你不需要去本地銀行開戶。現在投資美股,你可能還需要用美國銀行賬戶,還得換美元。但現在。你可以用穩定幣,在全球任何地方都能投,在香港的白天也能投,用穩定幣去投。因為紐交所7×24小時交易方案裡,已經提出使用穩定幣作為交易媒介和結算工具。所以,全球投資者投資美國股市的便利程度會大幅提升,交易時間也會大幅延長。
美國如果建成了一個全天候的「金融超市」,全球投資者自然更願意去。因為這個金融超市的貨品非常齊全,要什麼都能買到,買到的價格還很合理,想買多少都能買到。所有創新的東西,別的地方還沒有,它那裡就已經先擺上去了。如果有這樣一個超市,你會不去嗎?從投資者的角度來看,理性的選擇當然是去那個貨品最全的全天候金融超市。
第六,結算層。
還有大家講到的DTCC,也就是結算。在這之前,其實一直有人嘗試過要建立一個覆蓋全球、能夠7×24小時交易的交易市場體系,但是都不成功。為什麼沒有成功?即使你買下一家亞洲交易所、一家歐洲交易所和一家美國交易所,三個交易所交易的產品都不同,結算貨幣也不同。你買港股用港幣,在歐洲用歐元,在美國用美元,背後的銀行體系也不同。但現在不同了,因為有了穩定幣、銀行代幣化存款,以及央行數字貨幣,7×24小時結算的問題就可以被解決了。
金融市場代幣化之後,金融資產在全球的流通問題也解決了。就像比特幣一樣,全世界數百家交易所交易著同樣一個金融產品——比特幣。它們使用穩定幣結算,使用USDT、USDC結算,所以從結算技術上來說,建立一個全球金融市場在金融和技術方面所面臨的問題都沒了。同時,7×24小時代幣化資產交易更多是在為未來的機器交易做準備。AI Agent交易需要休息嗎?未來AtoA、MtoM的智能金融市場,肯定是7/24小時全天候交易的金融市場。
如果我們認為未來AI Agent能夠輔助人類進行交易,甚至獨立於人類作出交易上的決策判斷,那資本市場難道不應該改造成一個7×24小時交易的市場嗎?如果你要讓AI去交易,AI不認識美元和人民幣,它認識的的是代幣化的貨幣。那麼,你難道不應該把貨幣代幣化嗎?如果不把貨幣變成代幣化的貨幣,不讓貨幣可編程,機器就沒法使用。所以,代幣化資金、代幣化資產以及7×24小時交易,未來都是為AI作準備的。時不我待,這樣的準備今天就應該開始。
第七,金融信息。
從金融信息的角度來看,美國證監會曾經要求,對於去美國上市的中國公司,美方要有權力查看這些公司的審計工作底稿。但審計工作的底稿是涉及到主權的,中國不願意給,美國堅持要。我們當然不能放棄美元資本市場這麼大的資金池子、資產池子,因為我們國家的建設還是需要美元資本市場的支持。最後雙方妥協的結果,是美國監管機構有權查看在美國上市的中國公司的審計工作底稿,但工作底稿不能去美國,可以在香港檢查,這就是目前為止雙方妥協的結果。
這就涉及到金融信息的問題。如果你跑去和一個代幣化交易市場說我要發股票,對方會告訴你,我們現在不發行傳統股票了,都是代幣。你這個國家的公司要到美國來,或者到7×24小時代幣化的資本市場來,你認不認代幣?你不認,請離開。代幣化股票的信息披露,有它自己的新規則,你遵不遵守?甚至代幣化資本市場可能會對會計準則提出新的要求,你遵不遵守?這就涉及到很多金融市場標準之間的矛盾和碰撞。
最後,需求方必須妥協,被需求方擁有Power。就像剛才講到的審計工作底稿審查問題,我們需要美國資本市場為我們融資,因此我們可以妥協在香港被檢查,如果需要的話在香港看。
第八,金融中心。
我設想在這樣的碰撞、衝突、重構之下,全球金融中心一定會分化。最樂觀的估計是沒有影響,各自安好、各走各的路,但這種可能性非常小,影響是一定在的,衝突也一定是在的,無非是這種影響、這種衝突到什麼程度而已。
中性的判斷,承認這種影響、這種衝突的結果就是「一超多強」,或許全球會只有一個超級金融中心了,或者說現在的超級金融中心的地位會進一步得到加強。
悲觀的預測是變成獨步天下,其他金融中心變得不重要了,地位、角色、影響力比現在往下沉。
第九,金融市場模式。
所以,對於其他國際金融中心來說,你可能面臨的風險就是真正脫鉤斷鏈、分道揚鑣。如果你不接受代幣化、不接受區塊鏈、不接受24×7的全天候交易,那你就留在舊的金融市場體系裡。
全球最大最核心的金融市場體系已經更新換代了,這種「斷鏈」我相信是其他國際金融中心都承受不了的,幾乎沒有一個國際金融中心能夠承受得了這麼一場脫鉤斷鏈。
大家都知道,港幣是掛鉤美元的。經常有人建議,香港市場和內地經濟聯繫這麼密切,港幣應該掛鉤人民幣。離岸人民幣市場的規模是多少?15000億人民幣。美元市場是多少?50萬億美元。你說你掛鉤哪個?你跟哪個資金池接上?你是接15000億的資金池,還是接50萬億、價值數百萬億人民幣的資金池呢?道理很明確很清晰。
我們不應該脫鉤斷鏈,因此我們必須做鏈下金融市場體系和鏈上金融市場體系相結合的新體系,參與並且建設這麼一場新金融市場體系,而不應該置身事外。
六、美國代幣化與24/7交易
(1)貨幣市場。
講了這麼多,一直是假設有一家國際金融中心要幹這些事,並分析對別人家金融中心可能造成的影響。目前,誰更接近「有一家」的那個「一家」呢?目前為止只有美國,只有美國在幹這些事情,歐洲也還只是在商量討論而已。今天上午,李國權教授介紹了亞洲的政策。亞洲是一盤散沙的,各自在做自己的事情,沒有人幫助建立一套規則、一套標準來跟另外一個市場體系競爭。
穩定幣法案、Stripe、SWIFT各自發起了全球穩定幣聯盟;JP.摩根、花旗銀行、富國銀行、美國銀行等美國四大銀行發起了存款代幣化的聯盟,美國30家中小銀行業也在做存款代幣化聯盟。在貨幣市場上,美國金融機構已經如火如荼。
(2)資本市場。
資本市場方面,美國也一樣如火如荼。我有一位朋友,從矽谷到紐約逛了一圈回來。我問他你今年去有什麼感受?他跟我說,在矽谷所有人都在談AI,在紐約關於Web3、區塊鏈、數字貨幣、數字資產的熱度跟一年前一模一樣,從外邊看好像美國只談AI,但其實在紐約所有機構見面仍然談的是Web3、區塊鏈、數字資產、數字貨幣,只是談的話題從比特幣轉移到了代幣化,轉移到了Tokenization,這個時間表我們也拭目以待。今天下午有Ondo、Canton兩個Web3行業的嘉賓,他們做了很多資產代幣化的事情。
這大概就是我今天的分享,謝謝大家!