作者:Azuma;編輯:郝方舟
出品 | Odaily星球日報(ID:o-daily)
在各大生態DeFi 總鎖倉資金(TVL)已突破千億美元的今天,TVL 超過15 億美元的項目已不再罕見,但如果這個數字出現在了一個曾經歸零的項目之上,多少還是會讓人覺得詫異。
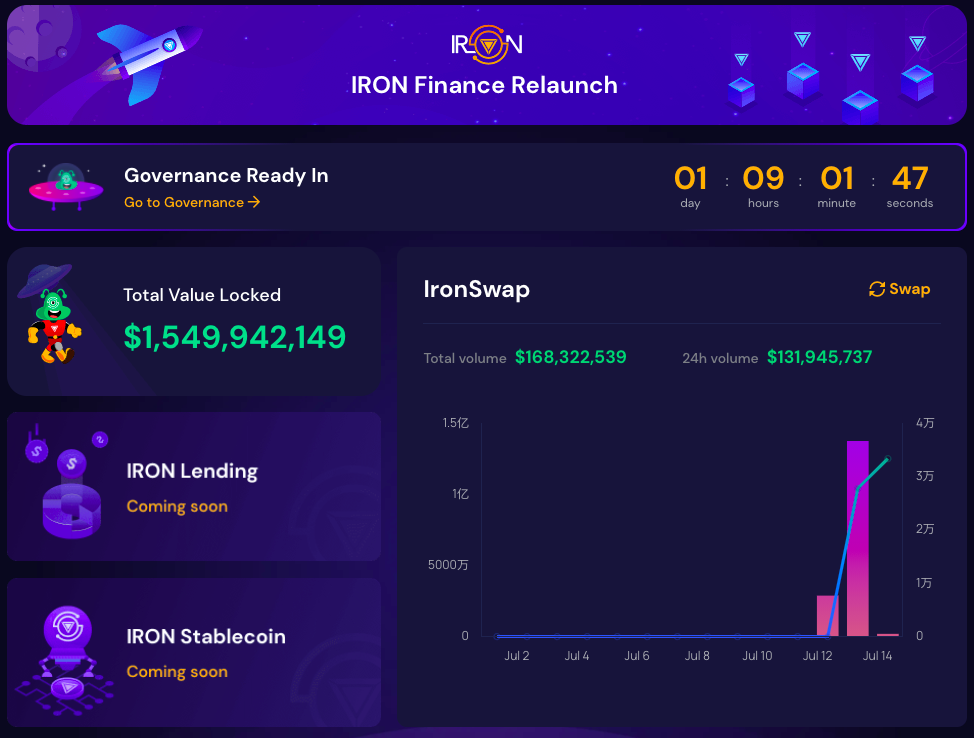
這張圖的截屏時間為北京時間7 月14 日12:00,圖中的項目名為Iron.Finance。你或許聽說過,這款基於Polygon 的部分抵押型算法穩定幣項目上個月曾因“擠兌”而暴跌歸零,但僅僅過了短短一個月時間,Iron.Finance 就已“死灰復燃”, TVL 再次漲至15 億美元上方,這一數字甚至超過了Uniswap V3(絕大部分的流動性仍集中在V2 版本)、Balancer、Mirror 等諸多知名項目。
一口毒奶,奶死自己
在解釋Iron.Finance 如何“復燃”前,我們先簡單回顧下該項目之前是如何“死掉”的。
Iron.Finance 由FRAX 分叉而來,最早起步於BSC,但一直也就不溫不火,直到五月擴展至Polygon 之後,Iron.Finance 才迎來了爆發級增長:TVL 在短短一個月左右就突破了24 億美元,協議舊治理代幣TITAN(注:TITAN 是Polygon 端產品的治理代幣,BSC 端產品的治理代幣名為STEEL )的價格也在數週之內翻了數十倍,最高漲至64.19 美元。
然而,一切向好的勢頭都在6 月16 日劃上了句號。當日早些時候,可能是覺得自家幣價天天上漲不夠刺激,Iron.Finance 官方腦洞大開,發布了一篇題為「TITAN 和STEEL 已成為熊市避險資產」的毒奶,強調在市場整體下行的情況下,TITAN 和STEEL 仍保持著優異的漲幅。
這口毒奶的威力可了不得。文章發布後僅僅過了幾個小時,TITAN 便開始一路暴跌,直線歸零,聲勢之迅猛在幣圈歷史上也實屬罕見。推特用戶將這一現象取名為「古巴導彈危機」,並特意P 圖留念。
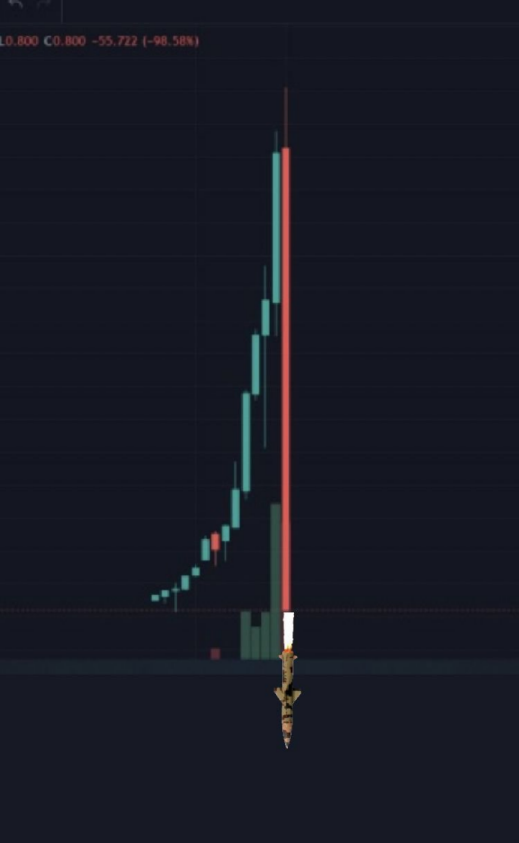
根據Iron.Finance 第二天發布的「驗屍報告」(不是我瞎編,此為官方用詞),TITAN 之所以突然歸零,是因為該項目遭遇了DeFi 歷史上第一次大規模的銀行擠兌(bank run)。我們來复盤一下那天究竟發生了些什麼:
首先需要解釋一點,Iron.Finance 採用了穩定幣IRON + 治理代幣TITAN 的雙幣機制,IRON 可通過USDC + TITAN 鑄造,也可逆向贖回。
UTC 時間10:00 左右,當TITAN 價格觸及64 美元的歷史高位時,獲利巨鯨開始從IRON/USDC 池內撤出流動性,同時將TITAN 拋售換取IRON,再將IRON 拋售換取USDC(直接池內兌換,未走贖迴路徑),這一行為即造成了TITAN 價格的暴跌,也造成了IRON 價格的脫錨。不過,在TITAN 跌至30 美元左右時,巨鯨暫停了拋售行為,TITAN 價格開始慢慢回升,IRON 價格也逐漸恢復了錨定。 Iron.Finance 官方在這個時候認為,這次的事情與此前IRON 曾出現的脫錨事件並沒有什麼不同,系統也已完成了自我修正,所以並未採取乾預措施。 UTC 時間15:00 左右,巨鯨再次行動,這一次散戶們也反應了過來。隨著價格開始暴跌,恐慌情緒開始瀰漫,越來越多的用戶開始逆向贖回IRON(獲得USDC 和TITAN) 並拋售TITAN。由於TITAN 價格在持續走低,因此每一次贖回操作都會生成更多的TITAN,同時由於預言機10 分鐘的報價間隔,TITAN 的現貨價格相較於贖回價格也會進一步下降,這進一步放大了用戶的拋售動機,並造成了一種惡性循環。在這種情況下,越來越多的TITAN 開始通過贖回機制被鑄造而出,最為致命的是,由於設計失誤,通過贖回機制鑄造的TITAN 可以打破代幣原定的10 億供應上限(報告發出時TITAN 供應量已高達278050 億),最終導致TITAN 的價格被砸至歸零。
Iron.Finance 最終將本次事件定性為一次非理性的群體恐慌性事件,造成這一事件的原因為IRON 的部分抵押屬性,這類似於現代銀行的部分準備金機制,當市場極度恐慌時,儲戶短期內暴增的取款需求可能會使銀行因擠兌而崩潰,只不過這一可能性在機制尚不完善的DeFi 世界內被無限放大了。
一個月後又是一條好漢
在「驗屍報告」的最後,Iron.Finance 坦言舊的系統已經沒什麼好修復的了,更好的辦法是吸取教訓,在未來推出全新的替代產品。
事情過去了近兩週,Iron.Finance 官方陸續披露了具體的項目重建計劃。一方面,Iron.Finance 將發行全新的治理代幣ICE,總發行量固定為10 億枚,70% 用於流動性挖礦獎勵,29% 用作擠兌事件中受損用戶的補償,1% 保留在資金庫;另一方面,Iron.Finance 將重新設計IRON 的穩定幣機制,並將繼續此前的一些開發規劃。
根據V2 版本的開發規劃,在完成IRON 的重新設計之前,Iron.Finance 計劃於7 月5 日推出IronSwap,7 月19 日推出IronLend 測試版,以為後續系統的運行做好準備。就實際開發進度來看,Iron.Finance 也並沒有食言,IronSwap 現已正式上線並開礦,這也是該項目能夠“死灰復燃”的基礎所在。
至於為什麼 Iron.Finance 能夠吸引到如此多的流動資金,答案其實很簡單—— 它們給的挖礦收益實在是太高了。根據ICE 的代幣經濟模型,佔總供應量10% 的ICE 代幣將作為挖礦激勵分發給IronSwap 穩定幣池的流動性提供者。
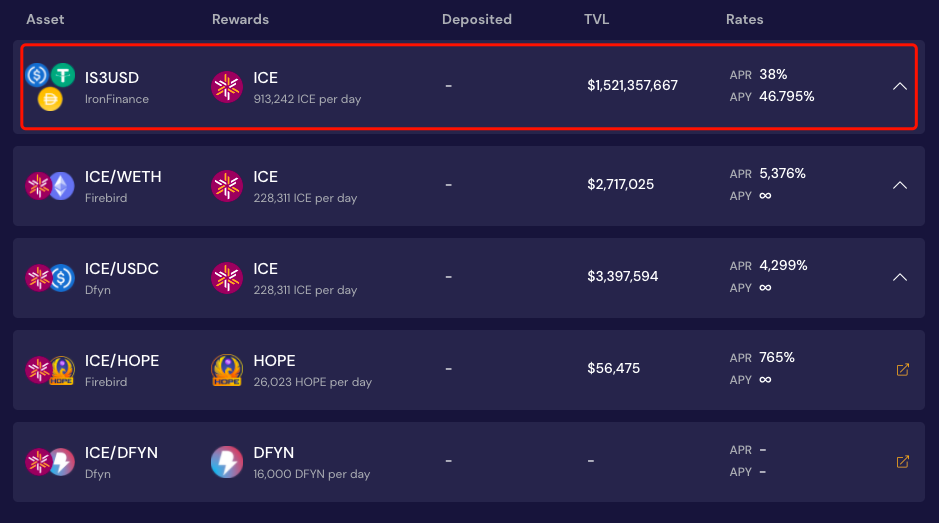
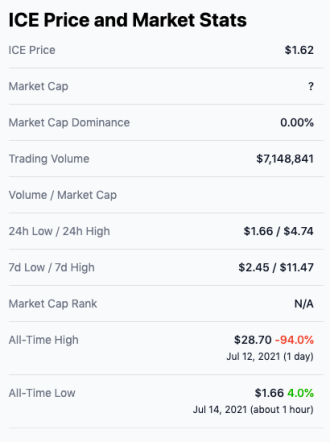
重賞之下,必有勇夫。如上圖所示,目前IronSwap 中的IS3USD 穩定幣池(類似於Curve 的三幣池,用戶可存入USDT、USDC、DAI)的“白嫖”(無幣價波動風險)收益率高達46.759%,在DeFi 穩定幣年化日漸下行的大環境下,如果高的收益率已相當少見。更可怕的是,挖礦產出的ICE 距離前日高點已下跌了逾90%,再考慮到池內資產總量的增長,可以預想該池此前的“白嫖”收益率曾一度高達百分之數百甚至上千。
此外,雖然 Iron.Finance 曾遭遇過徹底的失敗,但就現實情況而言,當前參與 IronSwap 風險狀況相對來說可能並沒有那麼高。一方面,Iron.Finance 的歸零並非團隊主觀作惡使然,團隊的信譽雖然已大幅滑坡,但也不至於完全歸零;另一方面,雖然Iron.Finance 的失敗確實源於設計失誤,但焦點在於目前並不成熟的算法穩定幣產品,現在V2 版本只上線了邏輯更加簡單的DEX 產品IronSwap,風險相對可控;最後,穩定幣池純屬“白嫖”,無需承擔幣價波動風險,Polygon 手續費也足夠低,即便是散戶也不用擔憂操作成本問題。
對於一些風險偏好更高的流動資金來說,當前對Iron.Finance 的挖礦收益預期或許能否覆蓋掉對劣蹟的擔憂,進而鋌而走險,殺入池內。
活了,但也沒有完全活
不過,幾乎可以斷定的是,Iron.Finance 當前如此高的收益率狀況很難持續。一個比較明顯的徵兆就是ICE 幣價的持續走低,過大的激勵力度勢必會帶來更大的拋壓,這是流動性挖礦的定律;此外,當前IronSwap 15 億美元的鎖倉量的絕大部分均來自於穩定幣“白嫖”池,需要持有並質押ICE 的池子數據慘淡,流動資金不會有忠誠度,怎麼來的以後大概率也會怎麼去。
Iron.Finance 目前給人的感覺就是「活了,但也沒完全活」。說它活了很好理解,15 億美元的真金白銀擺在這裡。說它沒完全活,是因為這些資金的留存率存疑,且該項目的核心產品穩定幣IRON 的再設計方案還沒有披露,因此前路仍然未定。
文章的最後,還是要提醒一下想衝進去“白嫖”的用戶們,Iron.Finance 的新版本(暫時只上線了IronSwap)目前仍沒有發布任何第三方安全機構的審計信息,即便DEX 的邏輯足夠簡單,也存在著一定的風險因素,入場之前,請務必謹慎。