著者:董静
FRBが利上げを発表したばかりで、ゴールドマン・サックスのエコノミストは10月に再度の利上げを見込んでいるにもかかわらず、ゴールドマン・サックスのグローバル商品リサーチチームは金の2027年末5400ドルの目標価格を揺るぎなく維持している。
追風トレーディングデスクの情報によると、ゴールドマン・サックスは9月18日付の最新の貴金属リサーチレポートで市場に明確なシグナルを発した。**引き締め政策は金の短期的な上昇ペースを鈍らせるだけで、長期強気相場のトレンドを終わらせることは決してない。**短期的には利上げ圧力の大部分はすでに市場に織り込まれており、金にはなお上昇余地がある。
レポートによると、現在、世界の中央銀行による構造的な金購入の奔流と、G10諸国の財政持続可能性への懸念から生じるコールオプション需要が、金価格に極めて堅固な下値を形成している。
ゴールドマン・サックスは、今年末の金の公正価値は4650ドル/オンスに達すると予想している(現在の約4350ドルのスポット価格を大きく上回る)。さらに、投資家はオプション市場のディーラーのヘッジ行動がもたらし得る機械的な急騰(ショートスクイーズ)リスク、および米中間選挙前後の投機的な激しい変動に高い警戒が必要だ。
利上げの影響は限定的:短期的な経路は鈍化するが、最終目標は不変
ゴールドマン・サックスはレポートで明確に指摘している。FRBが3年ぶりの利上げを発表し、ゴールドマン・サックスのエコノミストが10月に追加利上げを見込んでいるにもかかわらず、金の2027年末5400ドル/オンスの最終目標価格は不変だ。
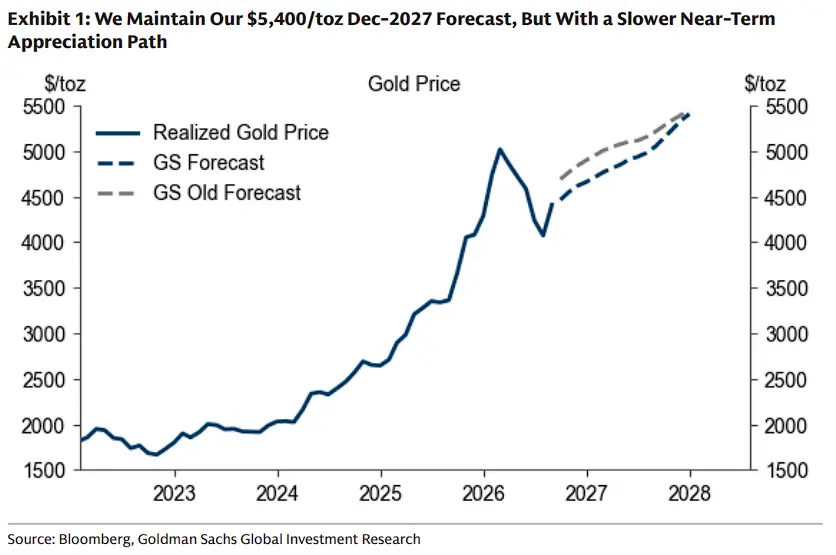
ゴールドマン・サックスの判断の論理はこうだ。**金融引き締めの影響は、主に金の短期的な上昇経路の鈍化として現れ、最終価格の下方シフトではない。**ゴールドマン・サックスのエコノミストは、FRBが2027年9月から2028年3月の間に3回の利下げを実施し、最終金利予想は3.25%〜3.5%で不変と予想している。
まさにこのため、ゴールドマン・サックスは2026年末の金の公正価値予想を従来の4900ドル/オンスから4650ドル/オンスに下方修正したが、この数字は依然として現在の約4350ドル/オンスのスポット価格を大きく上回る。レポートは同時に、予想される金融引き締めはすでにかなりの程度ETF需要に織り込まれていると指摘しており、これは金利上昇による金価格への限界的な押し下げ効果が弱まりつつあることを意味する。
中央銀行の金購入:金強気相場の最も核心的な構造的推進力
ゴールドマン・サックスのレポートは、中央銀行の継続的な金購入を金の強気ロジックの最も主要な構造的推進要因と位置づけ、2027年末までの予想上昇幅約23%の大部分に寄与するとしている。
ゴールドマン・サックスの中央銀行金購入リアルタイム追跡モデル(Nowcast)によると、現在の中央銀行の金購入ペースは約91トン/月(季節調整済み3カ月平均)で、2022年以前の17トン/月という歴史的平均を大きく上回り、5倍以上の伸びとなっている。
この加速トレンドに基づき、ゴールドマン・サックスは中央銀行の需要前提を上方修正した。
- 従来予想:2026年50トン/月、2027年40トン/月
- 最新予想:2026〜2027年平均60トン/月
ゴールドマン・サックスは、2022年のロシア中央銀行資産凍結事件を契機とした世界の中央銀行の外貨準備分散化需要は構造的であり循環的ではない転換であり、直近の複数の中央銀行とのコミュニケーションも金への継続的な強い需要を裏付けているとみている。
コールオプション需要の底堅さが金価格に追加の下支え
レポートは金のコールオプション市場の動向に特に注目している。現在の金コールオプションの建玉は歴史的平均の約3倍で、FRBの利上げおよび比較的タカ派的な記者会見の後も、この建玉水準は異例の底堅さを示した。
ゴールドマン・サックスはこの現象を次のように解釈している。G10諸国の財政持続可能性への市場の懸念が、金をマクロ政策ヘッジ手段として求める需要を支え続けている。
注目すべきは、ゴールドマン・サックスの5400ドルの目標価格は現在のコールオプション建玉水準がおおむね安定して維持されること(GLDのネットコールオプション未決済建玉約230万枚)を前提としており、コールオプションのポジションがさらに増加することによる追加の価格増幅効果を基準予想に織り込んでいない点だ。
ゴールドマン・サックスの試算では、現在の約230万枚の建玉水準では、確信度の高い需要が100トン増えるごとに金価格の上昇率は約6.8%となる一方、通常の建玉水準ではこの数字は約2%にすぎない。これはマーケットメーカーのヘッジ行動が金価格の上昇を機械的に増幅し、金価格をゴールドマン・サックスの基準予想を大きく上回る水準へ押し上げる可能性があることを意味する。
テールリスクへの警鐘:極端なタカ派経路と選挙前の「待合室」効果
ゴールドマン・サックスはレポートで、調整を引き起こし得る2つのシナリオを明確に提示している。
1. 下振れリスク(極端なタカ派シナリオ):もしFRBが年末までに予想を超えて追加で3回の利上げを行い、より高い最終金利を示唆した場合、先進国中央銀行の独立性への市場の疑念は後退し、マクロヘッジ需要の一部解消につながる可能性がある。
金利感応度の高いETF保有者のネット売却が重なれば、金価格は短期的に約4070ドル/オンスの底値まで下落する可能性がある。ただし、中央銀行の継続的な金購入が価格の下限を押し上げ続けるおかげで、金価格は2026年末までに約4200ドル/オンスへ徐々に回復するだろう。
**2. イベント性の変動(米中間選挙の「待合室」効果):**投機資金は、結果が不確実な重大イベントの前に金をリスク回避の「待合室」資産として用いる傾向がある。
ゴールドマン・サックスは、米中間選挙前に投機的なポジション構築により金価格が一時的に約5%上昇する可能性があると指摘している(ネット運用ファンドのポジションが現在より約250トン高く、2014年以来の90パーセンタイルである685トンに達すると仮定)。しかし、選挙結果が確定し、資金が再配分されると、金価格は激しい売りに見舞われる可能性がある。この現象は2016年の英国EU離脱(ブレグジット)や2024年の米大統領選挙の後に実際に起きている。